Plano de saúde barato vale a pena? O que observar além da mensalidade
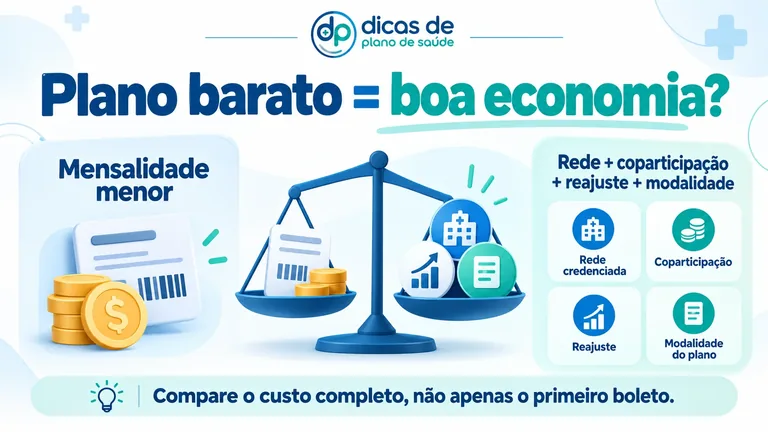
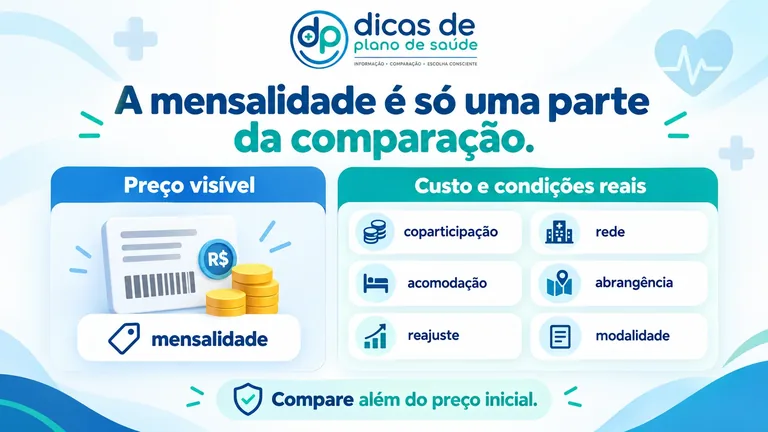
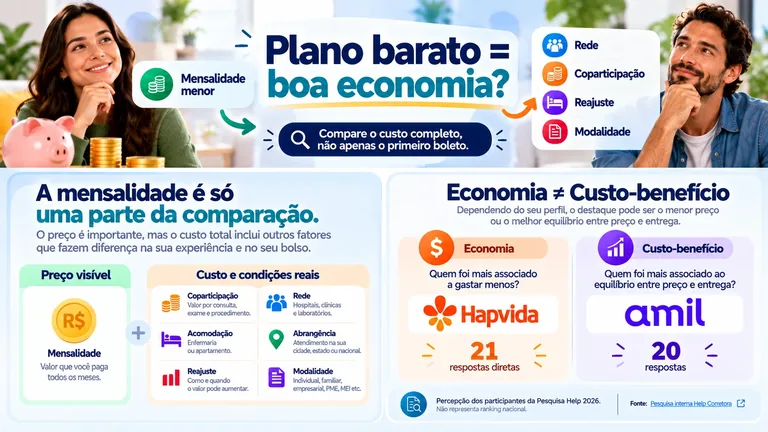
Sim, um plano de saúde barato pode valer a pena — desde que ele tenha a rede, a cobertura e as condições contratuais que você realmente precisa. O erro é comparar apenas a mensalidade e ignorar coparticipação, hospitais, abrangência, acomodação, carências, reajuste e modalidade de contratação.
Resumo rápido: quando um plano barato pode valer a pena?
A pergunta correta não é apenas: “qual plano custa menos?” É: “o que eu estou deixando de receber — ou pagando de outra forma — para chegar a esse preço?”
O que realmente torna um plano mais barato?
Diferentes características podem reduzir a mensalidade sem significar que o plano seja ruim.
Planos com área de atendimento mais restrita podem custar menos que produtos de abrangência mais ampla.
- ✓ Isso pode ser uma boa troca para alguém que utiliza serviços apenas na própria cidade ou região.
A escolha da acomodação em enfermaria pode reduzir o custo em comparação com apartamento.
- ✓ A diferença principal aparece durante uma internação.
Alguns produtos possuem mensalidade menor porque o beneficiário também paga determinados valores quando utiliza serviços previstos no contrato.
- ✓ Isso pode funcionar bem para alguns perfis e ser menos interessante para outros.
Um produto pode ter menos hospitais, clínicas e laboratórios e, por isso, apresentar um preço mais competitivo.
- ✓ Se os prestadores realmente necessários continuam na rede, isso não é necessariamente um problema.
Compare o que muda entre as propostas
Informe cidade, idades, quantidade de beneficiários e hospitais importantes para comparar produtos em condições equivalentes.
1. Confira a rede antes de olhar apenas o preço
Esse talvez seja o principal filtro.
Uma proposta R$ X mais barata deixa de ser interessante se você descobrir depois que:
seu hospital preferido não está incluído;
o pronto atendimento fica longe;
o laboratório utilizado pela família não faz parte da rede;
a pediatria necessária não está disponível naquela região.
Por isso, consulte a rede credenciada do produto exato.
Não basta perguntar:
“essa operadora atende o hospital?”
Pergunte:
“este produto específico atende a unidade que eu quero utilizar?”
Veja também como escolher um plano com os hospitais que desejo.
A ANS orienta que, na contratação, o consumidor receba a relação de profissionais, hospitais, clínicas e laboratórios credenciados ou referenciados.
2. Some mensalidade e coparticipação
Um plano com mensalidade baixa pode ter coparticipação. Nesse caso, é preciso analisar dois componentes: custo fixo + custo de utilização. Imagine dois produtos:
O Plano A pode parecer mais econômico inicialmente, mas a diferença pode diminuir quando entram: consultas; exames; terapias; pronto atendimento; outros eventos previstos no contrato. A ANS também destaca que produtos com coparticipação podem cobrar valores além da mensalidade pela utilização de determinados serviços. Para aprofundar, veja plano com ou sem coparticipação: comparação de custos ou use a ferramenta com ou sem coparticipação.
3. Verifique se a modalidade está correta
Um preço muito menor merece uma pergunta importante:
“estou comparando a mesma modalidade de contratação?”
Um plano pode ser:
individual/familiar;
coletivo empresarial;
coletivo por adesão.
Essas modalidades possuem regras diferentes.
A ANS alerta especificamente que alguns planos coletivos podem ser oferecidos como se fossem individuais/familiares. Além disso, as regras de reajuste dos contratos coletivos não são as mesmas dos individuais/familiares.
Por isso, um plano coletivo inicialmente mais barato não deve ser comparado com um individual apenas olhando o primeiro boleto.
Confirme:
modalidade;
vínculo exigido;
quem é o contratante;
regras de reajuste;
condições de rescisão.
Quem possui MEI ou CNPJ também pode analisar alternativas empresariais quando for elegível, mas deve comparar as modalidades corretamente.
4. Compare carência e momento de utilização
Preço não é o único ponto importante quando existe necessidade de usar o plano em breve.
A carência indica quanto tempo pode ser necessário aguardar para determinadas coberturas.
Para planos novos, quando a carência for aplicável, os limites máximos previstos incluem:
24 horas para urgência e emergência;
300 dias para parto a termo;
180 dias para as demais situações.
Esses são limites máximos; a operadora pode oferecer prazos inferiores.
Por isso, um produto um pouco mais caro pode ter mais valor para determinada pessoa se oferecer condições de contratação mais adequadas ao momento.
Não assuma que a menor mensalidade também possui as mesmas condições de carência.
5. Observe acomodação, abrangência e reembolso
Produtos baratos frequentemente chegam a um valor menor por meio de características diferentes.
A acomodação interfere no padrão de internação e pode alterar o preço.
Uma abrangência regional pode atender perfeitamente quem utiliza o plano em uma área específica.
- ✓ Pagar por uma abrangência maior só faz sentido quando ela terá utilidade real.
Compare produtos, não apenas mensalidades
Use o comparador de planos de saúde para colocar lado a lado rede, acomodação, coparticipação, abrangência e preço.
6. Considere o reajuste antes de decidir pelo menor preço
Uma mensalidade inicial baixa não conta toda a história.
As regras de reajuste variam conforme a modalidade.
Nos planos individuais/familiares, a ANS define o percentual máximo do reajuste anual. Nos planos coletivos, as regras são diferentes; contratos coletivos com menos de 30 beneficiários seguem a sistemática de agrupamento, enquanto contratos maiores têm negociação conforme o tipo de contratação.
Por isso, ao comparar duas propostas, confirme:
modalidade;
data e regra de reajuste;
faixa etária;
histórico e condições aplicáveis.
Veja o guia de reajuste do plano de saúde e a FAQ sobre como reduzir o valor sem perder uma boa rede.
A comparação correta não é apenas:
“quanto custa hoje?”
Mas também:
“qual contrato estou assumindo?”
Economia e custo-benefício são a mesma coisa?
Não — e a Pesquisa Help 2026 mostrou essa diferença de forma bastante clara.
Quando os corretores foram perguntados sobre economia, Hapvida recebeu 21 respostas diretas, enquanto Amil recebeu 6 e houve uma resposta conjunta citando as duas. Consulte a Pesquisa Help 2026.
Quando a pergunta passou para custo-benefício, o resultado mudou: Amil recebeu 20 das 28 respostas autorizadas e Hapvida 6, segundo o mesmo levantamento da Help.
Esse é um dos principais aprendizados da pesquisa:
Economia
Está mais ligada à percepção de pagar menos.
Custo-benefício
Considera o equilíbrio entre valor pago e aquilo que o plano oferece.
Um produto pode ser percebido como mais econômico sem ser a primeira escolha em custo-benefício — e vice-versa.
Sobre a Pesquisa Help 2026
O levantamento reuniu 29 respostas entre 17 e 18 de setembro de 2026, sendo 28 autorizadas para uso editorial agregado. Entre os participantes autorizados, 21 declararam atuar principalmente em São Paulo capital e 7 na Grande São Paulo.
Os resultados representam a percepção profissional dos corretores participantes, não ranking nacional, pesquisa estatística de beneficiários ou garantia de preço.
Veja os resultados completos da pesquisa.
Como saber se o plano barato realmente compensa?
Use uma tabela antes de contratar.
Depois faça duas perguntas.
O que estou economizando?
Calcule a diferença mensal e anual.
A calculadora de custo do plano pode ajudar.
O que estou abrindo mão?
Liste objetivamente:
hospital;
laboratório;
apartamento;
abrangência;
reembolso;
outra característica.
Se você não precisa dessas diferenças, o produto mais barato pode fazer bastante sentido.
Se precisa, a economia inicial pode não compensar.
Sinais de que um plano barato pode valer a pena
Um produto econômico tende a fazer mais sentido quando:
a rede necessária está presente;
os hospitais ficam em locais convenientes;
você entende a coparticipação;
a modalidade está correta;
enfermaria atende sua preferência;
a abrangência regional é suficiente;
as carências são compatíveis com sua situação;
o orçamento é sustentável;
o contrato foi analisado.
Preço menor não é sinônimo de qualidade ruim.
O problema é não saber por que o produto custa menos.
Sinais de alerta antes de contratar
Redobre a atenção quando:
a oferta parece muito inferior a todas as demais sem explicação;
não fica claro se é individual ou coletivo;
o vendedor fala da operadora, mas não informa o nome exato do produto;
a rede não é apresentada;
não explicam coparticipação;
o preço informado não deixa claro para qual idade ou composição vale;
não explicam reajuste;
prometem hospital apenas pelo nome da operadora;
você não consegue identificar o registro do produto.
A ANS recomenda conferir o registro da operadora e do plano, condições de cobertura, rede e contrato antes da contratação.
Também é possível usar o Guia de Planos da ANS para consultar produtos disponíveis no local informado pelo consumidor.
Afinal, plano de saúde barato vale a pena?
Pode valer muito a pena quando a economia é resultado de um produto mais simples, mas adequado à sua necessidade.
Por exemplo:
uma rede regional pode ser suficiente;
enfermaria pode atender sua preferência;
coparticipação pode funcionar para quem utiliza pouco;
uma rede menor pode continuar contendo todos os prestadores importantes.
O problema começa quando a mensalidade baixa esconde uma diferença que só será percebida depois.
Por isso, use esta ordem:
modalidade → rede → utilização → condições contratuais → custo total → mensalidade.
A Pesquisa Help 2026 também reforça a diferença entre economia e custo-benefício: Hapvida foi mais associada à economia, enquanto Amil concentrou as respostas em custo-benefício, segundo os corretores participantes.
A menor mensalidade pode ser uma ótima escolha.
Mas somente quando você entende exatamente o que está comprando por aquele valor.
Procure uma opção econômica sem comparar só o preço
Informe cidade, idades, quantidade de vidas e hospitais importantes para comparar opções compatíveis com seu orçamento e suas necessidades.
Perguntas frequentes sobre planos de saúde baratos
Plano de saúde barato é ruim?
+
Não necessariamente. Um plano pode ser mais barato por ter rede regional, enfermaria, coparticipação ou uma estrutura mais enxuta. O importante é verificar se essas características atendem ao seu perfil.
O que devo olhar além da mensalidade?
+
Compare rede credenciada, coparticipação, acomodação, abrangência, carência, modalidade, reajuste e custo total de utilização.
Plano com coparticipação costuma ter mensalidade menor?
+
A estrutura de preço pode tornar produtos com coparticipação atraentes na mensalidade, mas existe cobrança adicional conforme a utilização prevista no contrato. Por isso, compare mensalidade e frequência provável de uso.
Um plano empresarial barato é igual a um plano individual barato?
+
Não. São modalidades diferentes, com regras distintas de elegibilidade, reajuste e contrato. Confirme sempre qual modalidade está sendo oferecida antes de comparar preços.
Qual é a diferença entre plano econômico e bom custo-benefício?
+
Economia está mais relacionada a pagar menos. Custo-benefício considera quanto o produto entrega pelo valor cobrado. Um produto pode ser mais econômico e ainda assim não ser o mais adequado para quem precisa de uma rede ou característica específica.
Atua no desenvolvimento de projetos digitais voltados para o mercado de planos de saúde, geração de leads, SEO, conteúdo e experiência do usuário. Participa da criação de conteúdos relacionados a operadoras, modalidades de contratação, rede credenciada e comparativos do setor.
Conteúdos relacionados