Empresa com matriz e filiais pode usar o mesmo plano de saúde?
Sim, matriz e filiais podem participar da mesma estrutura de plano de saúde empresarial, desde que a contratação seja aceita pela operadora e os funcionários tenham seus vínculos corretamente identificados.
Resposta rápida: matriz e filial podem ter o mesmo plano empresarial?
Sim, pode ser possível contratar um plano empresarial que contemple funcionários da matriz e das filiais.
A Receita Federal estabelece que cada estabelecimento da pessoa jurídica deve possuir inscrição no CNPJ, podendo existir um estabelecimento matriz e estabelecimentos filiais.
Já segundo a ANS, o plano coletivo empresarial é destinado a uma população delimitada e vinculada à pessoa jurídica por relação empregatícia ou estatutária, podendo também abranger outros vínculos previstos na regulamentação.
Na prática, a empresa deve apresentar corretamente sua estrutura e verificar como a operadora realiza a contratação.
Não é necessário presumir que cada filial obrigatoriamente precise ter um plano completamente diferente.
Mas também não se deve contratar apenas pela matriz sem informar a existência das filiais e onde estão os beneficiários.
Matriz e filial são empresas diferentes?
Esse ponto ajuda a entender toda a contratação.
Para fins cadastrais, a Receita Federal determina que a entidade e cada um dos seus estabelecimentos sejam inscritos no CNPJ.
Isso significa que uma empresa pode possuir:
Matriz
12.345.678/0001-XX
Filial 1
12.345.678/0002-XX
Filial 2
12.345.678/0003-XX
Os estabelecimentos possuem inscrições próprias, mas estão vinculados à mesma entidade.
Segundo a Receita Federal, cada estabelecimento localizado no Brasil ou no exterior deve possuir inscrição no CNPJ. A própria regulamentação prevê estabelecimento matriz e estabelecimentos filiais.
Isso é diferente de um grupo empresarial formado por várias empresas juridicamente distintas.
Por exemplo:
Situação A — Matriz e filiais
Empresa ABC Ltda.
Matriz;
Filial 1;
Filial 2.
Situação B — Empresas diferentes
ABC Comércio Ltda.;
ABC Serviços Ltda.;
ABC Tecnologia Ltda.
No segundo caso, a análise envolve diferentes pessoas jurídicas.
Se esse for o cenário da sua empresa, veja também nosso guia sobre como funciona o plano de saúde para empresas com mais de um CNPJ.
Como funciona o plano de saúde para matriz e filiais?
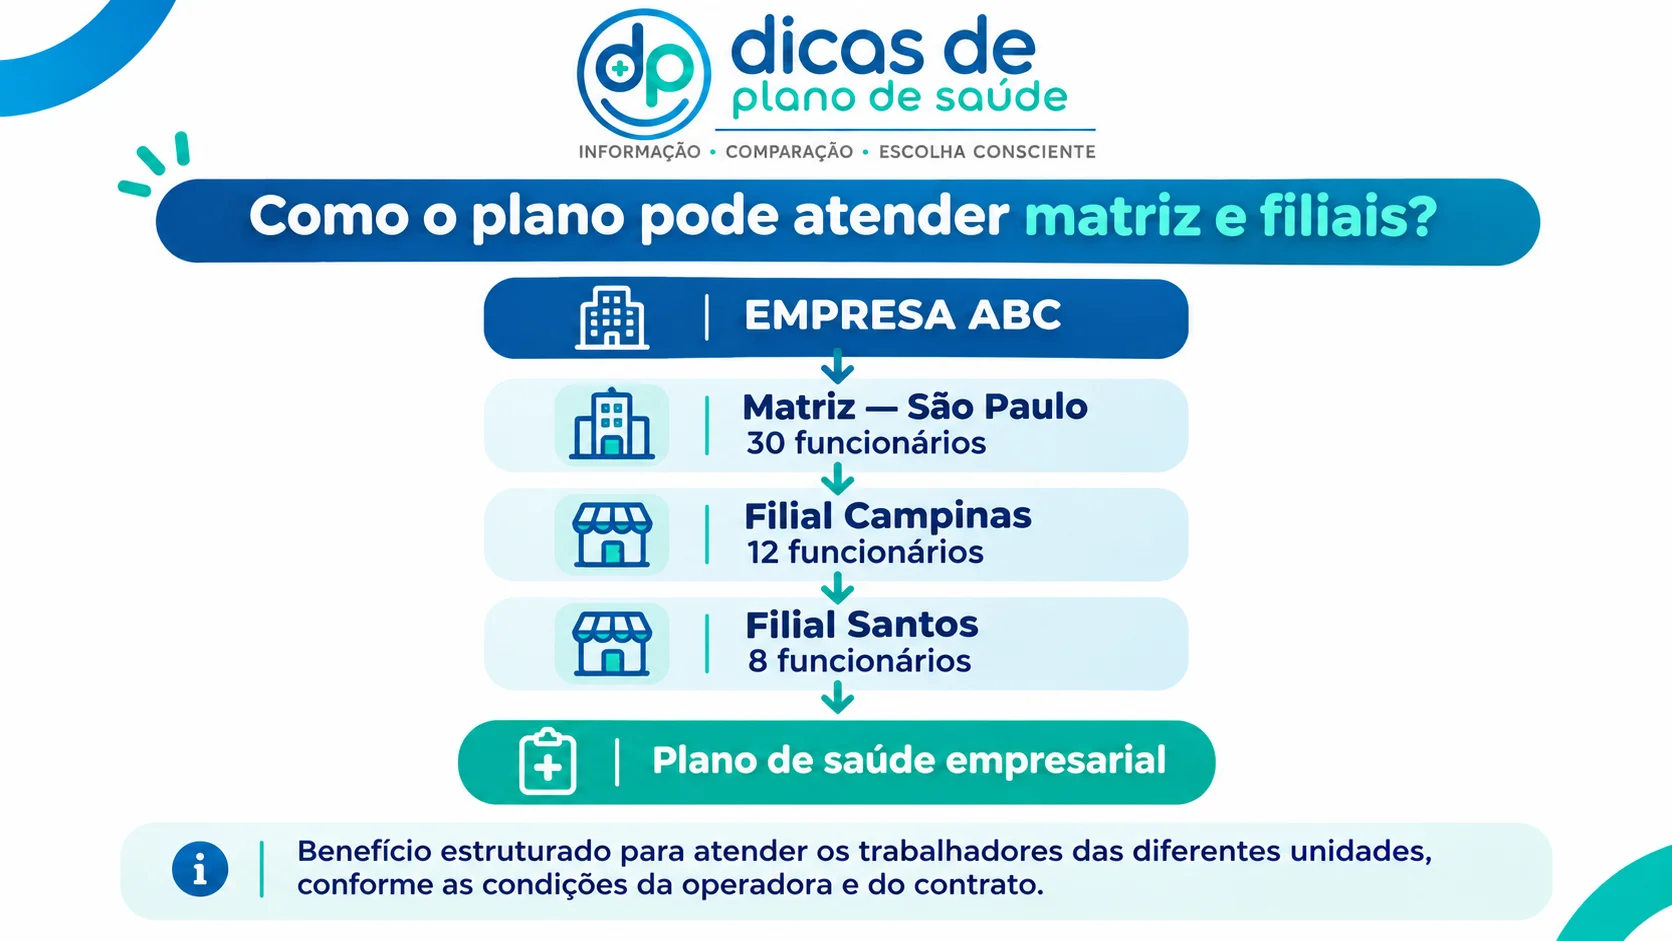
A empresa apresenta à operadora a estrutura que participará da contratação. Dependendo do produto e das regras comerciais, o contrato pode contemplar beneficiários vinculados a diferentes estabelecimentos da empresa. Imagine esta estrutura:
Nesse exemplo, há 73 vidas potenciais considerando titulares e dependentes. Antes da contratação, a operadora deverá analisar a estrutura apresentada e as condições do produto.
O funcionário da filial pode participar do plano contratado pela empresa?
Em uma estrutura empresarial corretamente formalizada, os funcionários elegíveis das filiais podem participar do benefício conforme as regras do contrato.
Segundo a ANS, o plano coletivo empresarial é caracterizado pelo vínculo da população beneficiária com a pessoa jurídica contratante.
A regulamentação também permite, quando previsto contratualmente, a inclusão de:
empregados;
sócios;
administradores;
trabalhadores temporários;
estagiários;
menores aprendizes;
determinados familiares dos titulares.
O ponto essencial é que a elegibilidade do beneficiário precisa ser comprovada.
Ou seja:
o funcionário deve entrar no plano pela condição que efetivamente possui dentro da empresa.
Não é recomendável cadastrar trabalhadores de uma filial como se estivessem vinculados a outro estabelecimento apenas para simplificar o processo administrativo.
Sua empresa possui matriz e filiais?
Quer saber se todas as unidades podem participar da mesma contratação? Informe os CNPJs da matriz e das filiais, quantidade de funcionários e cidades onde estão os beneficiários. Assim é possível verificar as regras das operadoras e comparar as opções disponíveis.
A principal preocupação deve ser a rede em cada cidade
Para empresas com filiais, esse é um dos pontos mais importantes da contratação.
Imagine que a empresa possua:
matriz em São Paulo;
filial em Campinas;
filial em Belo Horizonte;
filial em Curitiba.
Não adianta escolher um plano excelente para a matriz se os funcionários das outras cidades não encontrarem hospitais e laboratórios adequados.
Segundo a ANS, o preço e as características de um plano estão relacionados também aos serviços disponíveis e aos locais onde o beneficiário poderá ser atendido, podendo a cobertura variar conforme município, estado ou abrangência nacional.
Por isso, o RH deve montar uma análise por unidade.
Plano regional ou nacional para matriz e filiais?
Depende da localização dos funcionários.
Empresa concentrada em uma região
Se matriz e filiais estiverem próximas, um produto regional pode atender bem e apresentar uma estrutura de custo interessante.
Empresa com filiais em vários estados
A necessidade de atendimento muda.
Nesse caso, pode fazer sentido avaliar:
produto nacional;
produto com cobertura em grupo de estados;
redes diferentes por região;
produtos específicos para determinadas unidades.
O RH também deve verificar se funcionários viajam frequentemente a trabalho.
Uma empresa pode estar fisicamente concentrada em São Paulo, por exemplo, mas possuir gestores que circulam pelo país.
Nesse caso, apenas observar o endereço das filiais pode ser insuficiente.
Veja nosso comparativo sobre plano regional ou nacional: qual vale mais a pena?.
Todas as filiais precisam usar exatamente o mesmo plano?
Não necessariamente.
Dependendo do contrato e das opções oferecidas pela operadora, a empresa pode avaliar diferentes categorias de benefício.
Por exemplo:
Produto A — cobertura nacional.
Produto B — cobertura regional.
Produto com:
- ✓ apartamento;
- ✓ reembolso;
- ✓ hospitais de referência.
Produto com:
- ✓ enfermaria;
- ✓ rede regional;
- ✓ coparticipação.
É melhor ter um único plano para todas as filiais?
Em muitos casos, padronizar o benefício facilita a administração.
O RH passa a trabalhar com uma estrutura mais uniforme para:
admissões;
exclusões;
dependentes;
faturamento;
rede;
comunicação aos colaboradores;
acompanhamento do benefício.
Mas padronizar não significa necessariamente contratar exatamente o mesmo produto em todas as regiões.
Se a rede muda muito entre as cidades, insistir em uma única configuração pode prejudicar parte dos funcionários.
Por isso, a pergunta correta não é apenas:
“Podemos usar o mesmo plano?”
Também é:
“O mesmo produto atende bem todas as nossas unidades?”
Como ficam as carências para matriz e filiais?
A quantidade de beneficiários do contrato pode fazer diferença.
Segundo a ANS, nos planos coletivos empresariais com 30 ou mais beneficiários, não há exigência de carência para quem ingressar no plano em até 30 dias da celebração do contrato ou da vinculação à pessoa jurídica, observadas as condições regulamentares.
Nos contratos empresariais com menos de 30 participantes, pode haver carência prevista contratualmente.
Por isso, uma empresa com várias filiais deve confirmar como a população será considerada no contrato.
Exemplo
Matriz: 18 beneficiários
Filial 1: 9 beneficiários
Filial 2: 7 beneficiários
Total potencial: 34 beneficiários.
Não é recomendável simplesmente presumir a aplicação de determinada regra apenas somando números em uma planilha.
É preciso confirmar como a contratação será efetivamente constituída pela operadora.
Funcionário recém-contratado na filial pode entrar depois?
Sim, desde que seja elegível e sejam seguidas as regras contratuais.
Para contratos empresariais com 30 ou mais beneficiários, a ANS também prevê a dispensa de carência quando o ingresso ocorre dentro de até 30 dias da vinculação do beneficiário à pessoa jurídica.
Esse prazo é particularmente importante para o RH.
Se a empresa deixa acumular admissões e solicita as inclusões muito tempo depois, as condições podem mudar.
Por isso, é recomendável criar um processo interno para:
receber a informação da admissão;
coletar a documentação;
confirmar se o funcionário deseja o benefício;
cadastrar dependentes;
solicitar a movimentação dentro do prazo aplicável.
E quando uma nova filial é aberta depois da contratação?
Esse cenário deve ser informado à operadora.
A Receita Federal trata matriz e filiais como estabelecimentos cadastrados da entidade.
Quando uma nova filial começa a operar, o RH deve verificar como adicioná-la à estrutura do benefício existente.
Normalmente será necessário analisar:
CNPJ da nova filial;
localização;
número de funcionários;
documentação;
rede disponível na região;
produto contratado;
regras da operadora.
Não é recomendável simplesmente começar a incluir funcionários sem informar corretamente a nova estrutura.
Vai abrir ou incluir uma nova filial?
Antes de colocar os funcionários no plano atual, confira se a rede e as regras da contratação atendem à nova unidade. É possível comparar o produto atual com outras configurações considerando a cidade da filial, quantidade de vidas e hospitais disponíveis.
Como funciona o reajuste quando matriz e filiais estão no mesmo plano?
O reajuste dos planos coletivos segue regras diferentes das dos planos individuais.
Segundo a ANS, contratos coletivos com menos de 30 beneficiários são, em regra, incluídos no agrupamento de contratos da operadora para aplicação de um percentual único, ressalvadas as exceções regulamentares.
Nos contratos com 30 ou mais beneficiários, as cláusulas de reajuste são negociadas entre a pessoa jurídica contratante e a operadora ou administradora.
A ANS também determina que, nos contratos com 30 ou mais beneficiários, a operadora forneça informações que fundamentem o percentual proposto para que a empresa possa acompanhar a negociação.
Por isso, reunir diferentes unidades em uma estrutura empresarial pode afetar não apenas a administração, mas também a forma como a carteira será analisada.
A utilização de uma filial pode afetar o contrato inteiro?
Dependendo da estrutura contratual e da metodologia de reajuste, a utilização da população coberta pode influenciar a avaliação econômica do contrato.
Por isso, empresas maiores devem acompanhar dados como:
quantidade de beneficiários;
utilização;
despesas assistenciais;
mensalidades pagas;
sinistralidade, quando disponibilizada;
evolução de custos;
movimentação da população.
Em vez de analisar somente a matriz, o RH deve ter uma visão consolidada e também conseguir identificar o comportamento das diferentes unidades.
É possível separar os custos por filial?
Esse ponto deve ser definido antes da contratação.
Uma empresa pode querer um benefício centralizado, mas o financeiro ainda precisar saber:
quanto a matriz consome;
quanto custa a filial A;
quanto custa a filial B;
quantidade de vidas em cada centro de custo;
valor de coparticipação por unidade.
Por isso, antes de fechar o plano, pergunte à operadora ou corretora:
A fatura identifica os beneficiários por filial?
É possível usar centros de custo?
A empresa terá uma ou várias faturas?
A movimentação pode ser separada por unidade?
Os relatórios permitem identificar cada estabelecimento?
A coparticipação aparece por beneficiário?
Essas perguntas podem evitar bastante trabalho manual depois da implantação.
Matriz e filiais podem receber faturas separadas?
Depende da estrutura administrativa oferecida pela operadora e do contrato.
Mesmo quando os funcionários participam da mesma estrutura de benefício, o faturamento pode ter regras próprias.
Por isso, se a empresa precisa obrigatoriamente separar despesas entre unidades, essa exigência deve ser apresentada durante a cotação.
Não deixe esse assunto para depois da contratação.
Para o financeiro, a diferença entre:
“temos uma única fatura”
e
“conseguimos separar os custos de seis filiais”
pode representar horas de trabalho todos os meses.
Quem deve administrar o plano: matriz ou cada filial?
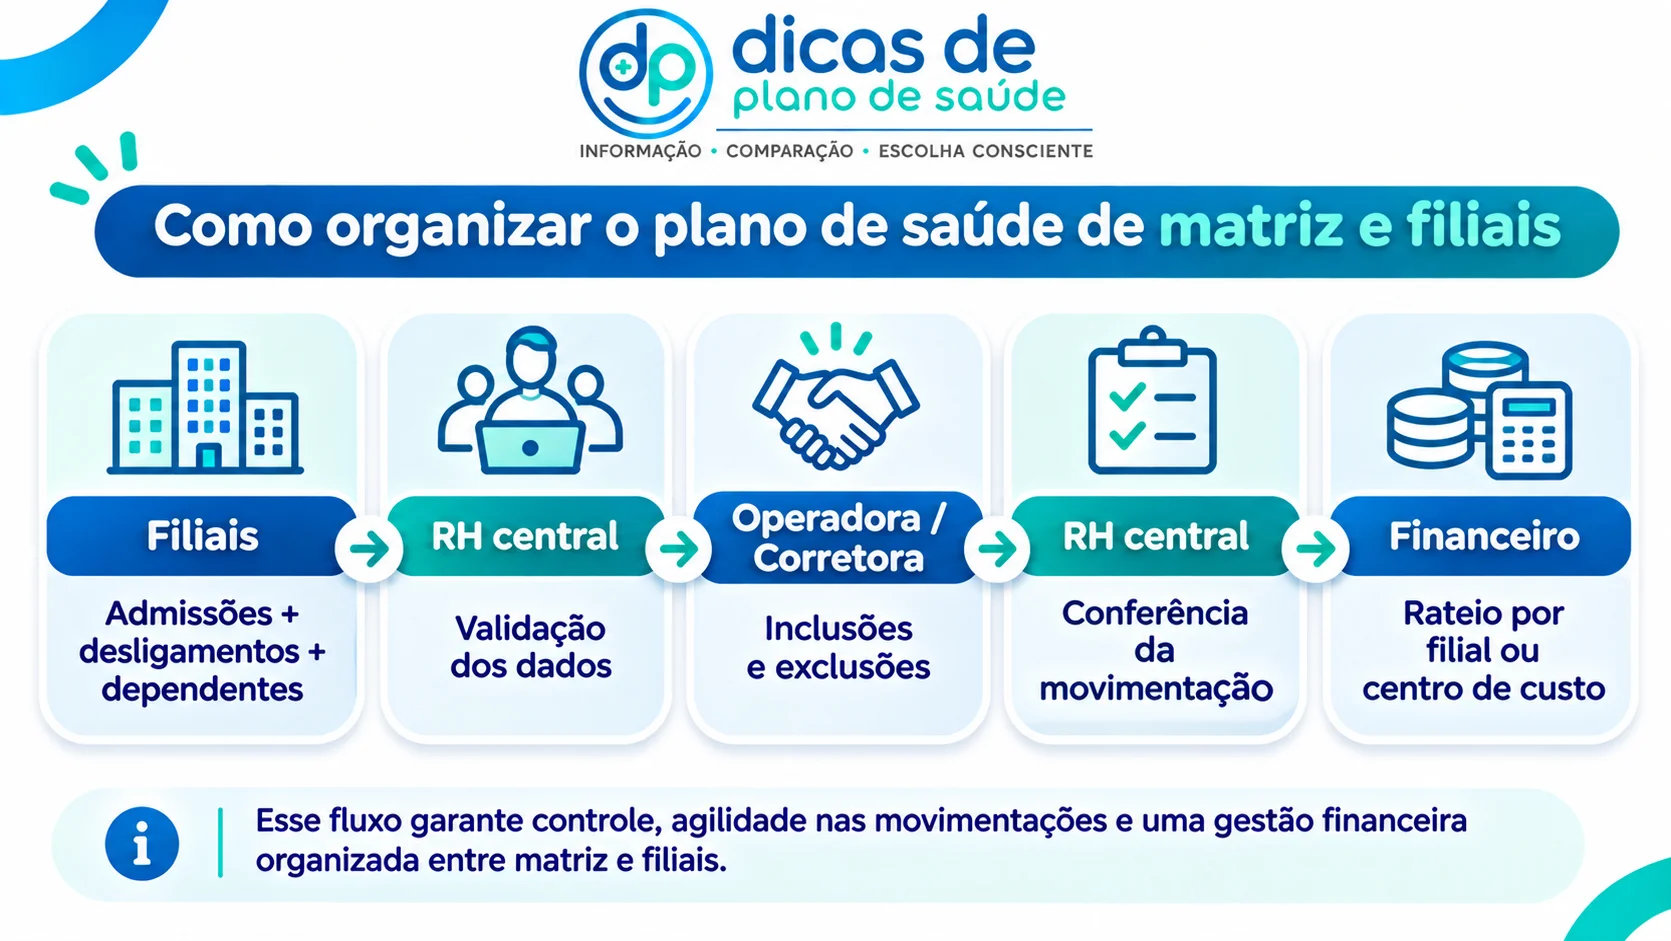
Para empresas com RH centralizado, normalmente faz sentido concentrar a gestão.
A matriz pode controlar:
inclusões;
exclusões;
dependentes;
alterações cadastrais;
comunicação;
conferência das faturas;
contato com a corretora ou operadora.
As filiais podem funcionar como pontos de coleta das informações.
Exemplo de fluxo
Filial
Novo funcionário admitido
↓
Envia dados ao RH central
↓
Matriz / RH
Confere elegibilidade e documentação
↓
Solicita inclusão no plano
↓
Confere movimentação e faturamento
Esse modelo reduz o risco de cada unidade executar o processo de uma forma diferente.
O RH precisa informar em qual filial cada funcionário trabalha?
É recomendável manter essa informação organizada.
Mesmo quando a estrutura contratual permite uma administração centralizada, saber o estabelecimento de cada trabalhador ajuda em:
elegibilidade;
auditoria;
faturamento;
centros de custo;
análise da rede;
comunicação;
movimentações;
relatórios.
Uma empresa com 500 beneficiários distribuídos por dez filiais terá dificuldade para administrar o benefício se possuir apenas uma lista geral sem identificar as unidades.
A empresa pode oferecer planos diferentes conforme a filial?
Pode haver essa possibilidade, dependendo da configuração contratual e comercial disponível.
E, em alguns casos, isso faz sentido.
Imagine:
Filial de São Paulo
Existe ampla rede do Produto A.
Filial no interior
O Produto A possui pouca rede, mas o Produto B atende os principais hospitais.
Filial de outro estado
Outra configuração possui rede muito mais adequada.
Nesse caso, escolher o mesmo produto apenas para manter a padronização pode piorar a experiência do funcionário.
O ideal é buscar equilíbrio entre:
padronização do benefício
e
qualidade da rede em cada região.
Empresa com funcionários em vários estados precisa de plano nacional?
Não obrigatoriamente.
Um plano nacional é uma possibilidade, mas não é a única.
A empresa pode comparar:
planos nacionais;
planos regionais;
grupos de municípios;
diferentes categorias;
combinações adequadas à distribuição da população.
Segundo a ANS, o local onde o beneficiário poderá ser atendido é uma das características que deve ser considerada na escolha do plano.
Por isso, antes de optar automaticamente pela abrangência nacional, compare custo e rede.
E se a filial tiver poucos funcionários?
Esse é outro ponto relevante.
Imagine:
Matriz: 50 vidas
Filial A: 20 vidas
Filial B: 6 vidas
Filial C: 3 vidas
Se essas filiais puderem participar da estrutura existente, a situação pode ser diferente de contratar um plano isoladamente para cada uma.
Por outro lado, a operadora precisa confirmar como a contratação será organizada.
Para empresas pequenas, veja também:
Plano empresarial para 2 vidas: como contratar e quem pode entrar?
e
Quais documentos podem ser solicitados?
A documentação varia conforme a operadora.
Para matriz e filiais, podem ser necessários documentos como:
- ✓ documentos cadastrais;
- ✓ cartão CNPJ da matriz;
- ✓ cartões CNPJ das filiais;
- ✓ contrato social;
- ✓ alterações contratuais;
- ✓ documentos que demonstrem a estrutura dos estabelecimentos.
Podem ser solicitados documentos para comprovar:
- ✓ vínculo empregatício;
- ✓ vínculo societário;
- ✓ dependência;
- ✓ condição de elegibilidade.
Matriz e filiais ou empresas coligadas: qual a diferença para o plano?
Não são necessariamente a mesma situação.
Matriz e filiais
São estabelecimentos da mesma entidade.
Empresas coligadas ou empresas do mesmo grupo
Podem ser pessoas jurídicas diferentes, ainda que possuam relação societária.
Essa diferença interfere na análise documental e na forma como a operadora poderá estruturar a contratação.
Se houver várias empresas diferentes dentro do grupo, leia também:
Como funciona o plano de saúde para empresas com mais de um CNPJ?
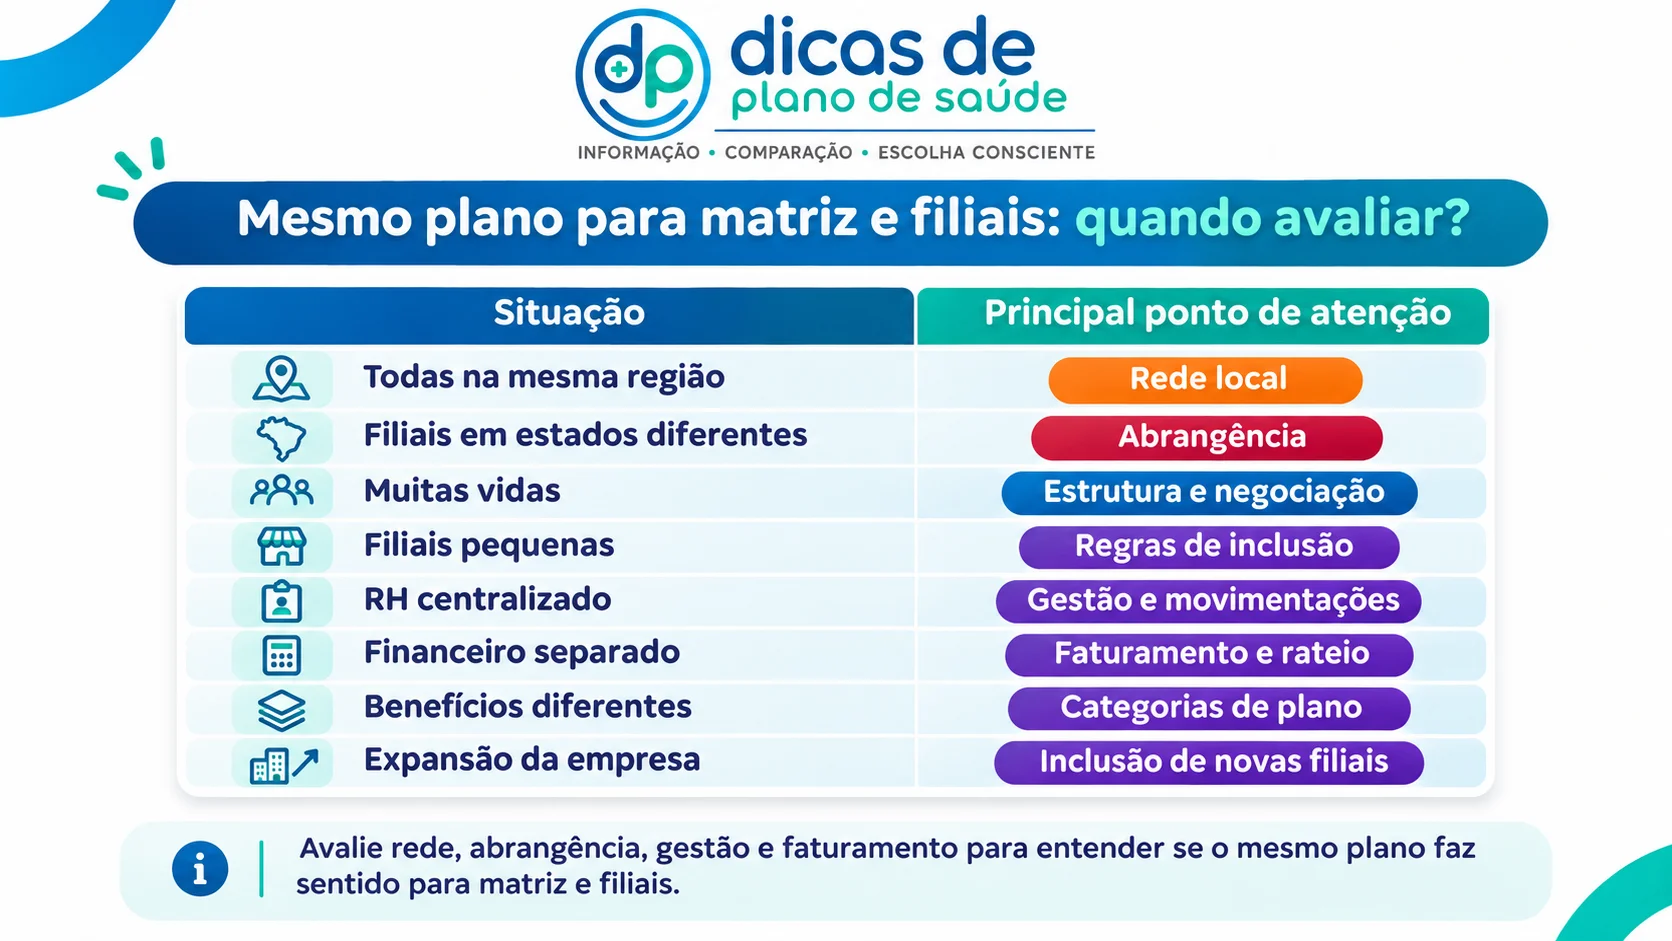
O que avaliar antes de colocar todas as filiais no mesmo plano?
Não escolha apenas pela possibilidade de centralização. Compare pelo menos estes pontos:
Compare a estrutura para todas as unidades
Tem matriz e uma ou mais filiais e quer centralizar o plano de saúde? Compare rede, quantidade de vidas, cidades, faturamento e condições das operadoras antes de escolher. Assim é possível estruturar um benefício que funcione tanto para a matriz quanto para os funcionários das filiais.
Afinal, empresa com matriz e filiais pode usar o mesmo plano de saúde?
Sim, matriz e filiais podem participar de uma mesma estrutura de plano empresarial, desde que a contratação seja compatível com as regras da operadora e os vínculos dos beneficiários sejam corretamente informados.
Como matriz e filiais são estabelecimentos vinculados à mesma entidade, esse cenário é diferente de tentar reunir empresas completamente independentes.
Mas a possibilidade administrativa de reunir as unidades não deve ser o único critério.
Antes de contratar, a empresa deve verificar principalmente:
rede em cada cidade;
quantidade de funcionários;
abrangência;
carências;
faturamento;
reajuste;
gestão das movimentações.
Para o RH, o melhor cenário é aquele em que o benefício consegue ser administrado de forma simples sem prejudicar o acesso à saúde dos trabalhadores das diferentes unidades.
Perguntas frequentes
Matriz e filial podem ter o mesmo plano de saúde?
+
Sim, pode ser possível estruturar um plano empresarial que contemple trabalhadores da matriz e das filiais, conforme as regras da operadora e do contrato.
Cada filial precisa contratar seu próprio plano?
+
Não necessariamente. Antes de abrir contratos separados, vale verificar se as filiais podem participar da estrutura empresarial existente.
Matriz e filial têm CNPJs diferentes?
+
Cada estabelecimento deve possuir sua inscrição no CNPJ. Segundo a Receita Federal, uma entidade pode possuir estabelecimento matriz e estabelecimentos filiais.
Funcionário de uma filial pode entrar no plano da empresa?
+
Pode, desde que seja elegível conforme a estrutura contratual e seu vínculo seja corretamente comprovado.
Todas as filiais precisam usar o mesmo produto?
+
Não necessariamente. Dependendo da operadora e do contrato, podem existir diferentes categorias ou soluções para atender regiões e perfis distintos.
Atua no desenvolvimento de projetos digitais voltados para o mercado de planos de saúde, geração de leads, SEO, conteúdo e experiência do usuário. Participa da criação de conteúdos relacionados a operadoras, modalidades de contratação, rede credenciada e comparativos do setor.
Conteúdos relacionados