Melhor plano de saúde para empresa de 5 funcionários: o que comparar?
O melhor plano de saúde para uma empresa com 5 funcionários não é necessariamente o mais barato. Para escolher, compare principalmente preço por faixa etária, rede credenciada na região dos funcionários, coparticipação, acomodação, abrangência, carências e regras de reajuste.
Resposta rápida: qual o melhor plano para uma empresa de 5 funcionários?
Para uma empresa com cinco funcionários, o melhor plano costuma ser aquele que combina:
mensalidade compatível com o orçamento;
bons hospitais e laboratórios próximos dos funcionários;
coparticipação adequada ao perfil da equipe;
carências aceitáveis;
abrangência suficiente;
acomodação desejada;
regras de reajuste conhecidas;
facilidade de utilização.
Na prática, o ideal é comparar pelo menos duas ou três propostas com redes semelhantes, em vez de escolher apenas pela menor mensalidade.
Se a empresa possui exatamente cinco pessoas para incluir, também vale entender como funcionam os planos de saúde PME antes de analisar as propostas.
Empresa com 5 funcionários pode contratar plano de saúde empresarial?
Sim, desde que cumpra os critérios de elegibilidade da operadora e do produto escolhido.
Segundo a Agência Nacional de Saúde Suplementar (ANS), o plano coletivo empresarial é contratado por uma pessoa jurídica para pessoas vinculadas a ela por relação empregatícia ou estatutária. Também podem participar, conforme o contrato, sócios, administradores, estagiários e determinados familiares como dependentes.
Portanto, uma empresa que possui cinco funcionários pode contratar um plano empresarial desde que apresente os vínculos e documentos exigidos.
O número mínimo comercial de vidas, porém, pode variar conforme:
operadora;
produto;
região;
composição do grupo;
regras comerciais vigentes.
Por isso, não existe uma única regra comercial que determine que todas as operadoras aceitarão exatamente a mesma composição.
5 funcionários significam 5 vidas?
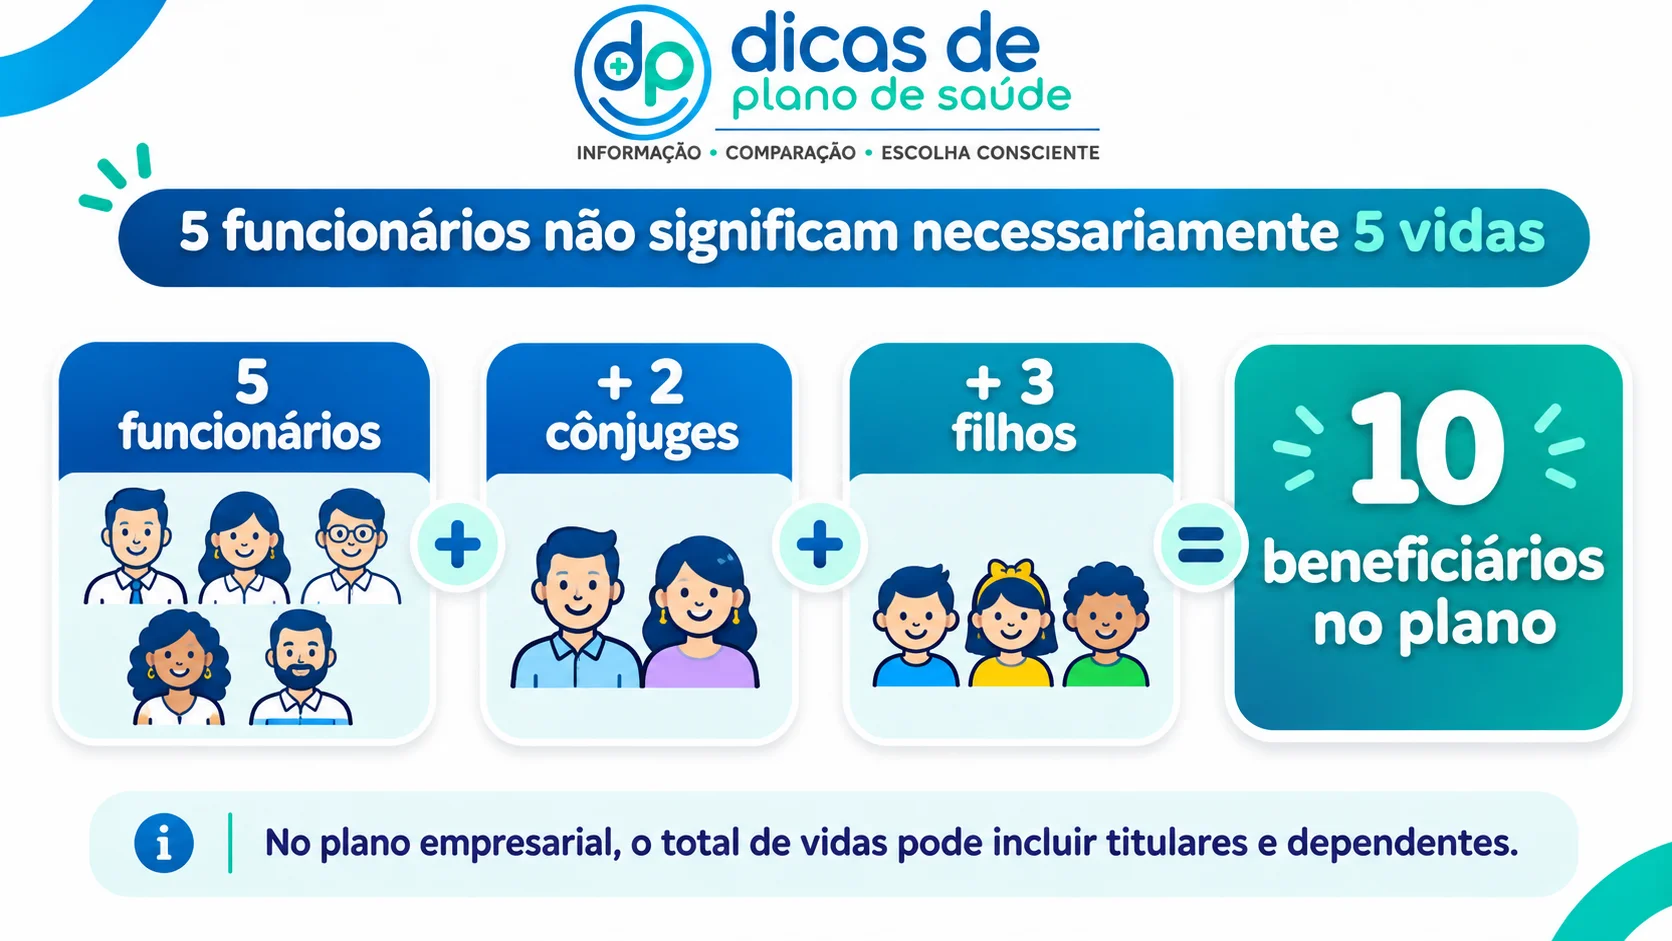
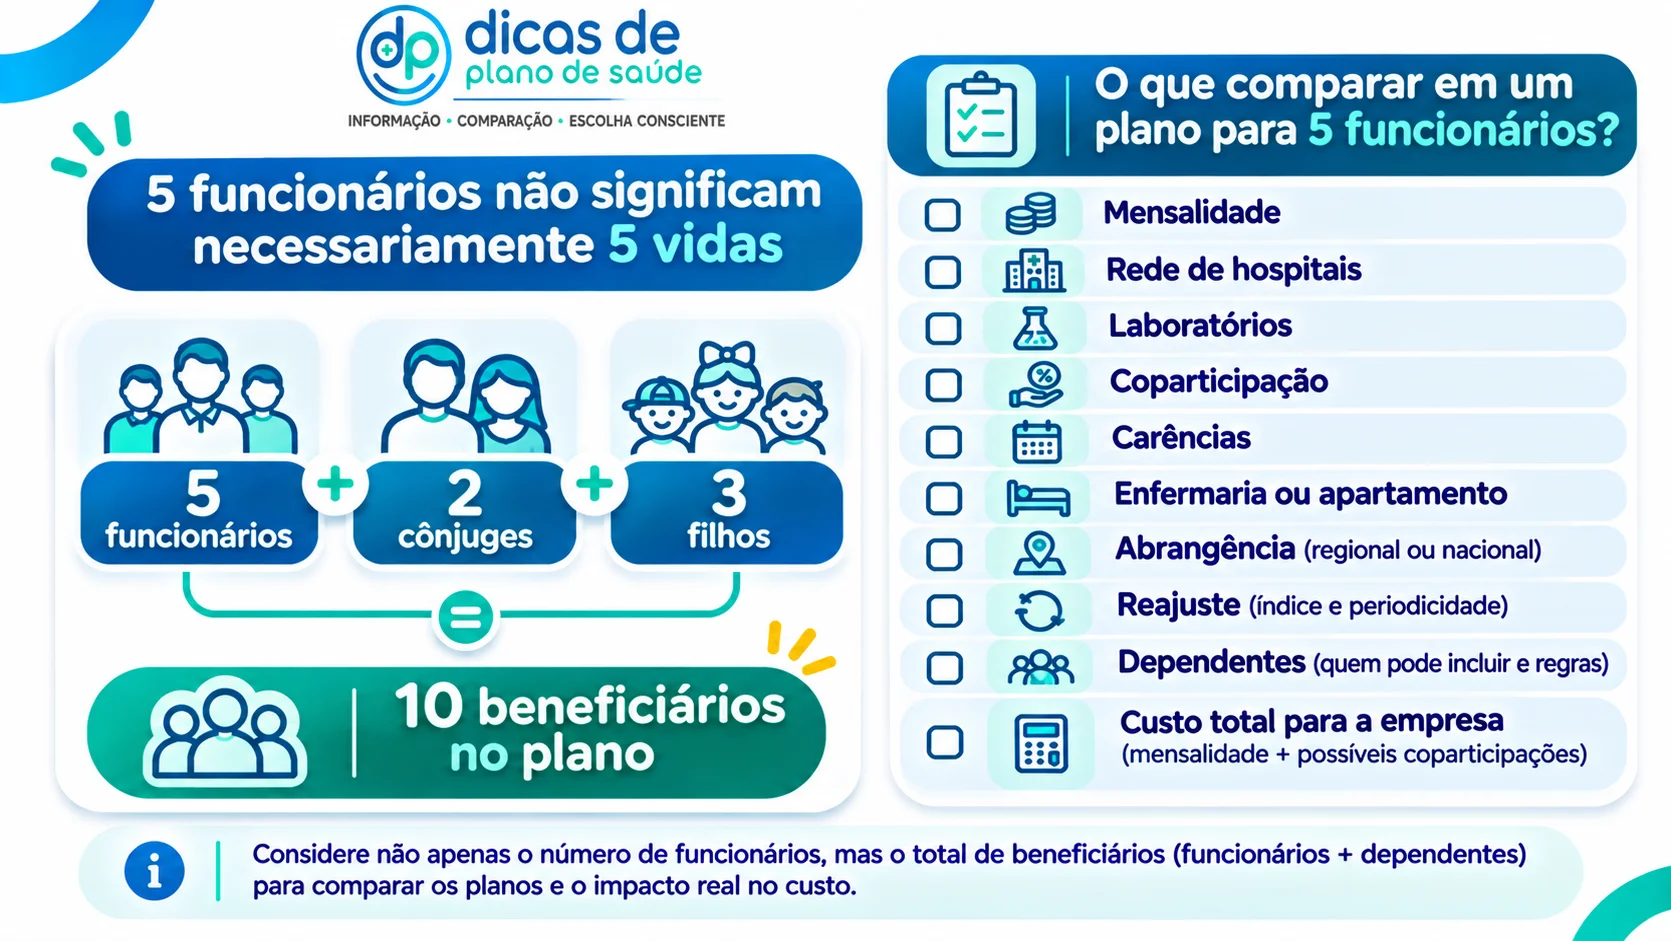
Não necessariamente. Essa diferença é muito importante durante a cotação. Imagine uma empresa com:
Nesse caso, a empresa possui 5 funcionários, mas o contrato terá 10 beneficiários se todos forem incluídos. Essa informação interfere no preço total e na análise das propostas. Além da quantidade de pessoas, a operadora normalmente precisará conhecer as idades de cada beneficiário. Isso acontece porque a mensalidade pode variar conforme a faixa etária. Por isso, pedir simplesmente: “Quanto custa um plano para cinco funcionários?” não é suficiente para uma cotação precisa. O ideal é informar: idade de cada titular; idade dos dependentes; cidade; CNPJ; tipo de acomodação desejada; interesse em coparticipação; hospitais considerados importantes.
Compare planos para sua empresa de 5 funcionários
Tem uma empresa pequena e quer saber quais planos estão disponíveis? Informe o CNPJ, cidade, idade dos funcionários e quantidade de dependentes para comparar preços, redes e condições de diferentes operadoras.
O que comparar antes de contratar?
Para uma empresa com cinco funcionários, eu colocaria sete critérios acima de qualquer ranking de operadoras.
1. Compare a rede credenciada
Antes de perguntar qual operadora é melhor, defina quais hospitais e laboratórios são importantes.
Segundo a ANS, o preço do plano depende, entre outros fatores, dos serviços oferecidos, dos locais onde o beneficiário poderá ser atendido e da idade. A agência também recomenda comparar os produtos antes da contratação.
Por isso, monte uma lista com:
hospitais próximos à empresa;
pronto-socorros;
hospitais próximos da residência dos funcionários;
laboratórios;
maternidades, se relevantes;
clínicas;
unidades de atendimento.
Depois confira quais propostas realmente atendem essa lista.
Veja também nosso guia sobre como comparar a rede credenciada de dois planos.
Por que isso é ainda mais importante em uma empresa pequena?
Em uma empresa com cinco funcionários, cada pessoa representa uma parcela relevante da equipe.
Se três dos cinco colaboradores moram em uma região na qual determinado plano possui uma rede ruim, por exemplo, o benefício poderá ter pouca utilidade para mais da metade da empresa.
Por isso, uma proposta R$ 50 ou R$ 100 mais barata por pessoa nem sempre representa a melhor economia.
O benefício precisa funcionar onde os trabalhadores realmente estão.
2. Compare o custo total, não apenas a mensalidade
Existem pelo menos três números que o responsável pela empresa deveria analisar:
Mensalidade individual
Quanto custa cada beneficiário.
Mensalidade total
Quanto a empresa desembolsará considerando titulares e dependentes.
Custo potencial de utilização
Quanto os funcionários podem pagar caso exista coparticipação.
Uma proposta aparentemente barata pode possuir uma coparticipação maior.
Outra pode ter mensalidade mais alta, mas permitir utilização com menor cobrança adicional.
3. Plano com ou sem coparticipação?
Para pequenas empresas, esse costuma ser um dos pontos que mais altera o preço.
Em um plano com coparticipação, além da mensalidade pode existir cobrança associada à utilização de determinados serviços.
Se ainda estiver escolhendo entre os modelos, veja plano com ou sem coparticipação: qual vale mais a pena?.
Coparticipação pode fazer sentido quando:
a empresa busca reduzir a mensalidade;
os funcionários utilizam pouco o plano;
existe uma política clara sobre quem paga as cobranças;
os valores de utilização são conhecidos.
Plano sem coparticipação pode fazer sentido quando:
a empresa deseja oferecer um benefício mais previsível ao funcionário;
existe utilização frequente;
a empresa prefere evitar cobranças adicionais;
o orçamento permite uma mensalidade maior.
Não existe uma opção universalmente melhor.
A empresa pode pagar a coparticipação?
A forma de custeio precisa ser definida pela empresa e compatível com o contrato.
Uma empresa pode, por exemplo, optar por:
pagar toda a mensalidade e deixar a coparticipação para o funcionário;
dividir a mensalidade;
subsidiar parte dos dependentes;
definir uma política própria de benefício.
O importante é que essas regras estejam claras para o funcionário antes da adesão.
4. Confira as carências
Este ponto é especialmente importante para uma empresa com cinco funcionários.
Segundo a ANS, planos coletivos empresariais com até 29 beneficiários podem ter aplicação de carência. Já nos contratos com 30 ou mais beneficiários, há isenção quando o beneficiário solicita ingresso dentro dos prazos regulamentares.
Portanto:
uma empresa com cinco funcionários não deve presumir que terá automaticamente carência zero apenas por contratar um plano empresarial.
A operadora pode oferecer condições comerciais de redução ou aproveitamento de carências dependendo da situação, mas isso precisa constar na proposta.
Quais são os prazos máximos de carência?
Segundo a ANS, para os planos sujeitos à carência, os limites máximos previstos pela legislação incluem:
24 horas para situações de urgência e emergência nas condições regulamentares;
300 dias para parto a termo;
180 dias para as demais situações.
A operadora pode estabelecer períodos menores.
Por isso, compare a tabela de carências junto com o preço.
Uma proposta mais barata com condições piores de utilização inicial pode não ser a mais interessante para a equipe.
5. Analise o reajuste, não apenas o preço inicial
Este é um ponto frequentemente ignorado durante a contratação.
Uma empresa com cinco funcionários normalmente estará em um contrato coletivo com menos de 30 beneficiários, a menos que a inclusão de dependentes faça o total chegar a 30 ou mais.
Segundo a ANS, as operadoras devem reunir seus contratos coletivos com menos de 30 beneficiários em um Agrupamento de Contratos para aplicação de um percentual único de reajuste, ressalvadas as exceções regulamentares.
O percentual utilizado deve ser divulgado pela própria operadora.
Isso significa que o empresário não deve analisar somente:
“Quanto custa hoje?”
Também deve entender:
“Como funciona o reajuste desse contrato?”
Plano empresarial não segue o mesmo teto dos planos individuais
Esse ponto também precisa ficar claro.
Segundo a ANS, o percentual máximo definido anualmente pela agência é aplicado aos planos individuais e familiares sujeitos a essa regra.
Nos planos coletivos, as regras são diferentes.
Por isso, uma mensalidade inicial muito atrativa não deve ser o único motivo para escolher um plano empresarial.
6. Confira se enfermaria ou apartamento faz sentido
A acomodação influencia:
conforto na internação;
privacidade;
preço do plano.
Enfermaria
Normalmente envolve acomodação coletiva.
Pode ser interessante para empresas que desejam equilibrar benefício e orçamento.
Apartamento
Oferece acomodação individual nas condições previstas pelo produto.
Pode aumentar o custo, mas algumas empresas preferem oferecer um benefício mais completo.
Segundo a ANS, o tipo de acomodação deve estar claramente informado na documentação contratual entregue à empresa.
7. Regional ou nacional?
Uma empresa pequena não precisa automaticamente de um plano nacional.
Se todos os cinco funcionários:
moram na mesma região;
trabalham na mesma cidade;
raramente viajam;
um plano regional com boa rede pode fazer mais sentido.
Já uma empresa com:
equipe remota;
funcionários em diferentes estados;
viagens frequentes;
operação nacional;
pode precisar avaliar uma abrangência maior.
Veja também plano regional ou nacional: qual vale mais a pena?.
Quais operadoras vale colocar na cotação?
Não existe uma operadora que seja automaticamente a melhor para todas as empresas de cinco funcionários. Mas alguns dados podem ajudar a começar a comparação. Na Pesquisa Help 2026, os corretores participantes responderam qual operadora indicariam para uma PME. O resultado foi:
A Amil foi, portanto, a opção mais lembrada nesse recorte. Isso não significa que ela seja necessariamente a melhor opção para a sua empresa. A pesquisa representa a percepção dos profissionais participantes e deve ser utilizada como um dos elementos da decisão.
Por que a Amil apareceu com força entre os corretores?
A mesma pesquisa mostrou presença forte da Amil em diferentes critérios.
Ela recebeu:
20 respostas em custo-benefício;
19 em preferência geral;
18 para famílias;
17 para MEI;
16 para PME.
Por isso, faz sentido incluir a Amil em uma cotação para pequenas empresas quando houver produtos disponíveis para o perfil.
Mas isso ainda precisa ser confrontado com:
tabela de preços;
rede;
cidade;
idade dos beneficiários;
coparticipação;
hospitais desejados.
Veja também o comparativo Amil, SulAmérica ou Hapvida: qual plano PME avaliar?.
E SulAmérica?
A SulAmérica recebeu 4 respostas na pergunta específica sobre PME da Pesquisa Help.
Em outros critérios da pesquisa, entretanto, a operadora ganhou força principalmente em aspectos relacionados ao atendimento e hospitais de alto padrão.
Por isso, pode fazer sentido incluí-la na comparação quando esses critérios tiverem peso maior para a empresa.
O ponto é comparar produtos equivalentes.
Não faz sentido colocar lado a lado:
um produto regional econômico;
um produto nacional de categoria superior;
e concluir apenas pela diferença de preço que uma operadora é melhor ou pior.
E Hapvida?
A Hapvida recebeu 2 respostas na pergunta específica sobre PME, mas teve um resultado muito forte em outro critério da pesquisa: economia, com 21 respostas.
Isso mostra novamente que a melhor operadora muda conforme o objetivo.
Se a empresa possui orçamento mais restrito, pode valer a pena verificar as opções da Hapvida disponíveis na região e comparar:
preço;
rede local;
hospitais;
coparticipação;
abrangência.
Para uma empresa pequena, economizar na mensalidade pode ser relevante, mas a rede precisa funcionar para os funcionários.
Qual operadora faz mais sentido para sua empresa?
Amil, SulAmérica, Hapvida ou outra operadora? Não compare apenas o nome da marca. Coloque lado a lado produtos disponíveis para as mesmas cinco pessoas, com rede, acomodação e coparticipação semelhantes.
O melhor plano muda conforme a idade dos cinco funcionários
Imagine duas empresas.
Empresa A
Funcionários:
22 anos;
25 anos;
27 anos;
30 anos;
32 anos.
Empresa B
Funcionários:
38 anos;
45 anos;
51 anos;
56 anos;
61 anos.
Mesmo com cinco funcionários em cada empresa, as propostas podem apresentar valores bastante diferentes.
Segundo a ANS, a idade é um dos fatores que influenciam o preço do plano.
Por isso, conteúdos ou anúncios que informam apenas:
“plano empresarial para cinco pessoas a partir de R$ X”
devem ser tratados com cuidado.
Sem conhecer as idades, cidade e produto, o valor pode não representar sua empresa.
E se os funcionários quiserem incluir dependentes?
A inclusão depende das condições previstas no contrato.
Segundo a ANS, familiares podem participar do plano empresarial como dependentes respeitando os graus de parentesco previstos na legislação e as condições contratuais.
Na prática, antes da contratação, a empresa deve levantar:
quais funcionários querem aderir;
quais querem incluir cônjuges;
quantos filhos serão incluídos;
idades;
quem pagará pelos dependentes.
Veja também quem pode ser dependente no plano empresarial.
A empresa precisa pagar o plano inteiro?
Não necessariamente.
A política de benefício pode variar.
Uma empresa pode optar por:
Modelo 1 — Empresa paga 100% do titular
Funcionário paga apenas dependentes.
Modelo 2 — Empresa subsidia parte
Empresa paga um percentual e o funcionário paga o restante.
Modelo 3 — Empresa paga titular e dependentes
Benefício integral.
Modelo 4 — Empresa oferece acesso ao contrato
Funcionário assume parte maior do custo conforme a política adotada.
Antes da contratação, o empresário deve definir o orçamento mensal disponível para o benefício.
Quanto a empresa deveria reservar?
Em vez de começar perguntando:
“Qual é o plano mais barato?”
uma abordagem melhor é definir:
“Quanto consigo investir por funcionário por mês?”
Depois, filtre os produtos disponíveis dentro desse orçamento.
Por exemplo:
Passo 1: definir orçamento total.
Passo 2: listar hospitais indispensáveis.
Passo 3: escolher coparticipação ou não.
Passo 4: definir enfermaria ou apartamento.
Passo 5: comparar as operadoras disponíveis.
Essa sequência evita escolher um plano barato e depois descobrir que ele não atende às expectativas da equipe.
Plano de saúde ajuda uma pequena empresa a competir por talentos?
Pode fazer parte de uma estratégia de benefícios.
Para uma empresa com apenas cinco funcionários, perder um profissional-chave pode ter impacto operacional importante.
Por isso, o plano de saúde pode ser analisado não apenas como custo, mas como um componente do pacote de benefícios.
Isso não significa contratar o produto mais caro.
Significa escolher um plano que os funcionários realmente percebam como útil.
Uma rede próxima, um pronto-socorro adequado e condições claras de utilização podem ser mais valorizados do que uma marca conhecida com rede pouco conveniente para a equipe.
Como comparar propostas corretamente?
Escolha propostas equivalentes.
Se estiver comparando preço, tente manter iguais:
acomodação;
abrangência;
coparticipação;
perfil dos beneficiários;
segmentação;
nível aproximado da rede.
Depois compare as diferenças.
Nosso guia sobre como comparar propostas de planos de saúde pode ajudar nessa etapa.
O plano mais barato costuma ser o melhor para cinco funcionários?
Não necessariamente.
O plano mais barato pode fazer sentido quando:
a rede atende bem;
a abrangência é suficiente;
a coparticipação é aceitável;
o orçamento é prioridade.
Mas pagar um pouco mais pode valer a pena quando há diferença relevante em:
hospitais;
pronto-socorro;
laboratórios;
abrangência;
acomodação;
experiência de utilização.
Por isso, a comparação precisa considerar custo-benefício, e não somente preço.
E se a empresa crescer?
Esse ponto também merece atenção.
Hoje podem existir apenas cinco funcionários.
Em 12 meses, podem ser:
8;
12;
20;
Antes de contratar, pergunte:
Como novos funcionários são incluídos?
Qual documentação será necessária?
Como será calculado o preço das novas vidas?
Dependentes poderão entrar?
Existe prazo para inclusão após admissão?
O produto continuará disponível para novas entradas?
Isso reduz problemas conforme a empresa cresce.
Se chegar a 30 beneficiários, as regras mudam?
Algumas regras regulatórias mudam.
Segundo a ANS, nos planos empresariais com 30 ou mais beneficiários, quem ingressa dentro de até 30 dias da celebração do contrato ou da vinculação à empresa fica isento de carência, nas condições previstas pela regulamentação.
O tratamento do reajuste também é diferente.
Nos contratos com 30 ou mais beneficiários, as cláusulas de reajuste são negociadas entre a pessoa jurídica contratante e a operadora ou administradora, e a operadora deve disponibilizar a fundamentação e memória de cálculo conforme as regras da ANS.
Por isso, vale acompanhar a evolução da quantidade de vidas.
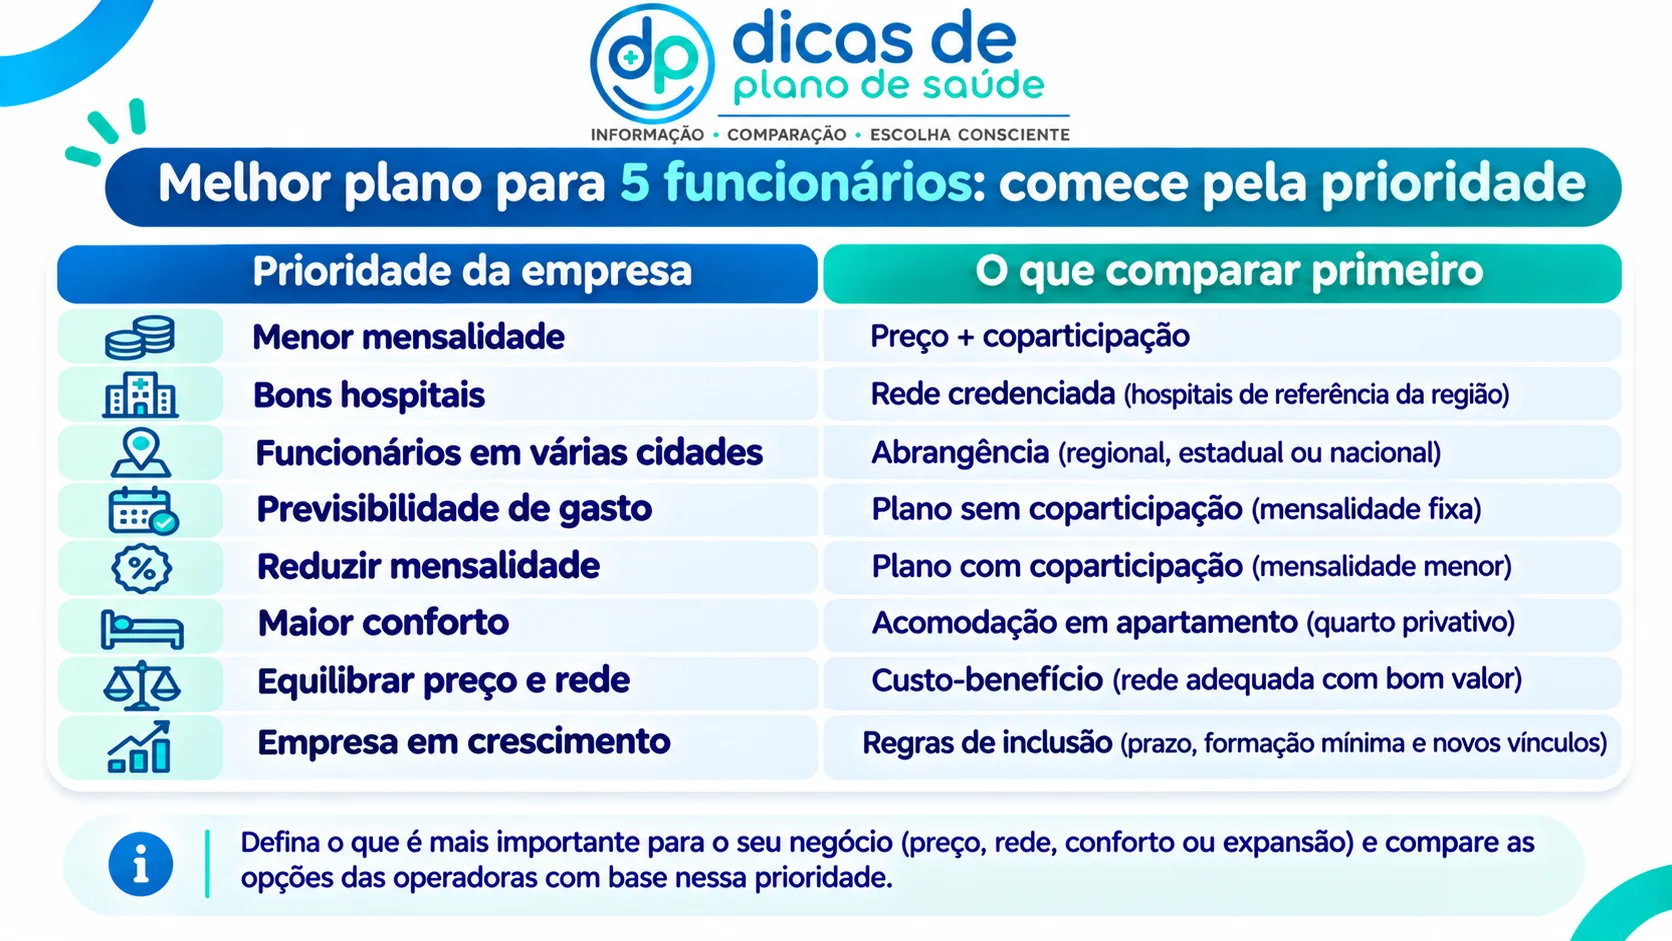
Checklist para empresa de 5 funcionários
Antes de fechar contrato, confirme:
☐ CNPJ elegível
☐ 5 titulares ou número total de vidas
☐ Idade de todos os beneficiários
☐ Dependentes
☐ Cidade de residência dos funcionários
☐ Hospitais importantes
☐ Laboratórios importantes
☐ Enfermaria ou apartamento
☐ Coparticipação ou sem coparticipação
☐ Valor total mensal
☐ Carências
☐ Abrangência
☐ Forma de reajuste
☐ Processo de inclusão de novos funcionários
☐ Quem pagará titulares e dependentes
Se ainda está começando a pesquisa, veja também qual plano de saúde contratar para uma pequena empresa.
Descubra as opções para seus 5 funcionários
Quer comparar planos empresariais para uma equipe de cinco funcionários? Informe as idades, cidade, CNPJ, dependentes e hospitais desejados para comparar produtos disponíveis de acordo com o perfil real da empresa.
Afinal, qual é o melhor plano de saúde para uma empresa de 5 funcionários?
Não existe uma única operadora que seja a melhor para todas as empresas com cinco funcionários.
A escolha depende principalmente de:
idade da equipe;
cidade;
dependentes;
orçamento;
rede desejada;
coparticipação;
acomodação;
abrangência.
A Pesquisa Help 2026 mostrou uma preferência maior dos corretores participantes pela Amil no cenário PME, com 16 respostas, seguida por SulAmérica com 4, Hapvida com 2 e outras operadoras com 6.
Esse dado é útil para começar uma cotação, mas não substitui a comparação das propostas.
Para uma empresa pequena, o melhor caminho é colocar duas ou três opções lado a lado com características semelhantes e avaliar qual entrega a melhor combinação entre preço e utilização real.
Perguntas frequentes
Qual o melhor plano de saúde para uma empresa com 5 funcionários?
+
Não existe uma única resposta. O melhor produto depende das idades, cidade, rede desejada, coparticipação, abrangência e orçamento da empresa. Na Pesquisa Help 2026, a Amil foi a operadora mais lembrada pelos corretores participantes para PME, mas a decisão deve ser feita com propostas reais.
Empresa com 5 funcionários pode contratar plano empresarial?
+
Sim, desde que atenda aos critérios de elegibilidade da operadora e do produto escolhido.
5 funcionários significam 5 vidas?
+
Não. Se houver inclusão de cônjuges, filhos ou outros dependentes permitidos pelo contrato, o número total de beneficiários pode ser maior.
Plano empresarial para 5 funcionários tem carência?
+
Pode ter. Segundo a ANS, planos coletivos empresariais com até 29 beneficiários podem exigir carência conforme o contrato.
Empresa com 5 funcionários tem carência zero?
+
Não automaticamente. Condições comerciais de redução ou isenção podem existir, mas precisam ser confirmadas na proposta.
Atua no desenvolvimento de projetos digitais voltados para o mercado de planos de saúde, geração de leads, SEO, conteúdo e experiência do usuário. Participa da criação de conteúdos relacionados a operadoras, modalidades de contratação, rede credenciada e comparativos do setor.
Conteúdos relacionados