Plano de saúde para 5 vidas: quais opções uma empresa pode avaliar?
Uma empresa que precisa contratar plano de saúde para 5 vidas pode avaliar diferentes combinações de operadoras, redes, coparticipação, acomodação e abrangência. O primeiro passo é identificar quem são essas cinco pessoas, suas idades e onde utilizarão o plano.
5 vidas e 5 funcionários são a mesma coisa?
Não.
Essa é justamente a principal diferença entre este cenário e uma busca por melhor plano de saúde para empresa de 5 funcionários.
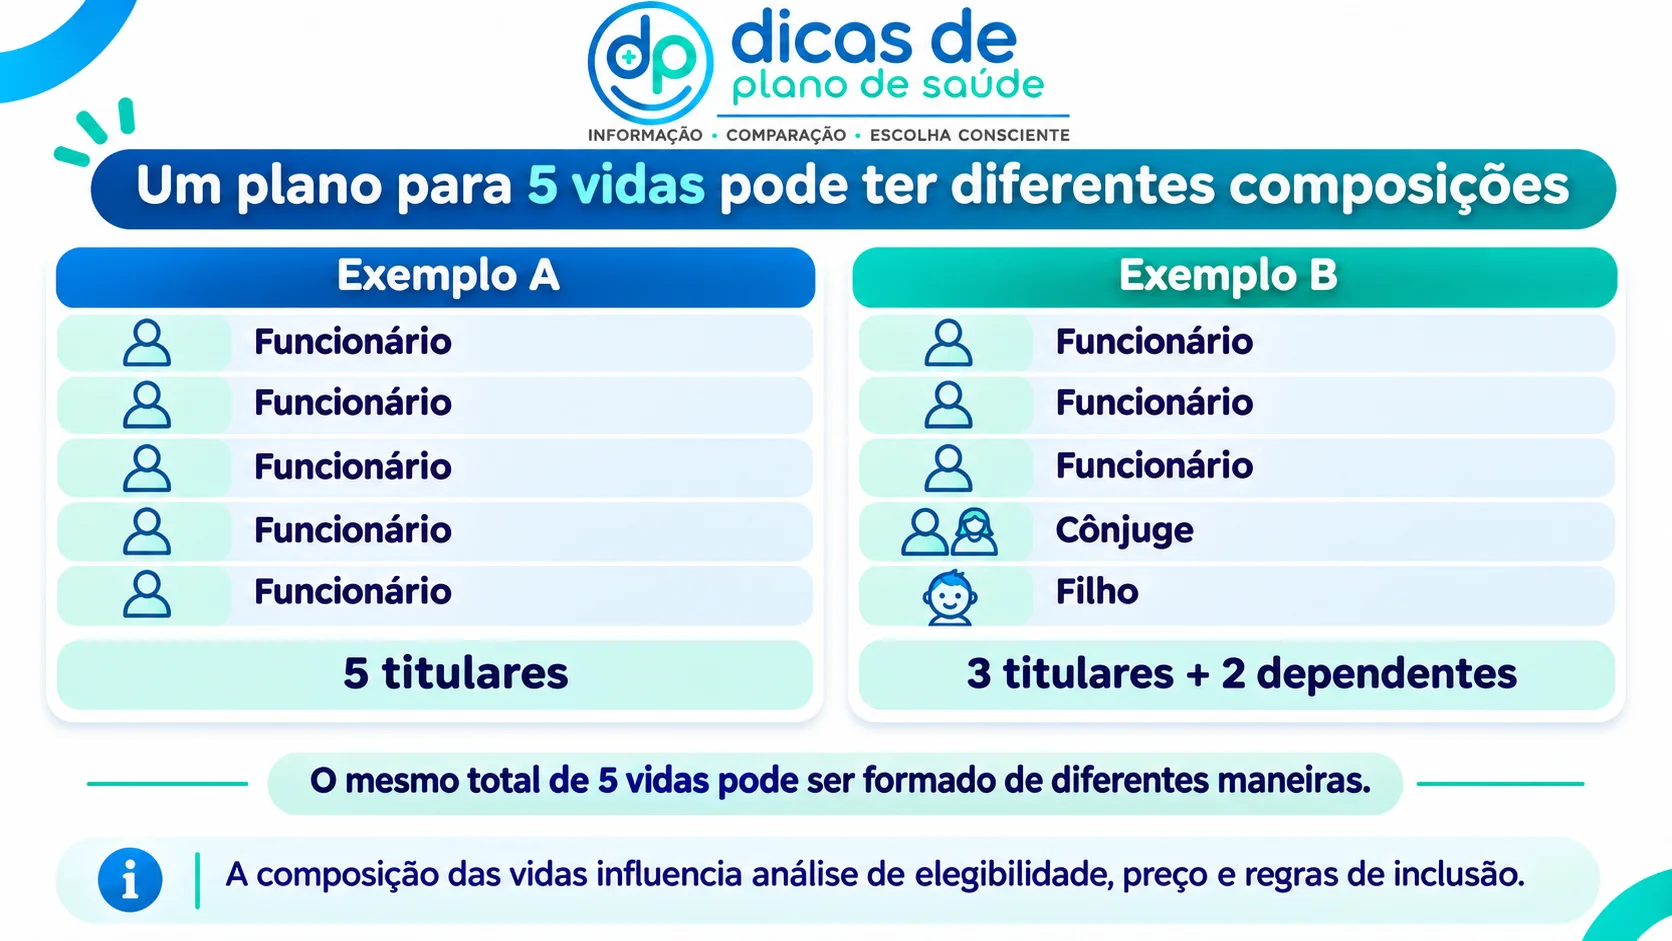
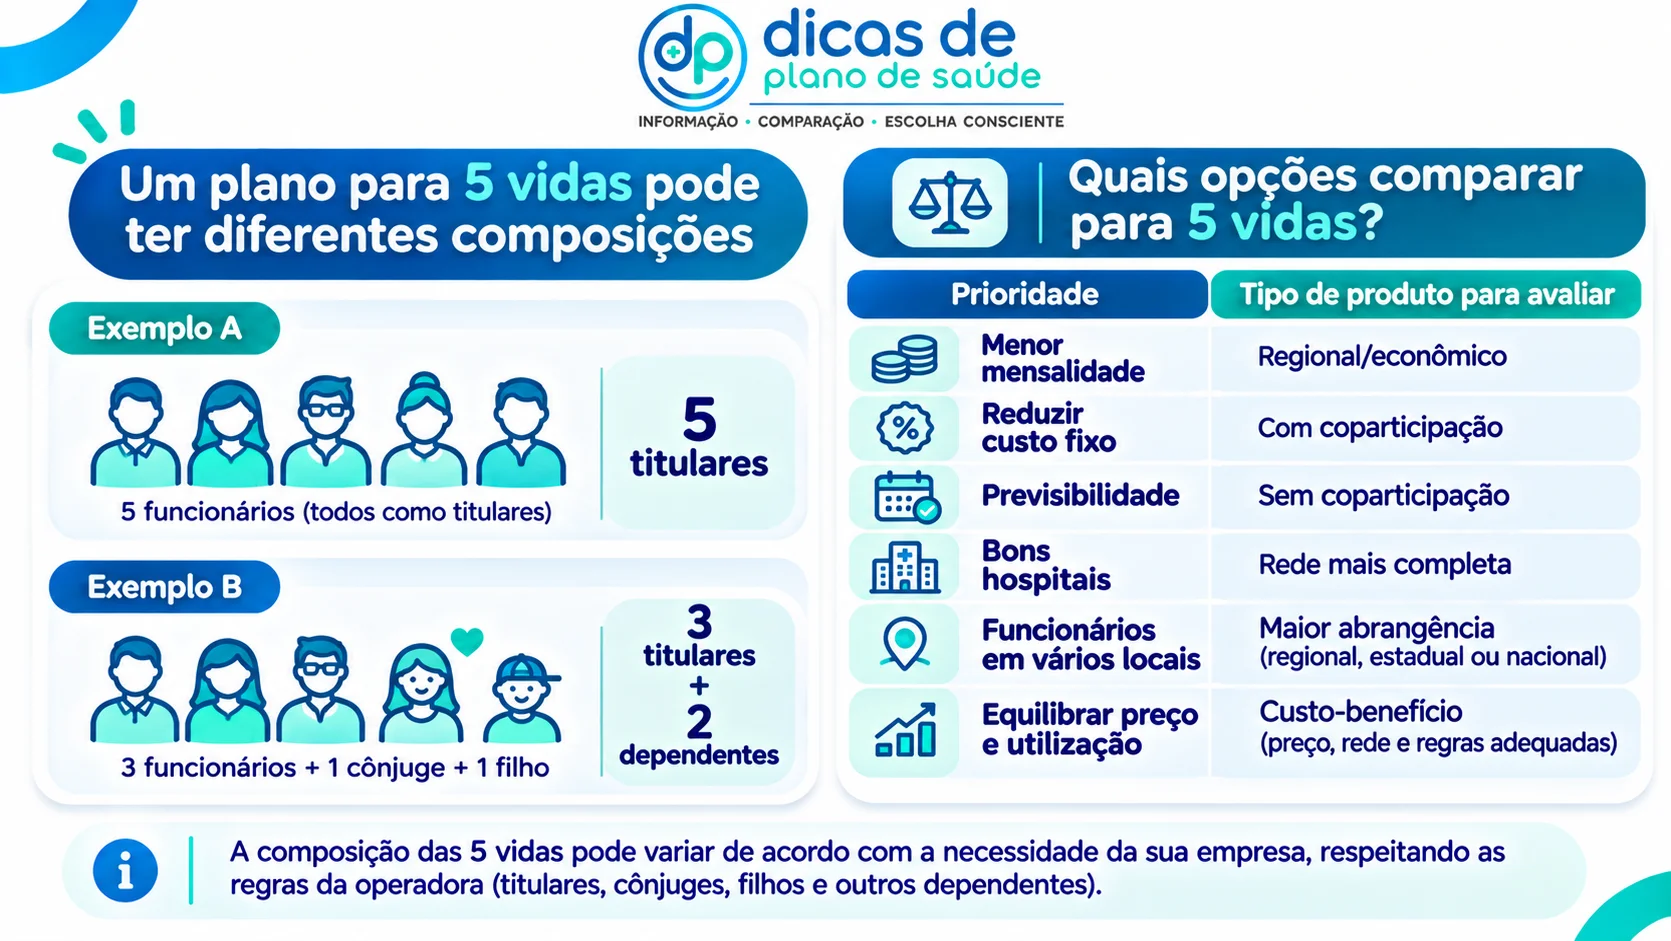
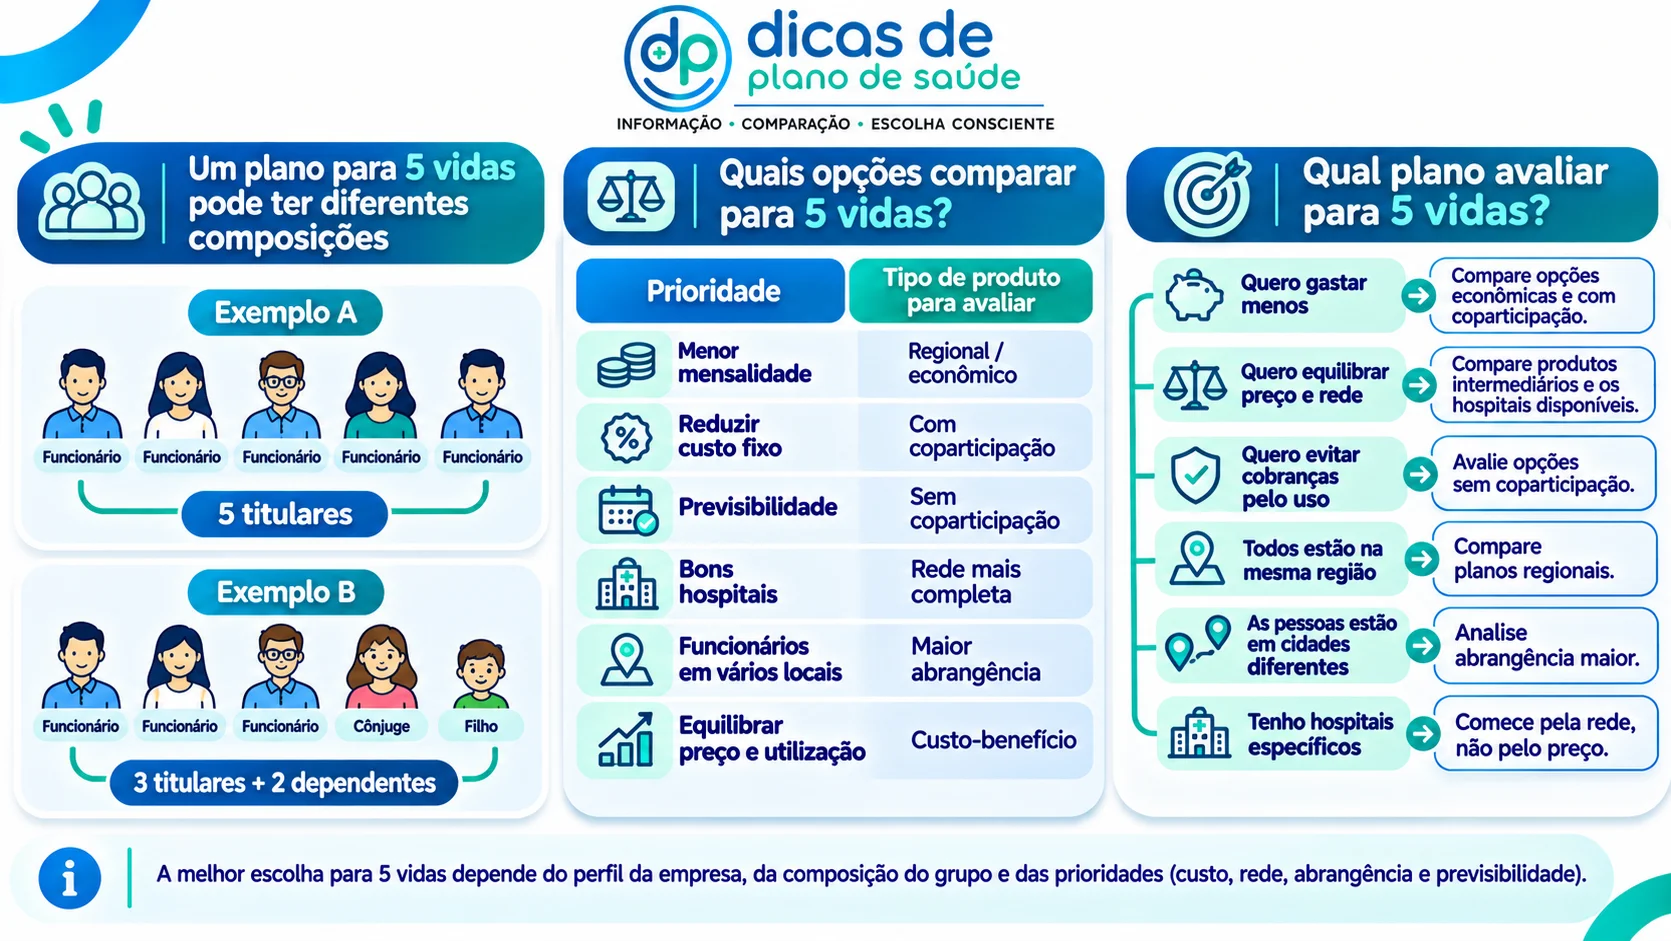
Imagine estes dois casos:
Empresa A
5 funcionários;
nenhum dependente.
Total: 5 vidas.
Empresa B
3 funcionários;
2 dependentes.
Total: 5 vidas.
As duas empresas estão cotando exatamente cinco beneficiários, mas a composição pode ser diferente.
Isso também acontece quando os beneficiários possuem idades muito diferentes.
A idade das 5 vidas pode mudar bastante a cotação
Compare dois grupos hipotéticos.
Grupo 1
22 anos;
25 anos;
28 anos;
31 anos;
34 anos.
Grupo 2
31 anos;
42 anos;
48 anos;
56 anos;
61 anos.
Os dois possuem exatamente cinco vidas, mas não devem ser tratados como se fossem a mesma cotação.
Segundo a ANS, a idade está entre os fatores que podem influenciar o valor do plano, junto com características como rede e locais de atendimento.
Por isso, anúncios do tipo:
“Plano empresarial para 5 vidas a partir de R$ X”
servem apenas como referência inicial.
O preço real depende do grupo.
Quem pode entrar no plano empresarial?
Segundo a ANS, o plano coletivo empresarial é contratado por uma pessoa jurídica para oferecer assistência às pessoas vinculadas à empresa. Podem participar empregados e, conforme as condições previstas, outros vínculos como sócios, administradores e estagiários. Familiares também podem participar como dependentes dentro das regras aplicáveis e do contrato. Por isso, antes da cotação, é importante definir quem são exatamente as cinco vidas. Por exemplo:
Compare planos para suas 5 vidas
Já sabe quem serão os cinco beneficiários? Informe CNPJ, cidade, idades, vínculos e hospitais desejados para comparar planos empresariais disponíveis para o perfil real do grupo.
Quais opções uma empresa com 5 vidas deve colocar na comparação?
Em vez de começar pela marca, recomendamos montar a comparação por perfil de produto.
Opção 1: plano regional mais econômico
Pode ser a primeira opção para uma empresa que deseja oferecer assistência médica mantendo o custo sob controle.
Esse tipo de produto tende a fazer mais sentido quando:
todos trabalham na mesma região;
os funcionários moram próximos;
não há necessidade frequente de atendimento fora do estado;
a rede local é suficiente.
O ponto principal é verificar quais hospitais e laboratórios fazem parte daquela rede específica.
Um plano regional pode ser uma ótima solução em uma cidade e inadequado em outra.
Por isso, consulte sempre a rede credenciada antes de escolher.
Opção 2: plano com equilíbrio entre preço e rede
Nem toda empresa procura simplesmente a menor mensalidade. Para muitas pequenas empresas, a prioridade é encontrar um meio-termo: mensalidade aceitável + hospitais conhecidos + laboratórios acessíveis. Na Pesquisa Help 2026, quando os corretores participantes responderam qual operadora indicariam para PME, os resultados foram:
Esse resultado não significa que a Amil será automaticamente melhor para qualquer grupo de cinco vidas. Ele indica que, entre os participantes da pesquisa, a operadora teve forte lembrança para o perfil PME. Por isso, quando houver disponibilidade para a empresa, pode fazer sentido colocá-la entre as opções da cotação e comparar sua proposta com outras operadoras.
Opção 3: plano focado em economia
Se a empresa possui orçamento restrito, vale incluir pelo menos uma proposta cujo objetivo principal seja reduzir a mensalidade.
A própria Pesquisa Help encontrou uma diferença interessante.
Quando os profissionais foram questionados especificamente sobre economia, a Hapvida recebeu 21 respostas.
No critério custo-benefício, por outro lado, a Amil recebeu 20 respostas.
Os resultados estão detalhados na Pesquisa Help 2026 e na planilha da pesquisa.
Isso mostra uma diferença importante:
economia não é necessariamente igual a custo-benefício.
Uma operadora pode ter preços competitivos, mas outra proposta pode justificar uma mensalidade maior oferecendo uma rede considerada mais adequada pelo contratante.
Veja também o comparativo Amil ou Hapvida: qual apresenta melhor custo-benefício segundo os corretores?.
Opção 4: plano com coparticipação
Para apenas cinco vidas, essa opção merece entrar na simulação.
No plano com coparticipação, existe uma mensalidade e podem existir valores adicionais relacionados à utilização de determinados serviços.
Por exemplo:
consulta;
exame;
pronto-socorro;
terapia;
outros procedimentos previstos no contrato.
A vantagem potencial é uma mensalidade menor.
A desvantagem é que o custo de utilização precisa ser considerado.
Compare sempre:
Plano A
mensalidade menor + coparticipação
versus
Plano B
mensalidade maior + menor ou nenhuma cobrança de utilização.
Veja nosso guia completo sobre plano com ou sem coparticipação.
Opção 5: plano sem coparticipação
Uma empresa também pode avaliar produtos sem coparticipação quando disponíveis para o perfil da contratação.
Essa alternativa pode ser interessante quando a empresa procura:
maior previsibilidade para o funcionário;
benefício percebido como mais completo;
evitar cobranças relacionadas à utilização;
equipe que utiliza serviços médicos com mais frequência.
A mensalidade pode ser superior à de opções com coparticipação.
Por isso, compare o custo anual estimado, e não apenas o primeiro boleto.
Opção 6: plano com rede mais completa
Outra possibilidade é usar as cinco vidas para contratar um produto cujo foco seja a rede.
Isso pode fazer sentido quando a empresa ou os colaboradores priorizam:
hospitais específicos;
laboratórios conhecidos;
determinadas regiões;
maior quantidade de prestadores.
A primeira pergunta deve ser:
Quais hospitais essas cinco pessoas realmente querem utilizar?
Depois, compare quais produtos incluem esses hospitais.
Nosso conteúdo sobre como comparar a rede credenciada de dois planos ajuda nessa análise.
imagem
Opção 7: plano regional
Se todas as cinco vidas estão concentradas em uma única região, um plano regional pode ter bastante sentido.
Por exemplo:
Empresa em São Paulo
As cinco pessoas trabalham e moram na Grande São Paulo.
Nesse cenário, talvez não seja necessário pagar mais apenas para possuir uma abrangência nacional que dificilmente será utilizada.
O importante é verificar se a rede regional atende às necessidades reais.
Opção 8: plano com abrangência maior
Agora imagine outra empresa:
2 pessoas em São Paulo;
1 em Campinas;
1 no Rio de Janeiro;
1 em Curitiba.
Mesmo com apenas cinco vidas, o desafio muda completamente.
A empresa precisa analisar:
disponibilidade de rede nas cidades;
deslocamentos;
cobertura do produto;
viagens;
atendimento fora da região de origem.
Nesse caso, vale entender a diferença entre plano regional ou nacional.
Compare configurações, não apenas operadoras
Quer saber se compensa regional, nacional, com coparticipação ou sem? Compare as cinco vidas usando as mesmas idades e os mesmos critérios. Assim fica mais fácil entender onde está a diferença real entre as propostas.
Amil, SulAmérica ou Hapvida para 5 vidas?
A resposta depende das regras comerciais disponíveis no momento da cotação, da região e do perfil dos beneficiários.
Mas a pesquisa interna da Help fornece alguns sinais úteis.
Amil
Na Pesquisa Help 2026, ganhou destaque em:
PME — 16 respostas;
custo-benefício — 20;
preferência geral — 19.
SulAmérica
Teve presença menor na pergunta específica de PME, com 4 respostas, mas ganhou força em outros pontos da pesquisa, principalmente atendimento e hospitais de alto padrão.
Hapvida
Recebeu 2 respostas especificamente em PME, mas foi fortemente associada à economia, com 21 respostas.
Esses dados ajudam a entender que diferentes operadoras podem atender prioridades diferentes.
Veja a comparação específica entre Amil, SulAmérica e Hapvida para PME.
Devo escolher a operadora mais indicada pelos corretores?
Não isoladamente.
A Pesquisa Help 2026 representa a percepção dos profissionais participantes e ajuda a identificar tendências.
Mas para cinco vidas, a escolha deve considerar a proposta efetivamente disponível.
Uma operadora pode ser muito bem avaliada de maneira geral e, ainda assim:
não possuir o produto adequado naquela cidade;
não incluir o hospital desejado;
apresentar mensalidade acima do orçamento;
ter coparticipação incompatível com a expectativa do grupo.
Por isso, a pesquisa serve como ponto de partida, não como substituta da cotação.
Plano para 5 vidas tem carência?
Pode ter.
Esse é um ponto especialmente importante nessa contratação.
Segundo a ANS, nos planos coletivos empresariais com até 29 beneficiários, poderá haver aplicação de carência.
Como um plano com cinco vidas está abaixo desse limite, a empresa deve conferir a tabela de carências apresentada na proposta.
A operadora pode oferecer prazos inferiores aos máximos legais ou condições comerciais específicas, mas isso precisa ser confirmado.
Quais são os limites máximos de carência?
Segundo a ANS, quando houver carência, os limites máximos previstos incluem:
24 horas para urgência e emergência nas condições regulamentares;
300 dias para parto a termo;
180 dias para as demais situações.
A operadora pode estabelecer períodos menores.
Por isso, duas propostas semelhantes em preço podem apresentar condições iniciais diferentes.
Como funciona o reajuste de um plano com 5 vidas?
Um contrato de apenas cinco beneficiários normalmente estará dentro da regra dos contratos coletivos com menos de 30 beneficiários.
Segundo a ANS, as operadoras devem reunir seus contratos coletivos com menos de 30 beneficiários em um agrupamento para aplicação do mesmo percentual de reajuste anual, salvo situações regulamentares específicas.
O percentual aplicado ao agrupamento deve ser divulgado pela própria operadora.
Isso é importante porque o empresário não deve escolher pensando apenas na mensalidade inicial.
Compare também:
histórico;
regras contratuais;
aniversário do contrato;
faixa etária das vidas.
O reajuste é igual ao dos planos individuais?
Não.
A ANS explica que as regras de reajuste dos planos coletivos são diferentes das aplicadas aos planos individuais e familiares. Nos coletivos com menos de 30 beneficiários existe a regra de agrupamento de contratos.
Por isso, uma proposta empresarial muito barata na entrada deve ser analisada também considerando a evolução futura do contrato.
Quanto custa plano de saúde para 5 vidas?
Não existe um único preço.
Para chegar a uma cotação real, normalmente será necessário informar pelo menos:
cidade ou região;
CNPJ;
quantidade de beneficiários;
idade das cinco pessoas;
vínculo;
dependentes;
acomodação;
coparticipação desejada.
O preço também muda conforme a rede e a abrangência.
Por isso, comparar apenas uma tabela genérica pode gerar expectativa incorreta.
Como escolher entre as opções?
Eu usaria esta ordem:
1. Defina o orçamento
Quanto a empresa pode investir mensalmente nas cinco vidas?
2. Liste hospitais importantes
Elimine propostas que não atendam à necessidade principal do grupo.
3. Escolha o modelo de coparticipação
Compare o impacto no custo fixo e na utilização.
4. Defina abrangência
Regional é suficiente ou as pessoas precisam utilizar o plano em outras regiões?
5. Compare carências
Especialmente se algum beneficiário precisa utilizar o plano em breve.
6. Verifique o reajuste
Entenda como funciona antes de olhar apenas para o preço inicial.
7. Só então escolha a operadora
Assim, a marca passa a ser analisada dentro do produto que realmente atende ao grupo.
O que perguntar antes de fechar o plano?
Para cada proposta, pergunte:
Qual é o nome exato do produto?
Qual é a rede?
Quais hospitais estão incluídos?
Quais laboratórios estão incluídos?
O plano é regional ou nacional?
Tem coparticipação?
Quanto custa a utilização?
É enfermaria ou apartamento?
Quais são as carências?
Quanto custam as cinco vidas juntas?
Como funciona o reajuste?
Como incluir uma sexta vida depois?
É possível incluir dependentes futuramente?
E se a empresa crescer para 6, 10 ou 20 vidas?
A contratação deve ser pensada também para o crescimento.
Hoje são cinco.
Amanhã podem ser:
6;
8;
10;
Antes de contratar, verifique se o produto permite novas inclusões e quais serão as regras.
Uma empresa em expansão não deve analisar apenas as cinco vidas atuais.
Também precisa pensar em como o benefício acompanhará novas admissões.
Existe diferença entre plano para 2, 3 e 5 vidas?
Pode existir do ponto de vista das regras comerciais das operadoras.
Por isso, uma empresa que hoje possui cinco beneficiários pode encontrar opções diferentes de uma contratação menor.
Se o grupo ainda está sendo montado, vale consultar também:
Plano empresarial para 2 vidas: como contratar e quem pode entrar?
e
Checklist para cotar um plano empresarial de 5 vidas
Antes de pedir propostas, tenha em mãos:
☐ CNPJ
☐ cidade da empresa
☐ cidade dos beneficiários
☐ cinco idades
☐ vínculo de cada pessoa
☐ titulares e dependentes
☐ hospitais desejados
☐ laboratórios importantes
☐ orçamento aproximado
☐ preferência por coparticipação
☐ enfermaria ou apartamento
☐ necessidade de cobertura regional ou nacional
Quanto mais completas essas informações, mais útil será a comparação.
Veja quais opções existem para suas 5 vidas
Precisa contratar um plano empresarial para exatamente cinco beneficiários? Envie as idades, cidade, CNPJ e composição do grupo para comparar as opções disponíveis por rede, preço, coparticipação e abrangência.
Afinal, quais opções uma empresa com 5 vidas pode avaliar?
Uma empresa com cinco vidas pode avaliar planos regionais ou de maior abrangência, com ou sem coparticipação e com diferentes níveis de rede credenciada.
Não existe uma operadora universalmente melhor para todos os grupos.
Na Pesquisa Help 2026, a Amil recebeu 16 respostas no critério PME, enquanto a SulAmérica recebeu 4, a Hapvida 2 e outras operadoras somaram 6.
Em outros critérios, o resultado mudou: a Hapvida teve forte associação à economia, enquanto a Amil ganhou força em custo-benefício.
Por isso, a melhor estratégia é montar uma cotação com produtos de perfis diferentes e eliminar aqueles que não atendem à rede, ao orçamento ou às necessidades das cinco pessoas.
O ponto principal é:
não escolha um “plano para 5 vidas” apenas pelo número de beneficiários. Escolha considerando quem são essas cinco vidas.
Perguntas frequentes
Empresa pode contratar plano de saúde para exatamente 5 vidas?
+
Sim, desde que exista produto disponível para essa composição e a empresa e os beneficiários atendam às regras de elegibilidade da operadora.
5 vidas precisam ser 5 funcionários?
+
Não. O grupo pode ser formado por titulares e dependentes permitidos pelo contrato.
Posso contratar plano para 3 funcionários e 2 dependentes?
+
Pode ser possível, desde que os três titulares sejam elegíveis e os dois dependentes atendam às regras do contrato.
Qual é o melhor plano empresarial para 5 vidas?
+
Não existe uma única opção melhor. É necessário comparar idade, cidade, rede, preço, coparticipação, abrangência e carências.
Amil é uma opção para 5 vidas?
+
Pode ser, caso exista produto disponível para a região e composição do grupo. Na Pesquisa Help 2026, a Amil foi a operadora mais lembrada pelos participantes no critério PME.
Atua no desenvolvimento de projetos digitais voltados para o mercado de planos de saúde, geração de leads, SEO, conteúdo e experiência do usuário. Participa da criação de conteúdos relacionados a operadoras, modalidades de contratação, rede credenciada e comparativos do setor.
Conteúdos relacionados