Melhor plano de saúde para empresa de 10 funcionários: o que comparar?
O melhor plano de saúde para uma empresa com 10 funcionários é aquele que equilibra preço, rede credenciada, coparticipação, abrangência e condições de contratação para o perfil real da equipe. Não existe uma única operadora que seja a melhor para todas as empresas.
Resposta rápida: qual o melhor plano para uma empresa com 10 funcionários?
Para uma empresa com dez funcionários, vale comparar pelo menos três perfis de plano:
uma opção mais econômica, para entender o menor custo possível;
uma opção intermediária, equilibrando preço e rede;
uma opção com rede ou benefícios superiores, para entender o que a empresa ganharia pagando mais.
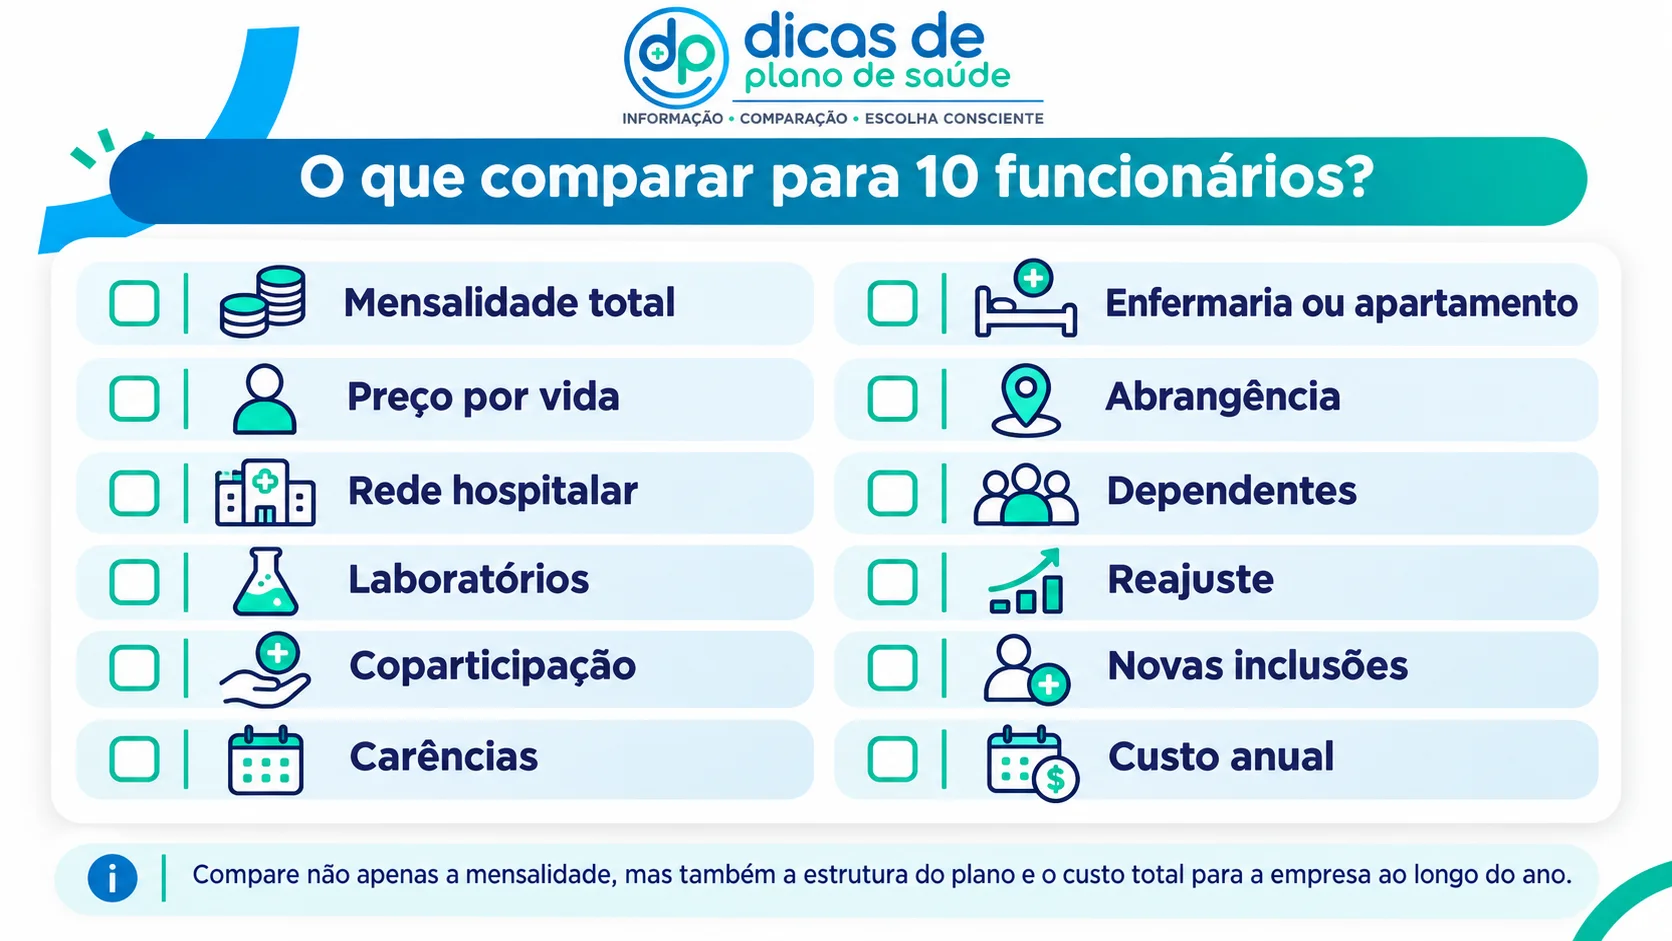
Depois, compare:
valor total mensal;
preço por beneficiário;
rede de hospitais;
laboratórios;
coparticipação;
acomodação;
abrangência;
carências;
regras de reajuste;
inclusão de dependentes;
processo para novas admissões.
A melhor opção será aquela que fizer sentido para o orçamento e para o perfil dos funcionários.
Empresa com 10 funcionários pode contratar plano empresarial?
Sim, desde que a empresa e os beneficiários atendam aos critérios de elegibilidade do contrato e do produto escolhido.
Segundo a ANS, o plano coletivo empresarial é contratado por uma pessoa jurídica para pessoas vinculadas a ela. Entre os possíveis beneficiários estão empregados, sócios, administradores e estagiários, além de familiares que podem participar como dependentes conforme as condições do contrato.
Se você ainda está entendendo essa modalidade, veja também como funciona o plano de saúde empresarial.
Para empresas menores, também recomendamos entender o que é plano de saúde PME e como funciona.
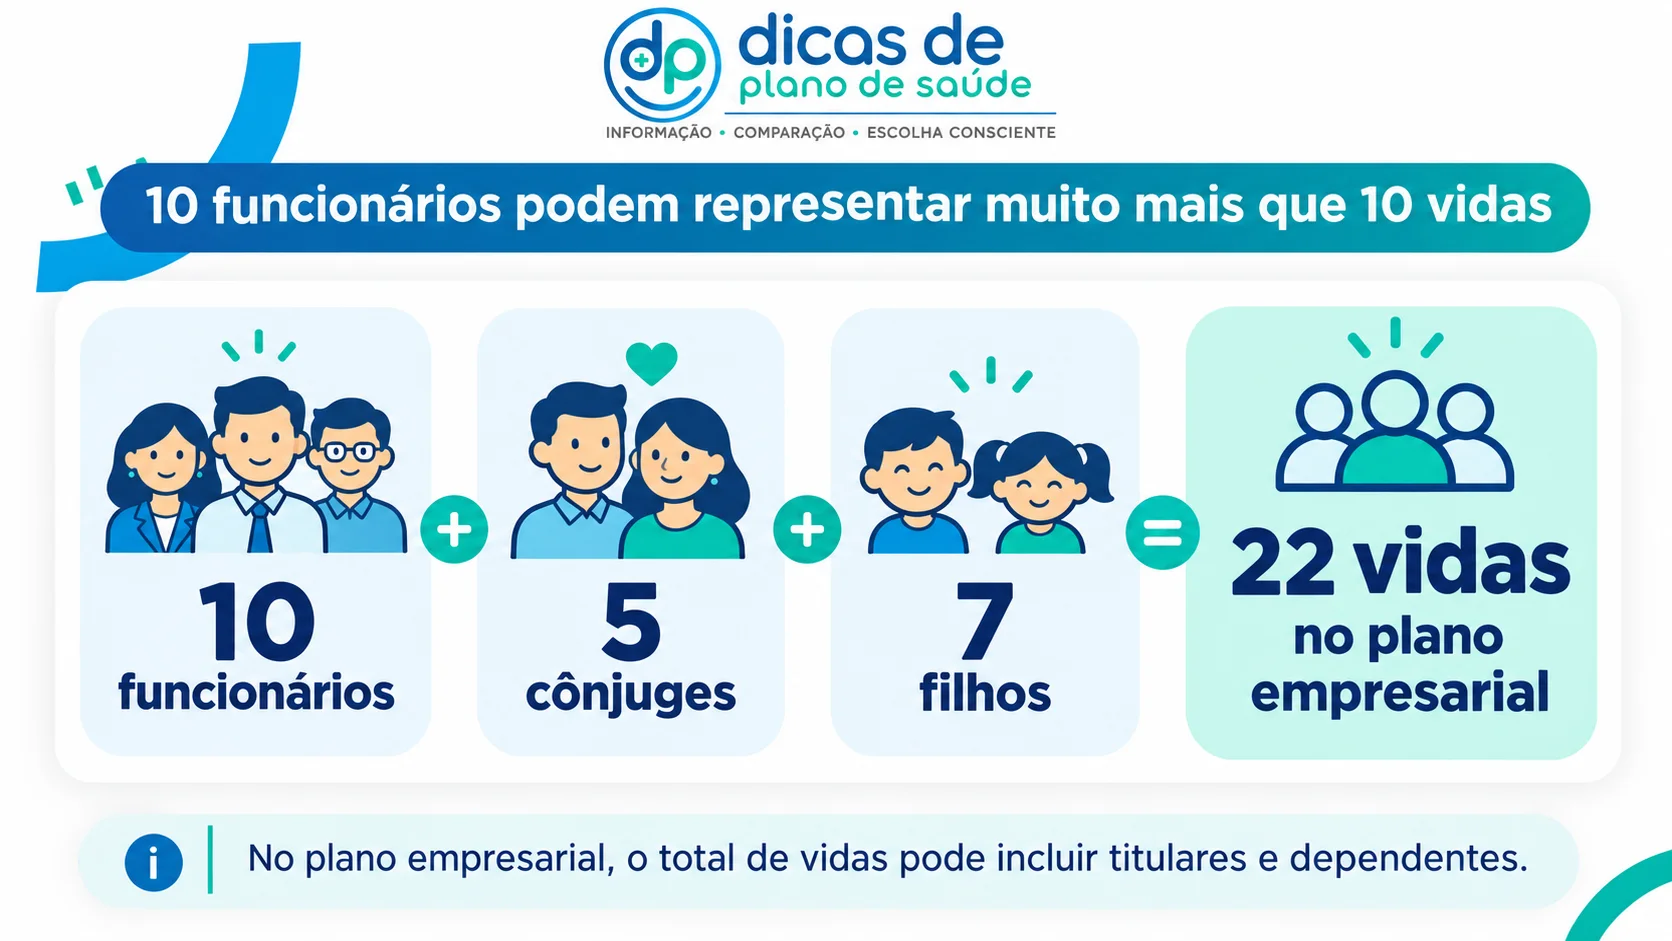
10 funcionários são necessariamente 10 vidas?
Não.
Veja dois exemplos.
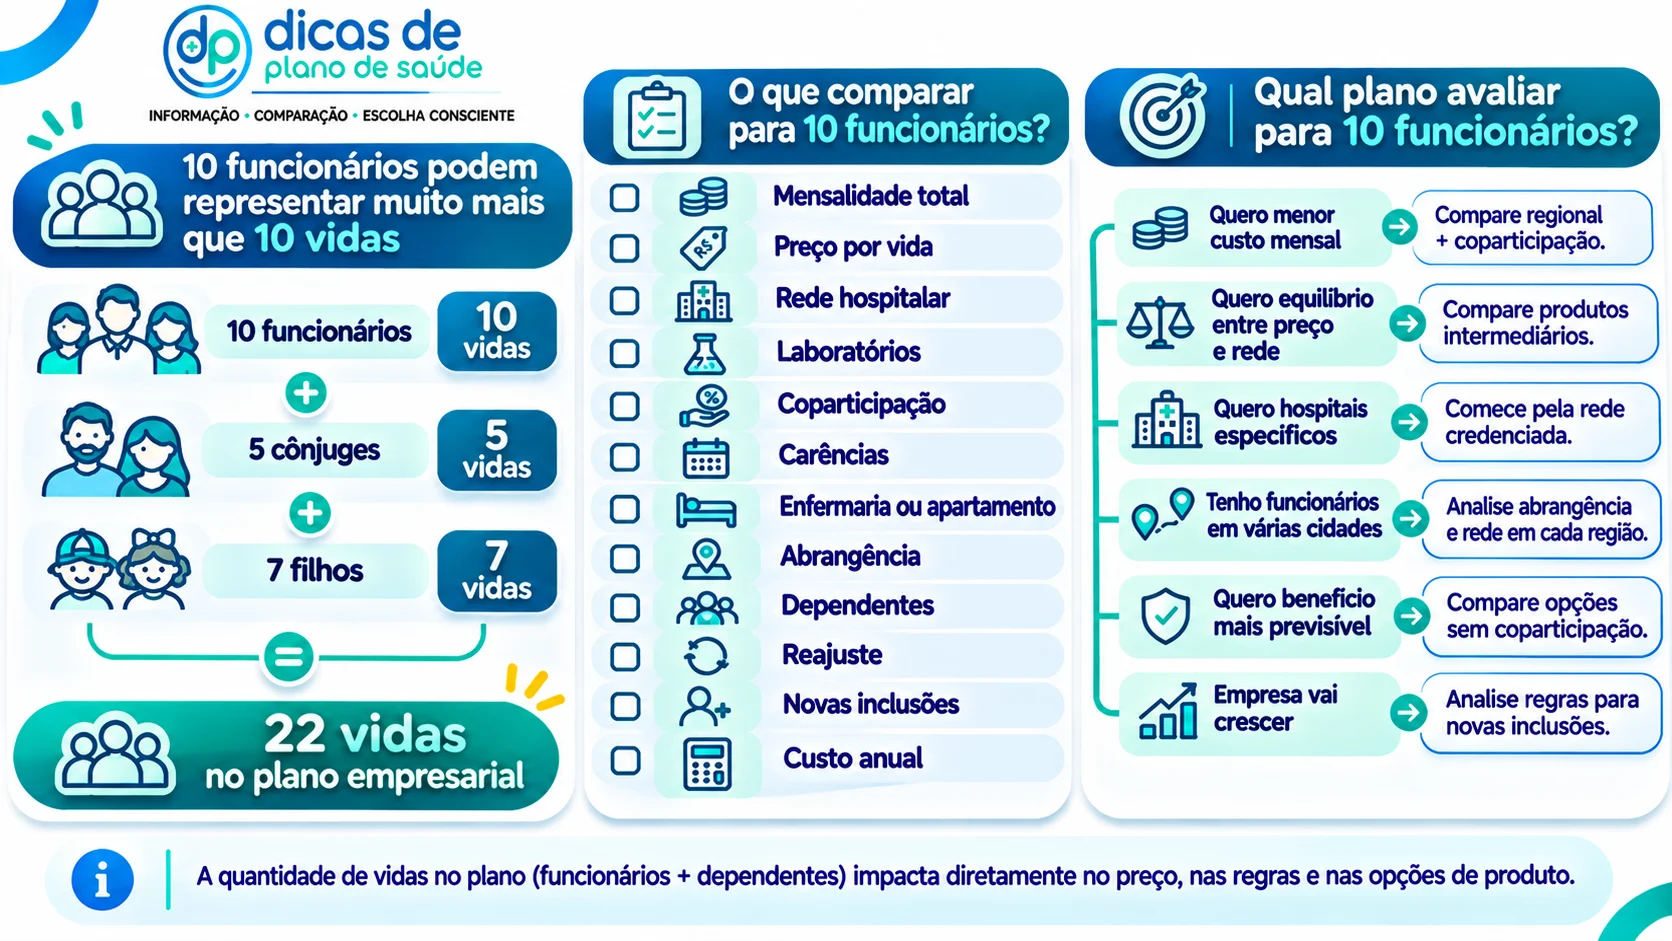
Empresa A
10 funcionários;
nenhum dependente.
Total: 10 vidas.
Empresa B
10 funcionários;
5 cônjuges;
7 filhos.
Total: 22 vidas.
As duas empresas possuem exatamente dez funcionários, mas o tamanho dos contratos é bastante diferente.
Por isso, antes de solicitar cotações, monte a relação completa de:
titulares;
dependentes;
idades;
cidades;
vínculo com a empresa.
Isso evita comparar propostas com premissas diferentes.
Compare planos para seus 10 funcionários
Quer saber quais planos empresariais podem atender sua equipe? Informe CNPJ, cidade, idade dos funcionários e quantidade de dependentes para comparar propostas por preço, rede, coparticipação e abrangência.
O que comparar em um plano para 10 funcionários?
Há sete critérios que deveriam vir antes da escolha da operadora.
1. Comece pela rede credenciada
Antes de olhar apenas para a mensalidade, pergunte aos responsáveis pelo benefício:
Quais hospitais precisam estar no plano?
Depois verifique:
hospitais gerais;
pronto-socorros;
laboratórios;
maternidades;
clínicas;
atendimento pediátrico;
localização dos prestadores.
Segundo a ANS, o preço do plano está relacionado, entre outros fatores, aos serviços oferecidos, aos locais onde o beneficiário poderá ser atendido e à idade. A agência recomenda comparar diferentes produtos antes de decidir.
Para dez funcionários, isso pode ser ainda mais importante.
Se sete pessoas moram em uma região e determinado plano praticamente não possui rede ali, uma mensalidade menor pode não compensar.
Veja também como comparar a rede credenciada de dois planos.
Não compare apenas a marca da operadora
Duas propostas da mesma operadora podem possuir redes bastante diferentes.
Por isso, não pergunte somente:
“É Amil?”
ou
“É SulAmérica?”
Pergunte:
“Qual é o produto e qual rede exatamente está incluída?”
Essa diferença é fundamental.
Um produto de entrada e um produto superior da mesma operadora não devem ser tratados como se fossem iguais.
2. Calcule o custo total da empresa
Com dez funcionários, uma pequena diferença individual começa a ter impacto maior.
Imagine uma diferença hipotética de R$ 100 por beneficiário.
Com dez pessoas:
R$ 100 × 10 = R$ 1.000 por mês
Em 12 meses:
R$ 12.000
E se houver 20 beneficiários entre funcionários e dependentes:
R$ 24.000 por ano de diferença, antes de considerar reajustes ou coparticipações.
Por isso, avalie:
custo mensal por vida;
custo total;
custo anual;
valor pago pela empresa;
valor pago pelo funcionário;
custo dos dependentes.
3. Defina quem pagará o benefício
Antes de escolher o plano, a empresa precisa definir sua política interna.
Alguns modelos possíveis são:
Empresa paga 100% do titular
O colaborador arca apenas com dependentes.
Empresa paga uma parte da mensalidade
Por exemplo, a empresa subsidia parte e o funcionário paga o restante conforme a política definida.
Empresa paga titular e dependentes
Benefício mais amplo, com maior impacto financeiro.
Empresa subsidia apenas determinados produtos
O funcionário pode pagar a diferença se escolher uma categoria superior, quando esse modelo for compatível com a estrutura do benefício.
A definição deve ser feita antes da comparação porque altera bastante o orçamento disponível.
4. Plano com ou sem coparticipação?
Essa é uma das decisões que mais pode alterar o custo de uma PME.
No plano com coparticipação, existe mensalidade e podem existir cobranças relacionadas à utilização de serviços previstos no contrato.
Por exemplo:
consultas;
exames;
pronto-socorro;
terapias.
A mensalidade pode ser mais baixa, mas o custo de utilização precisa ser considerado.
Se a empresa ainda está avaliando os dois modelos, veja plano com ou sem coparticipação: qual vale mais a pena?.
Quando a coparticipação pode fazer sentido?
Pode ser considerada quando:
a empresa busca diminuir o custo fixo;
existe uma política clara de benefício;
o grupo possui utilização baixa ou moderada;
todos entendem como funcionam as cobranças.
Mas não escolha coparticipação apenas porque a mensalidade inicial é menor.
Compare também quanto pode ser cobrado quando o funcionário realmente utilizar o plano.
5. Confira as carências
Aqui existe uma diferença importante entre uma empresa com dez beneficiários e contratos maiores.
Segundo a ANS, nos planos coletivos empresariais com até 29 beneficiários poderá haver aplicação de carência. Já nos contratos com 30 ou mais beneficiários, existe isenção para quem ingressar dentro de até 30 dias da celebração do contrato ou da vinculação à empresa, respeitadas as condições regulamentares.
Portanto, uma empresa com dez funcionários não deve pressupor:
“É empresarial, então não tem carência.”
Isso não é necessariamente verdade.
Confira a proposta.
Quais são os limites máximos?
Segundo a ANS, quando aplicáveis, os limites máximos de carência incluem:
24 horas para urgência e emergência nas condições regulamentares;
300 dias para parto a termo;
180 dias para as demais situações.
A operadora pode estabelecer prazos menores.
Por isso, duas propostas com preços semelhantes podem ter condições iniciais bastante diferentes.
6. Entenda como funciona o reajuste
Esse ponto merece atenção especial em uma empresa com dez funcionários.
Segundo a ANS, nos contratos coletivos com menos de 30 beneficiários, as operadoras realizam o chamado agrupamento de contratos, aplicando o mesmo percentual de reajuste aos contratos agrupados, observadas as exceções regulamentares.
Nos contratos com 30 ou mais beneficiários, a lógica é diferente e o reajuste anual é negociado entre a pessoa jurídica contratante e a operadora ou administradora.
Portanto, se a empresa possui:
10 funcionários + 5 dependentes = 15 beneficiários
o contrato continua abaixo de 30 vidas.
Se possui:
10 funcionários + 25 dependentes = 35 beneficiários
a quantidade total muda de patamar e é preciso verificar como o contrato será constituído e quais regras se aplicam.
O reajuste do plano empresarial não é igual ao individual
Segundo a ANS, os planos coletivos possuem regras de reajuste diferentes das aplicáveis aos planos individuais e familiares. A própria agência destaca que contratos coletivos com menos de 30 pessoas são agrupados pela operadora.
Por isso, não escolha apenas pela promoção inicial ou pela primeira mensalidade.
Pergunte:
quando ocorre o reajuste;
como ele é calculado;
como funciona o agrupamento;
onde a operadora publica seu percentual;
quais outros aumentos podem ocorrer, como mudança de faixa etária.
7. Regional ou nacional?
Para uma empresa com dez funcionários, a resposta depende muito da distribuição da equipe.
Todos trabalham na mesma cidade
Pode fazer sentido comparar planos regionais.
Funcionários estão em cidades diferentes
A rede precisa ser analisada em cada localidade.
A empresa possui equipe remota
A abrangência passa a ter ainda mais importância.
Funcionários viajam frequentemente
Pode ser necessário avaliar uma cobertura geográfica mais ampla.
Veja também plano regional ou nacional: qual vale mais a pena?.
Quais operadoras uma empresa com 10 funcionários pode avaliar?
A disponibilidade depende da cidade, do CNPJ, das idades, da quantidade total de beneficiários e das regras comerciais vigentes. Por isso, não existe uma lista fixa válida para todas as empresas. Mas a pesquisa interna da Help fornece informações úteis para decidir quais operadoras podem merecer atenção na primeira rodada de comparação. Na Pesquisa Help 2026, os participantes responderam qual operadora indicariam para PME:
A pesquisa serve como referência sobre a percepção dos profissionais participantes, e não como um ranking definitivo.
Amil pode ser uma opção para 10 funcionários?
Pode entrar na análise quando houver produto compatível com a empresa, região e composição do grupo.
Na Pesquisa Help 2026, a Amil apareceu com:
16 respostas para PME;
20 em custo-benefício;
19 em preferência geral.
Esses resultados ajudam a explicar por que a operadora pode merecer uma cotação nesse perfil.
Mas a proposta precisa ser comparada com outras considerando:
preço;
rede;
produto;
acomodação;
abrangência;
coparticipação.
Veja também Amil, SulAmérica ou Hapvida: qual plano PME avaliar?.
E a SulAmérica?
A SulAmérica recebeu 4 respostas na pergunta específica sobre PME da Pesquisa Help 2026.
Em outros critérios da pesquisa, ganhou maior destaque principalmente em atendimento e hospitais de alto padrão.
Por isso, pode ser interessante colocá-la na comparação quando esses atributos forem importantes para a política de benefícios da empresa, desde que existam produtos compatíveis com aquele grupo.
E a Hapvida?
Na pergunta específica sobre PME, a Hapvida recebeu 2 respostas.
Porém, em outro recorte da pesquisa, foi a operadora mais associada ao critério economia, com 21 respostas.
Isso demonstra uma diferença importante:
a operadora considerada interessante para economia pode não ser a mesma escolhida quando o foco é rede, atendimento ou outro critério.
Para uma empresa com dez funcionários, essa distinção é especialmente importante porque uma diferença por beneficiário se multiplica por todo o grupo.
Compare as operadoras com os mesmos critérios
Amil, SulAmérica, Hapvida ou outra operadora? Compare produtos equivalentes utilizando as mesmas dez pessoas, idades, acomodação e tipo de coparticipação. Assim fica mais fácil descobrir de onde realmente vem a diferença de preço.
A idade dos 10 funcionários influencia bastante o preço?
Sim.
Imagine estas duas empresas.
Empresa A
Idades:
22, 23, 25, 26, 28, 30, 31, 32, 34 e 35 anos.
Empresa B
Idades:
35, 39, 42, 44, 47, 49, 51, 54, 58 e 62 anos.
As duas possuem dez funcionários, mas a composição etária é completamente diferente.
Segundo a ANS, a idade está entre os fatores que influenciam o preço do plano.
Por isso, uma tabela anunciando apenas:
“Plano para empresa com 10 funcionários por R$ X”
não representa necessariamente o valor que sua empresa receberá.
Dependentes podem entrar?
Sim, conforme as condições do contrato.
Segundo a ANS, familiares dos beneficiários titulares podem participar como dependentes, respeitando os graus de parentesco previstos e as regras contratuais.
Antes de cotar, descubra:
quantos funcionários querem incluir dependentes;
quem são os dependentes;
idades;
quem pagará a mensalidade;
se a empresa subsidiará parte do custo.
Veja também quem pode ser dependente no plano empresarial.
Enfermaria ou apartamento?
Também vale comparar.
Enfermaria
Pode ajudar a reduzir o preço do benefício.
Apartamento
Oferece acomodação individual conforme as condições do produto e tende a ter mensalidade superior.
Segundo a ANS, o tipo de acomodação é uma das informações que devem constar na documentação do plano entregue na contratação.
Para dez funcionários, a diferença de preço deve ser analisada considerando o custo total do grupo.
O que muda em relação a uma empresa de 5 funcionários?
O processo de escolha é parecido, mas o impacto financeiro começa a aumentar.
Uma diferença de R$ 150 por beneficiário representa:
5 vidas
R$ 750 por mês.
10 vidas
R$ 1.500 por mês.
20 vidas
R$ 3.000 por mês.
Por isso, conforme a equipe cresce, ganha importância fazer uma comparação estruturada e calcular o custo anual.
Se sua empresa ainda é menor, veja melhor plano de saúde para empresa de 5 funcionários.
E se a empresa crescer?
Esse é um ponto que eu avaliaria já na contratação.
Uma empresa com dez funcionários pode chegar rapidamente a:
15;
20;
25;
30 funcionários.
Por isso, pergunte:
como novas vidas serão incluídas;
quais documentos serão necessários;
qual tabela será aplicada;
como dependentes entram;
se o mesmo produto continuará disponível;
como a operadora trata crescimento da empresa.
Não olhe apenas para a situação atual.
Ao chegar a 30 beneficiários, algumas regras mudam
É importante destacar que estamos falando de beneficiários, e não necessariamente de funcionários.
Segundo a ANS, nos planos empresariais com 30 ou mais beneficiários existe isenção de carência para quem ingressa dentro dos prazos regulamentares — até 30 dias da celebração do contrato ou da vinculação à empresa.
As regras de reajuste também diferenciam contratos abaixo de 30 beneficiários dos contratos com 30 ou mais.
Uma empresa com dez funcionários e muitos dependentes pode, portanto, chegar a esse número antes de possuir 30 empregados.
Checklist para contratar plano para 10 funcionários
Antes de solicitar a cotação, tenha:
☐ CNPJ da empresa
☐ cidade da empresa
☐ relação dos 10 funcionários
☐ idade de cada funcionário
☐ quantidade de dependentes
☐ idade dos dependentes
☐ cidades onde moram
☐ hospitais desejados
☐ laboratórios desejados
☐ orçamento mensal
☐ coparticipação ou sem coparticipação
☐ enfermaria ou apartamento
☐ regional ou nacional
☐ plano atual, se houver
☐ valor atual, se houver
Quanto mais completas as informações, melhor será a comparação.
O que pedir ao corretor?
Em vez de pedir:
“Me mande o melhor plano.”
Peça algo mais específico:
“Quero três opções para estes dez funcionários, mostrando mensalidade total, rede, coparticipação, acomodação, abrangência, carências e condições de reajuste.”
Assim você consegue entender exatamente por que uma proposta custa mais do que outra.
Consulte também o registro do plano
Segundo a ANS, antes de contratar é importante verificar o registro da operadora e do produto. A agência mantém o Guia de Planos, que permite consultar planos disponíveis no local informado.
Essa consulta oficial complementa a análise comercial feita com a corretora.
Compare planos para sua equipe de 10 funcionários
Quer descobrir quais opções fazem sentido para sua empresa? Informe CNPJ, cidade, idades, dependentes e hospitais desejados para comparar produtos de diferentes operadoras com base no perfil real da equipe.
Afinal, qual é o melhor plano de saúde para empresa de 10 funcionários?
Não existe uma única resposta válida para todas as empresas.
O melhor plano será aquele que entregar o equilíbrio mais adequado entre:
custo;
rede;
coparticipação;
abrangência;
acomodação;
carências;
condições futuras do contrato.
Na Pesquisa Help 2026, a Amil foi a operadora mais lembrada pelos corretores participantes para PME, com 16 respostas, seguida pela SulAmérica com 4, Hapvida com 2 e outras operadoras com 6.
Isso pode orientar a primeira seleção de propostas, mas a decisão final precisa ser feita olhando as dez pessoas que realmente utilizarão o benefício.
Uma empresa com dez funcionários jovens, concentrados em uma única cidade e com foco em economia pode chegar a uma conclusão.
Outra empresa com dez pessoas de idades diferentes, dependentes, viagens frequentes e necessidade de hospitais específicos pode chegar a uma conclusão completamente diferente.
O melhor plano não é simplesmente o que possui a menor mensalidade: é aquele que faz sentido para o perfil da empresa e dos beneficiários.
Perguntas frequentes
Qual é o melhor plano de saúde para empresa com 10 funcionários?
+
Depende das idades, cidade, quantidade de dependentes, orçamento, rede desejada, abrangência e coparticipação. O ideal é comparar produtos equivalentes de diferentes operadoras.
Empresa com 10 funcionários pode contratar plano empresarial?
+
Sim, desde que a empresa e os beneficiários cumpram os critérios de elegibilidade do produto e da operadora.
10 funcionários significam 10 vidas?
+
Não necessariamente. Dependentes também podem participar conforme as condições do contrato, aumentando o número total de beneficiários.
Plano para 10 funcionários tem carência?
+
Pode ter. Segundo a ANS, planos coletivos empresariais com até 29 beneficiários podem aplicar carência conforme o contrato.
Empresa com 10 funcionários tem carência zero?
+
Não automaticamente. A regra de isenção prevista pela ANS para planos empresariais está relacionada a contratos com 30 ou mais beneficiários e ao ingresso dentro dos prazos regulamentares.
Atua no desenvolvimento de projetos digitais voltados para o mercado de planos de saúde, geração de leads, SEO, conteúdo e experiência do usuário. Participa da criação de conteúdos relacionados a operadoras, modalidades de contratação, rede credenciada e comparativos do setor.
Conteúdos relacionados