Qual plano de saúde contratar para uma pequena empresa?
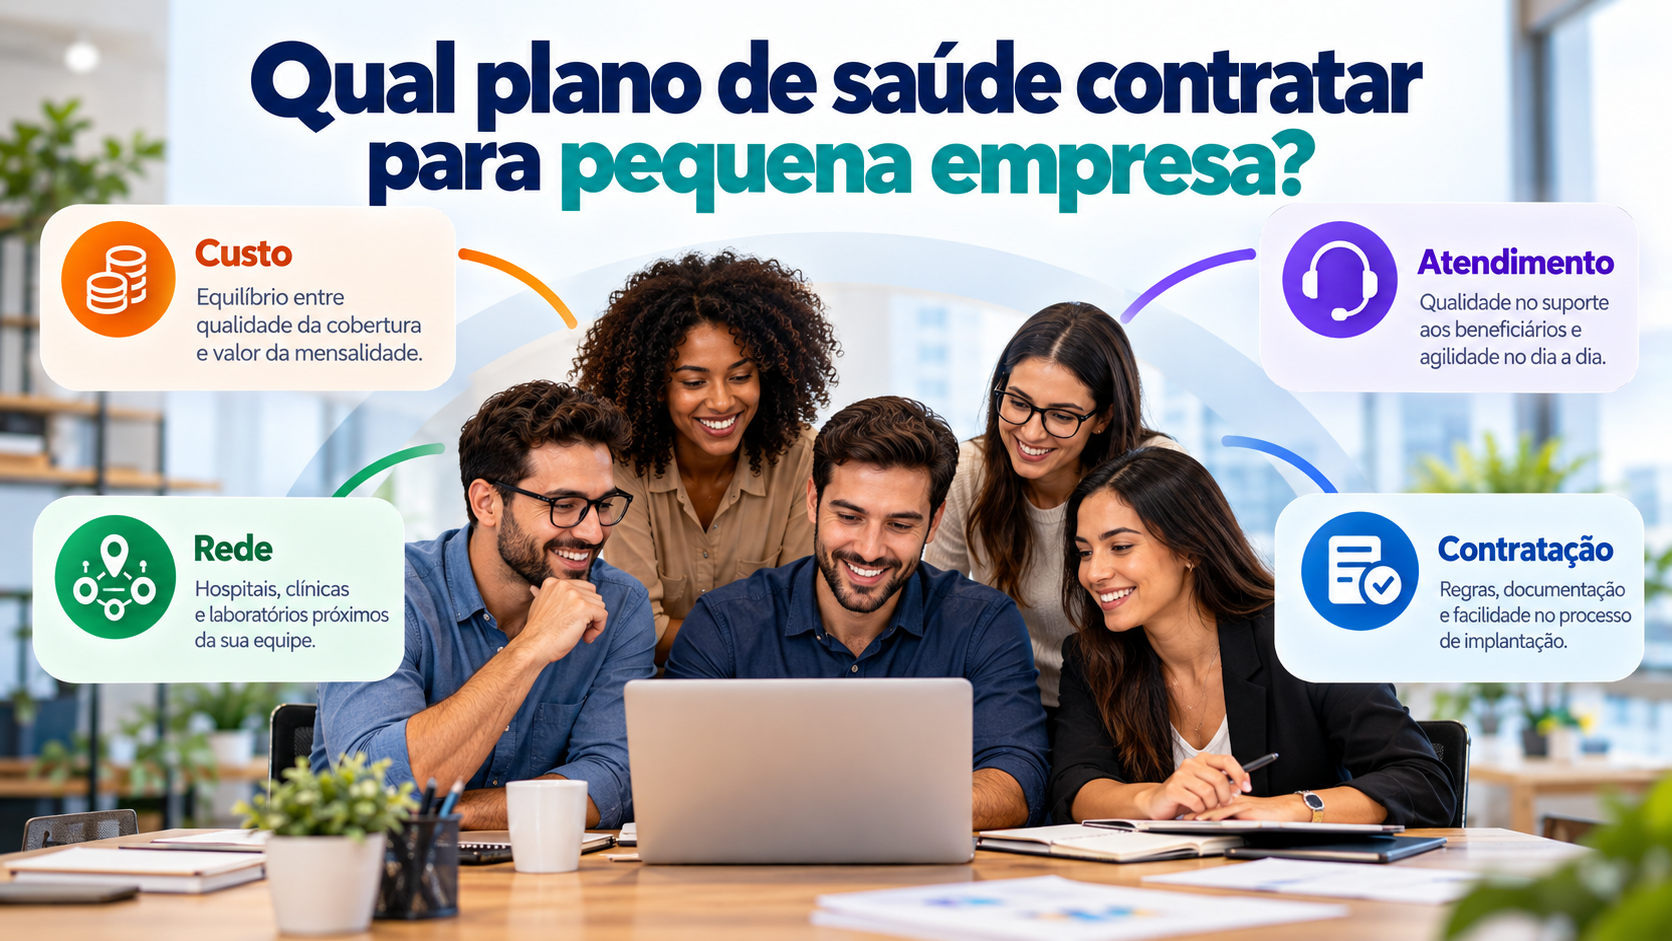
Para escolher um plano de saúde para uma pequena empresa, comece pela quantidade de beneficiários, idades, cidade, hospitais importantes e orçamento. Só depois compare operadoras e produtos.
O que a pesquisa da Help mostrou para pequenas empresas?
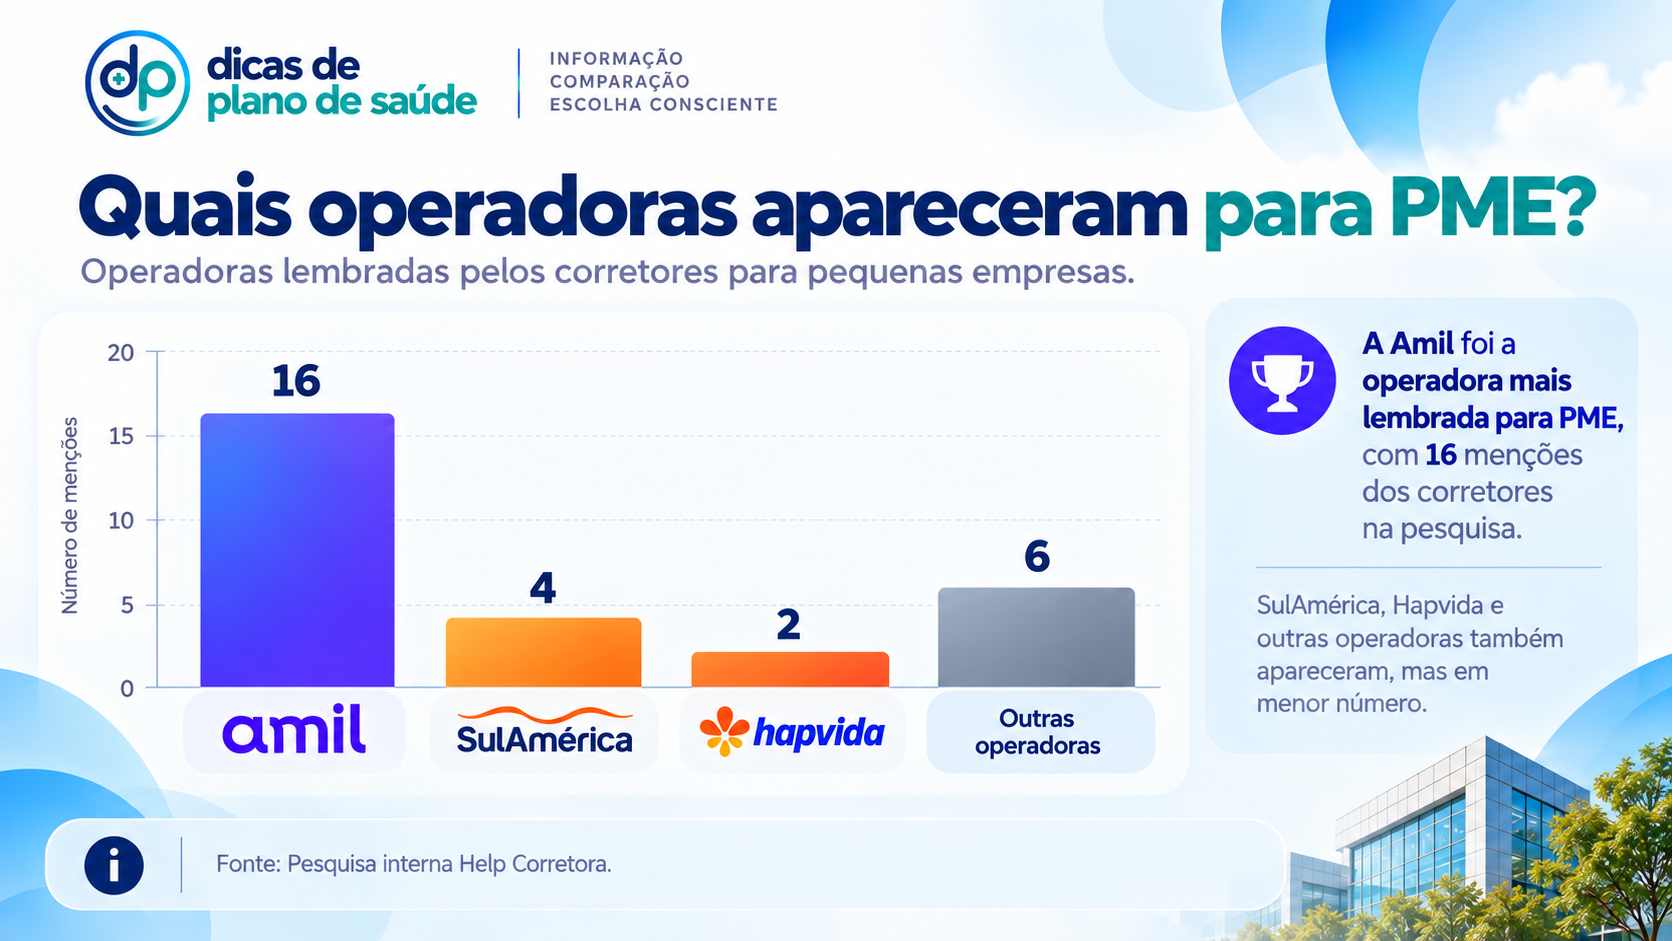
A pesquisa contou com 29 respostas no total, sendo 28 autorizadas para uso editorial. Entre os participantes autorizados, 21 informaram atuar com maior frequência em São Paulo capital e 7 na Grande São Paulo, o que deve ser considerado ao interpretar os resultados. Veja a pesquisa completa da Help Corretora. Quando a pergunta foi especificamente “Qual costuma ser uma boa opção para pequenas empresas (PME)?”, os resultados da pesquisa ficaram assim:
Nesse recorte, Amil concentrou 16 das 28 respostas autorizadas, muito acima das demais operadoras, conforme a pesquisa interna da Help. Isso faz da Amil um nome natural para entrar na primeira comparação de uma pequena empresa. Mas ainda não significa que ela seja automaticamente a melhor escolha para qualquer negócio.
Então devo contratar Amil para minha pequena empresa?
Não necessariamente.
A pesquisa mostra uma percepção dos profissionais participantes, não uma regra válida para qualquer empresa.
Os planos Amil podem ser uma das primeiras alternativas a avaliar porque a operadora teve forte destaque no perfil PME.
Mas sua empresa ainda precisa verificar:
quantidade de vidas;
idades;
cidade;
rede;
mensalidade;
coparticipação;
acomodação;
abrangência;
carência;
reajuste.
A escolha é feita entre produtos reais, e não apenas entre marcas.
Comece descobrindo quantas vidas entrarão no plano
Não olhe apenas para o número de funcionários.
Uma empresa com:
8 funcionários
pode terminar com:
15 ou 20 beneficiários
depois da inclusão de familiares.
Por isso, faça uma estimativa de:
Titulares
Funcionários, sócios e demais vínculos elegíveis.
Dependentes
Familiares que poderão participar conforme as regras aplicáveis.
Veja as regras de dependentes.
Pequena empresa pode contratar com poucas vidas?
Pode haver produtos empresariais para grupos pequenos, mas a quantidade mínima é uma condição comercial que pode variar de acordo com:
operadora;
produto;
região;
composição do grupo.
Por isso, não existe uma quantidade mínima universal que possa ser aplicada a todos os planos empresariais.
Para entender melhor o segmento, veja o que é plano de saúde PME e como funciona.
Empresa com 1 vida pode contratar?
Existem situações em que produtos empresariais aceitam grupos muito pequenos, mas isso precisa ser confirmado na oferta disponível.
Não assuma que todas as operadoras aceitam uma única vida.
Use também o simulador de plano de saúde MEI/CNPJ para organizar o perfil da contratação.
E empresa com 2 vidas?
Também pode encontrar alternativas dependendo das regras comerciais.
A composição pode envolver, conforme elegibilidade:
sócios;
titular e dependente;
empresário e funcionário;
outras relações admitidas pelo contrato.
O importante é informar corretamente quem entrará no plano antes de solicitar a cotação.
Descubra quais planos atendem sua empresa
Informe quantidade de vidas, idades, cidade e hospitais desejados para comparar produtos empresariais compatíveis.
Qual operadora avaliar para uma pequena empresa?
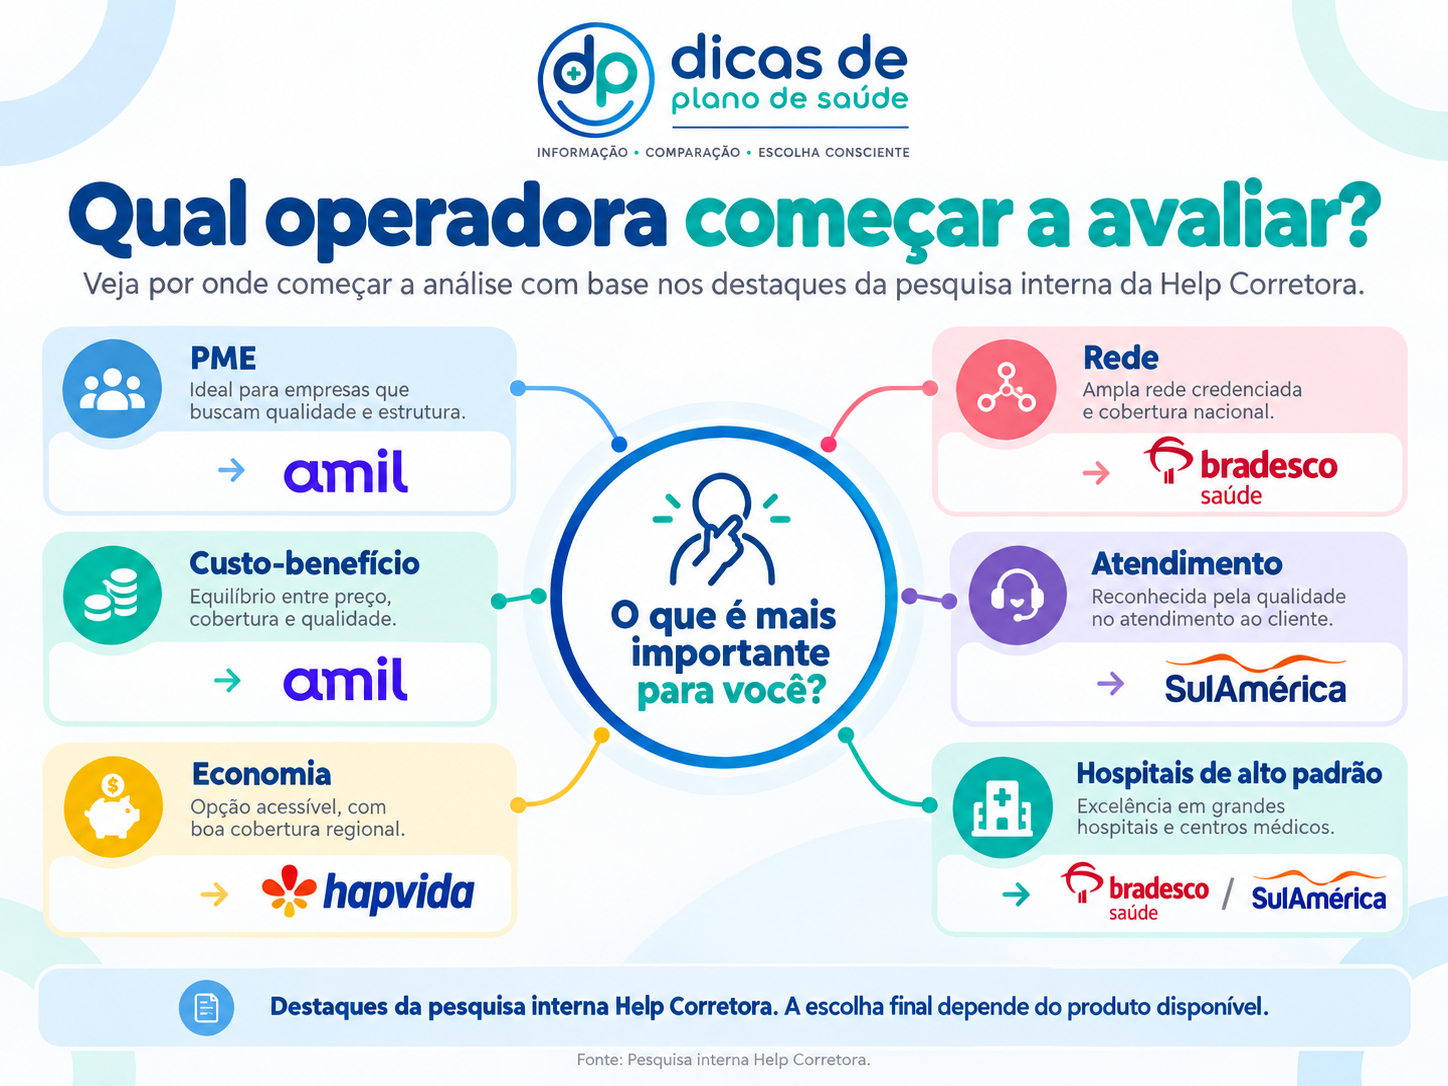
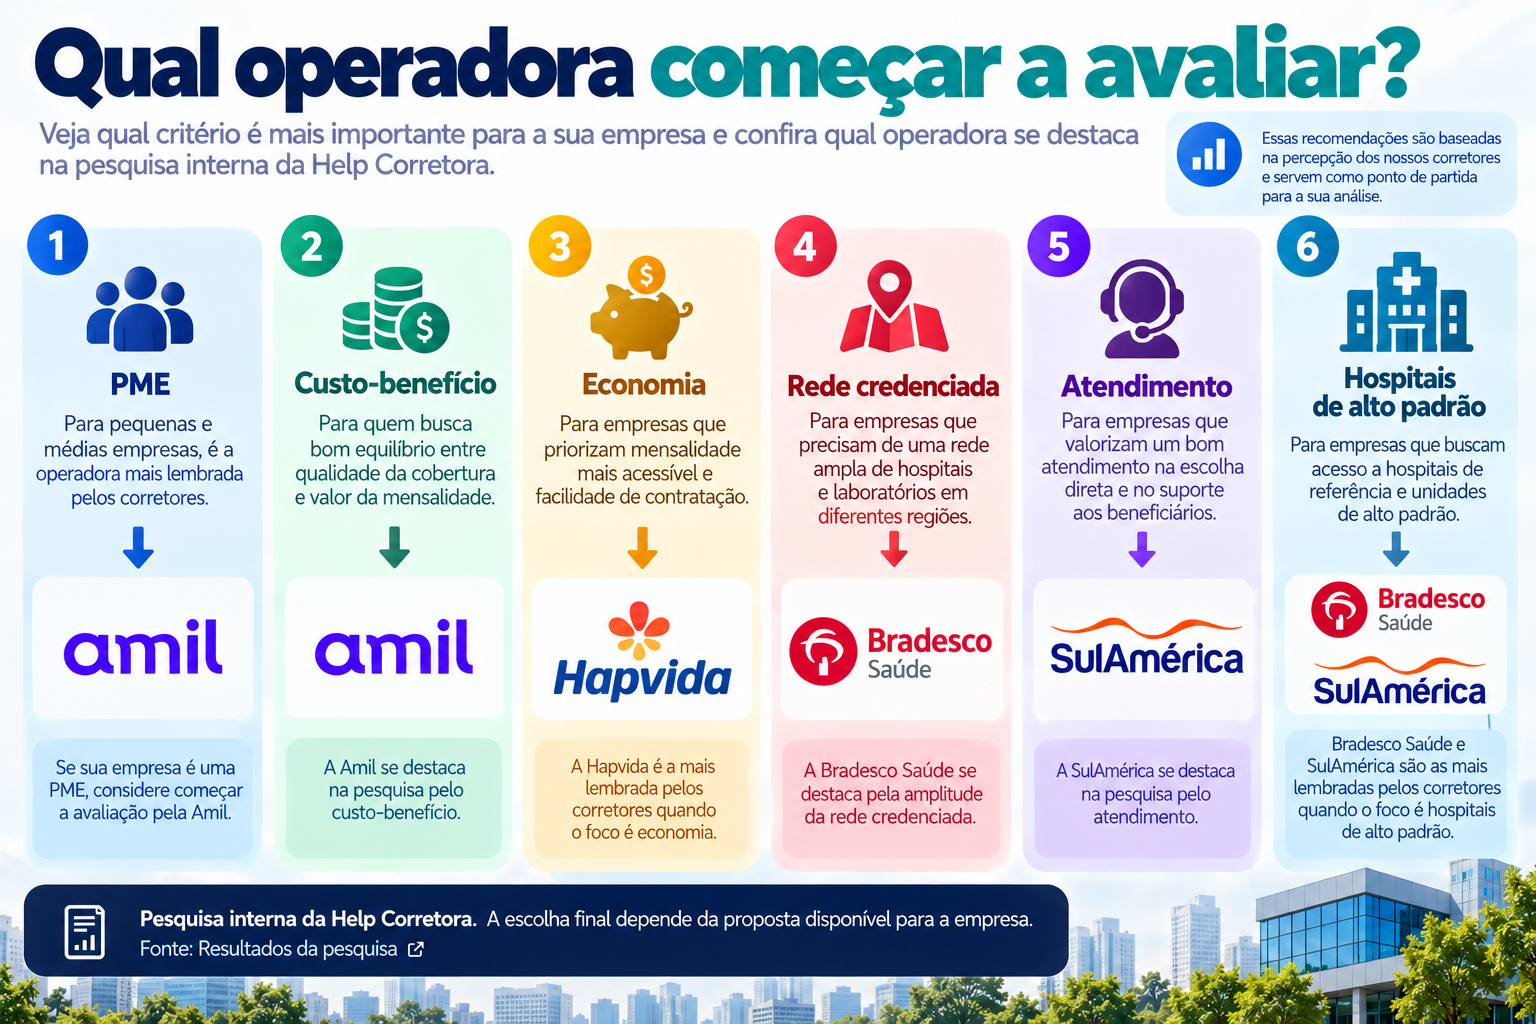
A pesquisa da Help permite montar uma shortlist de acordo com o critério mais importante. Os principais destaques foram:
Os resultados acima vêm da pesquisa interna da Help Corretora e mostram que diferentes operadoras foram associadas a prioridades diferentes. Assim, uma pequena empresa muito sensível a preço pode montar uma shortlist diferente de outra que prioriza determinados hospitais.
Quando Amil pode entrar primeiro na comparação?
Na pergunta específica sobre PME, Amil recebeu 16 respostas, mais do que qualquer outra operadora, segundo a pesquisa interna da Help.
A operadora também teve 20 respostas em custo-benefício, outro resultado bastante concentrado da pesquisa.
Isso pode tornar a Amil uma alternativa especialmente interessante para pequenas empresas que buscam equilíbrio entre preço e características do produto.
Quando Hapvida pode entrar na comparação?
Quando o orçamento é uma prioridade forte.
Na pergunta sobre economia, Hapvida recebeu 21 respostas diretas, Amil recebeu 6 e ainda houve uma resposta conjunta citando as duas, segundo a pesquisa da Help.
Na pergunta ainda mais específica sobre mensalidade econômica, Hapvida recebeu 19 respostas diretas, Amil 7 e houve uma resposta conjunta “Hap Vida e Amil”, conforme os resultados da pesquisa.
Por isso, os planos Hapvida podem merecer atenção quando controlar a mensalidade é um dos principais objetivos.
Economia e custo-benefício não são iguais
Esse é um dos pontos mais interessantes da pesquisa.
Em custo-benefício, Amil recebeu 20 respostas e Hapvida 6. Em economia, Hapvida recebeu 21 respostas diretas e Amil 6, além de uma resposta conjunta citando ambas. Veja a pesquisa interna da Help.
Isso sugere que os profissionais pesquisados fizeram uma distinção clara:
Economia
Está mais ligada à percepção de gastar menos.
Custo-benefício
Considera o equilíbrio entre preço e aquilo que o produto oferece.
Para uma pequena empresa, as duas coisas importam, mas não são sinônimos.
Quando SulAmérica pode merecer atenção?
SulAmérica recebeu apenas 4 respostas na pergunta específica sobre PME, mas ganhou força em outros critérios da pesquisa interna.
Em atendimento ao beneficiário, SulAmérica recebeu 8 respostas e ficou na primeira posição, enquanto Bradesco recebeu 7 e Amil 6, segundo a pesquisa.
Na pergunta sobre hospitais de alto padrão, SulAmérica recebeu 11 respostas e empatou com Bradesco Saúde na liderança, de acordo com os resultados da pesquisa.
Por isso, os planos SulAmérica podem ganhar relevância quando atendimento e determinados hospitais pesam bastante na decisão.
E Bradesco Saúde?
Bradesco recebeu apenas 1 resposta direta na pergunta específica sobre PME, mas liderou o critério de rede credenciada com 10 respostas e empatou com SulAmérica em hospitais de alto padrão, com 11, conforme a pesquisa interna da Help.
Por isso, o Bradesco Saúde pode entrar na shortlist de uma pequena empresa quando a rede hospitalar é uma prioridade elevada e existe produto compatível com o tamanho do grupo.
Esse exemplo mostra por que não devemos utilizar somente a pergunta específica sobre PME.
Qual desses resultados deve pesar mais?
Depende do objetivo da empresa.
Empresa com orçamento bastante limitado
Dê maior peso à mensalidade e ao custo total.
Empresa buscando equilíbrio
Custo-benefício pode ganhar peso.
Empresa preocupada com hospitais
Rede deve ficar no centro da decisão.
Empresa que valoriza experiência de uso
Atendimento também precisa entrar na matriz.
A pesquisa ajuda a identificar onde começar.
Depois é necessário cotar.
O menor preço é a melhor escolha?
Não necessariamente.
Uma proposta mais barata pode ter:
rede menor;
hospitais diferentes;
coparticipação;
acomodação diferente;
abrangência menor.
Por isso, compare produtos equivalentes.
A pergunta não deve ser apenas:
“qual custa menos?”
Mas:
“o que a empresa e os funcionários recebem por esse valor?”
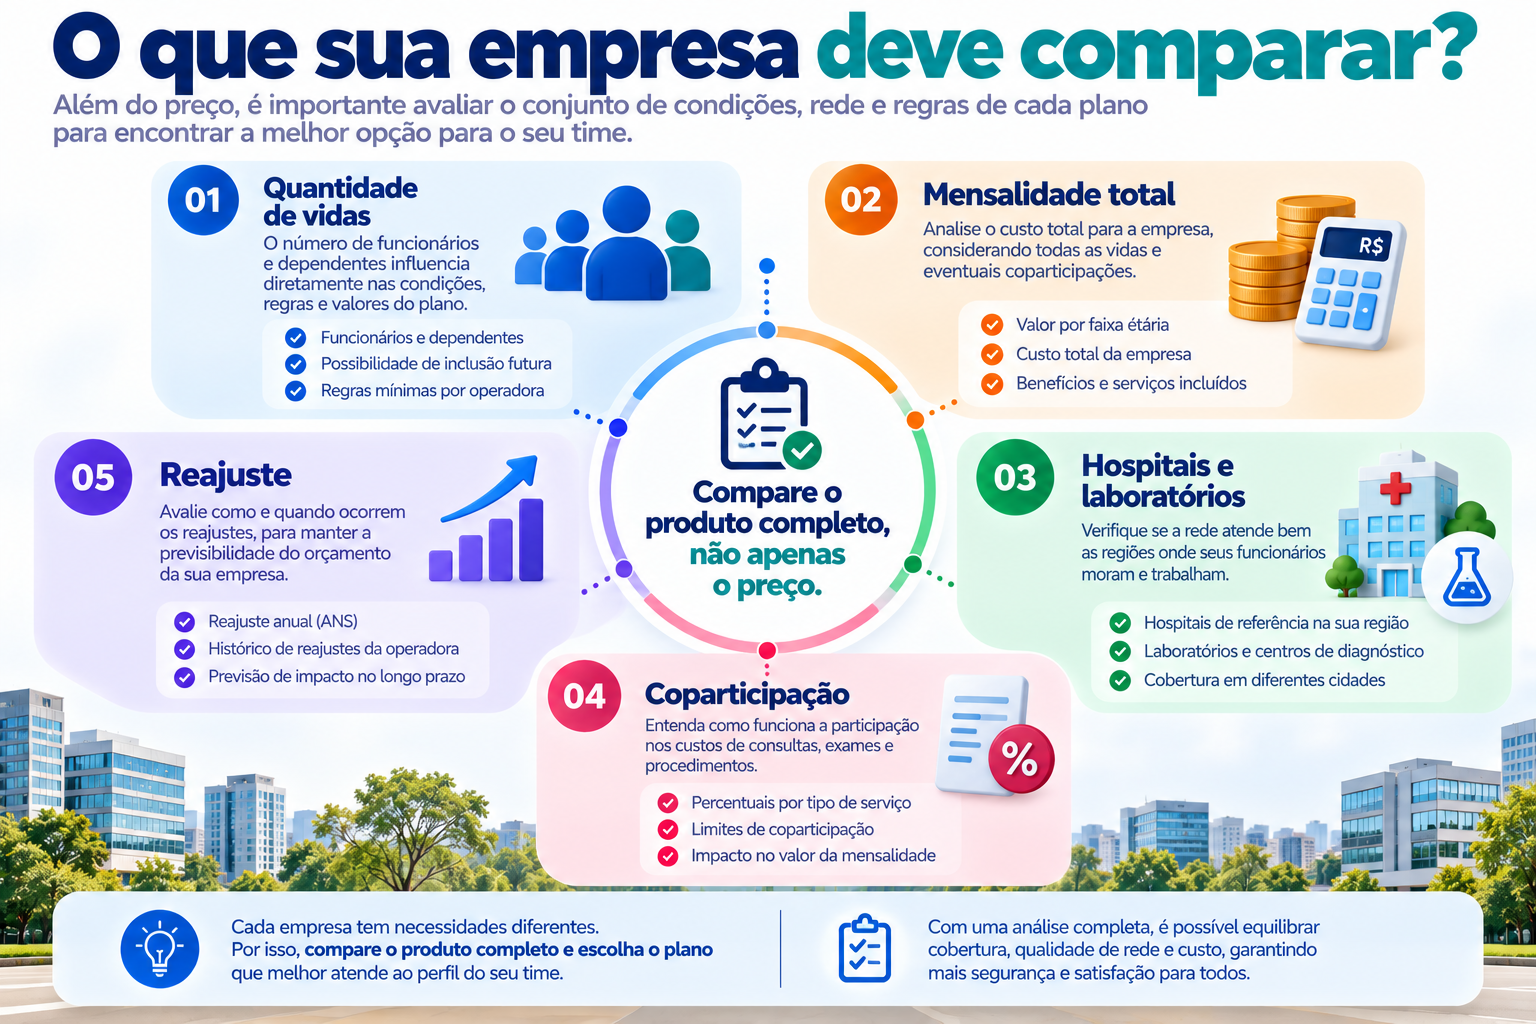
Calcule o custo total do benefício
Imagine uma empresa com 15 beneficiários.
Uma diferença mensal de:
R$ 80 por pessoa
representa:
R$ 1.200 por mês
e:
R$ 14.400 em 12 meses.
Quanto maior o grupo, mais importante se torna avaliar o custo total.
Use a calculadora de custo anual do plano para projetar diferentes propostas.
Defina quanto cabe no orçamento
Antes de solicitar várias propostas, estabeleça um intervalo aceitável.
Considere:
custo dos titulares;
dependentes;
crescimento esperado;
participação da empresa;
participação do funcionário;
coparticipação;
reajuste.
A ferramenta quanto um plano cabe no meu orçamento pode ajudar nessa organização.
Compare produtos, não apenas operadoras
Use o comparador de planos de saúde para analisar preço, rede, coparticipação, acomodação e abrangência lado a lado.
A rede deve pesar mais que o nome da operadora
Imagine que sua operadora preferida não tenha, no produto cotado, o hospital mais importante para os funcionários.
Nesse cenário, a marca perde importância.
A empresa deve conferir a rede credenciada de cada produto.
Como escolher os hospitais prioritários?
Faça três grupos.
Essenciais
Hospitais que precisam estar no plano.
Desejáveis
Prestadores que seriam interessantes.
Diferenciais
Hospitais pelos quais a empresa aceitaria investir mais.
Depois confronte essa lista com a rede de hospitais.
Hospitais podem ser pesquisados individualmente
O DPS possui páginas específicas para prestadores como:
Mas lembre-se:
um hospital trabalhar com determinada operadora não significa que esteja disponível em todos os produtos dela.
Confirme sempre a rede específica.
Laboratórios também fazem diferença
Exames podem fazer parte do uso cotidiano do benefício.
Por isso, confira também a rede de laboratórios.
Entre as páginas disponíveis no DPS estão:
Com ou sem coparticipação?
A coparticipação pode mudar bastante a comparação.
Em produtos com coparticipação, determinadas utilizações podem gerar cobrança conforme as condições contratuais.
Por isso, compare:
mensalidade + utilização provável.
Não apenas a mensalidade fixa.
Use também a ferramenta com ou sem coparticipação.
Quem vai pagar a coparticipação?
Esse ponto precisa ser definido na política do benefício.
Dependendo do desenho adotado e das condições aplicáveis, a empresa deve estabelecer claramente:
quem arca com a mensalidade;
quem paga dependentes;
quem suporta a coparticipação;
como esses valores serão comunicados.
A política precisa ser sustentável e compreensível para os funcionários.
Enfermaria ou apartamento?
A acomodação influencia tanto o custo quanto a experiência em uma internação.
Enfermaria
Acomodação coletiva conforme o produto.
Apartamento
Acomodação privativa conforme o contrato.
Peça as duas opções quando houver dúvida.
A diferença de preço pode ajudar na decisão.
Plano regional ou nacional?
A abrangência deve acompanhar a rotina da equipe.
Uma pequena empresa em que todos trabalham e moram na mesma região pode ter uma necessidade diferente de outra com:
vendedores viajando;
funcionários remotos;
unidades em vários estados.
Não escolha cobertura nacional apenas porque parece superior.
Escolha aquilo que será efetivamente utilizado.
Reembolso é necessário?
Depende.
O reembolso pode ter valor quando sócios ou funcionários utilizam profissionais fora da rede, conforme as condições do produto.
Se isso for importante, compare:
regras;
valores;
limites;
procedimentos.
Consulte também a tabela de reembolso.
Pequena empresa pode ter carência?
Sim.
Nos planos coletivos empresariais com até 29 beneficiários, pode haver aplicação de carência prevista no contrato.
Como muitas pequenas empresas possuem grupos abaixo desse limite, esse ponto precisa ser analisado antes da contratação.
Não é correto afirmar genericamente que:
“plano empresarial não tem carência”.
Quais são os limites máximos quando houver carência?
Quando aplicáveis, os limites regulamentares podem chegar a:
24 horas para urgência e emergência;
300 dias para parto a termo;
180 dias para as demais situações.
A operadora pode estabelecer períodos inferiores.
Por isso, coloque a carência na matriz de comparação.
O que muda ao chegar a 30 beneficiários?
A marca de 30 beneficiários muda regras importantes.
Em planos coletivos empresariais com 30 ou mais beneficiários, existe dispensa de carência para quem solicita ingresso em até 30 dias da celebração do contrato ou de sua vinculação à empresa.
Por isso, não analise apenas o número de funcionários.
Considere a população total que efetivamente entrará no plano.
Como funciona o reajuste da pequena empresa?
Este é um dos pontos mais importantes.
Nos planos coletivos com menos de 30 beneficiários, a ANS determina a sistemática de agrupamento de contratos da operadora para o reajuste anual por variação de custos, salvo as exceções previstas.
Em outras palavras, a operadora reúne seus contratos dessa faixa para aplicar o percentual correspondente ao agrupamento.
Entenda melhor no guia de reajuste.
Não escolha olhando apenas o primeiro ano
Uma mensalidade muito atraente hoje não deve ser analisada isoladamente.
Avalie:
orçamento atual;
reajuste;
mudanças de faixa etária;
entrada de novos funcionários;
inclusão de dependentes;
crescimento da empresa.
Use também a calculadora de reajuste.
Quem pode entrar no plano empresarial?
A elegibilidade depende do vínculo com a pessoa jurídica e das condições aplicáveis.
Pode envolver, conforme o caso:
funcionários;
sócios;
administradores;
dependentes elegíveis;
outros vínculos admitidos.
Para pequenas empresas em que os próprios donos utilizarão o benefício, vale entender como funciona o plano empresarial para sócios.
Funcionário novo pode entrar depois?
Sim.
Uma pequena empresa pode continuar realizando movimentações durante a vigência do contrato.
Por isso, antes de contratar, entenda como ocorrerão:
inclusões;
exclusões;
dependentes;
novos funcionários;
documentação.
Isso evita escolher um plano apenas pela implantação inicial e ignorar sua administração posterior.
A empresa é obrigada a pagar tudo?
O desenho do custeio depende da política de benefícios e das obrigações aplicáveis àquela empresa.
Não existe uma única estrutura para todas as pequenas empresas.
O importante é definir antecipadamente:
participação da empresa;
participação dos funcionários;
dependentes;
coparticipação.
E avaliar se o modelo continuará sustentável.
Pequena empresa é obrigada a oferecer plano de saúde?
Não existe uma obrigação geral baseada apenas no fato de a empresa possuir funcionários.
Entretanto, podem existir obrigações específicas decorrentes de instrumentos coletivos, contratos ou outras condições aplicáveis.
Veja Empresa é obrigada a oferecer plano de saúde aos funcionários?.
Vale a pena oferecer plano em pequena empresa?
Essa é uma pergunta diferente de “qual contratar?”.
Para avaliar o investimento como benefício empresarial, veja Vale a pena oferecer plano de saúde em pequenas empresas?.
Nesta página, o foco é a etapa seguinte:
decidiu avaliar o benefício; agora qual produto faz mais sentido?
Como usar a pesquisa para montar a shortlist?
A pesquisa interna da Help permite criar uma shortlist orientada por prioridade:
Se o objetivo é começar pela operadora mais lembrada para PME
Amil — 16 respostas.
Se custo-benefício possui muito peso
Amil — 20 respostas.
Se economia é a principal prioridade
Hapvida — 21 respostas diretas.
Se rede possui peso muito alto
Bradesco Saúde — 10 respostas.
Se atendimento é decisivo
SulAmérica — 8 respostas.
Se hospitais de alto padrão são centrais
Bradesco Saúde e SulAmérica — 11 respostas cada.
Esses resultados são da pesquisa interna realizada pela Help Corretora e representam a percepção dos profissionais participantes.
A pesquisa deve decidir qual plano contratar?
Não.
Ela serve para diminuir o universo de alternativas.
A pesquisa da Help mostra que Amil foi muito lembrada para PME e custo-benefício, Hapvida para economia, Bradesco para rede e SulAmérica para atendimento.
Mas nenhuma dessas informações substitui:
preço real;
rede do produto;
idade dos beneficiários;
quantidade de vidas;
cidade;
carência;
coparticipação;
reajuste.
A pesquisa gera hipóteses de compra.
A cotação confirma ou elimina essas hipóteses.
Como escolher se a empresa pretende crescer?
Não contrate olhando apenas para o quadro atual.
Imagine que a empresa tenha:
6 funcionários hoje
e espere chegar a:
20 no próximo ano.
Pergunte:
o produto continuará adequado?
a rede continuará fazendo sentido?
como serão feitas novas inclusões?
o orçamento suporta o crescimento?
o benefício continuará competitivo?
O plano para funcionários precisa funcionar também depois da implantação.
Quais são os principais erros de pequenas empresas?
Entre eles:
escolher apenas pela menor mensalidade;
escolher a marca antes de analisar o produto;
não contar dependentes;
ignorar carência;
não analisar reajuste;
comparar enfermaria com apartamento como se fossem iguais;
ignorar coparticipação;
não conferir hospitais;
esquecer os laboratórios;
não projetar o custo anual;
não pensar no crescimento;
não definir quem pagará o benefício.
Checklist para escolher o plano da pequena empresa
Antes de assinar, confirme:
quantas vidas entrarão?
quais são as idades?
quem são os titulares?
quais dependentes entrarão?
qual é a cidade?
quais hospitais são indispensáveis?
quais laboratórios são importantes?
qual é o orçamento?
haverá coparticipação?
enfermaria ou apartamento?
regional ou nacional?
existem carências?
como funciona o reajuste?
existe reembolso?
como entram novos funcionários?
como funcionam exclusões?
qual é o custo anual?
a empresa pretende crescer?
o plano continuará cabendo no orçamento?
o produto escolhido atende às necessidades reais da equipe?
Afinal, qual plano de saúde contratar para uma pequena empresa?
Não existe uma única resposta para todas as empresas.
A pesquisa interna da Help oferece alguns pontos de partida claros: Amil recebeu 16 respostas no perfil PME e 20 em custo-benefício; Hapvida recebeu 21 respostas diretas em economia; Bradesco Saúde recebeu 10 em rede credenciada; e SulAmérica recebeu 8 em atendimento.
Esses dados ajudam a construir uma shortlist.
Amil pode ganhar prioridade quando:
a empresa quer começar pela operadora mais citada para PME;
custo-benefício pesa bastante;
existe produto adequado ao grupo.
Hapvida pode ganhar prioridade quando:
economia é central;
o orçamento mensal possui grande peso;
a rede disponível atende à região.
SulAmérica pode ganhar prioridade quando:
atendimento importa bastante;
determinados hospitais têm grande peso;
o produto disponível cabe no orçamento.
Bradesco Saúde pode ganhar prioridade quando:
rede é decisiva;
hospitais específicos são prioridade;
existe produto disponível para a composição da empresa.
O melhor plano será aquele que equilibrar:
preço + rede + cidade + quantidade de vidas + coparticipação + carência + reajuste + sustentabilidade.
Não apenas a operadora mais conhecida ou a proposta de menor mensalidade.
Compare planos para sua pequena empresa
Informe quantidade de vidas, idades, cidade, dependentes e hospitais desejados para comparar os produtos disponíveis.
Perguntas frequentes sobre plano de saúde para pequena empresa
Qual plano de saúde contratar para uma pequena empresa?
+
A escolha deve considerar quantidade de vidas, idades, cidade, orçamento, hospitais, laboratórios, coparticipação, carência e reajuste. Na pesquisa da Help, Amil foi a operadora mais citada especificamente para PME, mas a escolha final depende do produto disponível.
Qual operadora foi mais citada para PME?
+
Amil recebeu 16 das 28 respostas autorizadas quando a pergunta foi especificamente sobre pequenas empresas, seguida por SulAmérica com 4 e Hapvida com 2, conforme a pesquisa interna da Help Corretora.
Qual plano pode ser interessante se a pequena empresa busca economia?
+
Na pesquisa da Help, Hapvida recebeu 21 respostas diretas no critério economia. Isso pode colocá-la na shortlist de empresas sensíveis ao preço, mas é necessário confirmar a cotação e a rede do produto.
Pequena empresa pode ter carência no plano empresarial?
+
Sim. Em contratos coletivos empresariais com até 29 beneficiários, pode haver carência prevista no contrato. Com 30 ou mais beneficiários, há hipóteses de dispensa para quem ingressa dentro do prazo regulamentar.
Como comparar propostas de plano para pequena empresa?
+
Compare produtos equivalentes e coloque lado a lado mensalidade total, rede, hospitais, laboratórios, coparticipação, acomodação, abrangência, carência, reembolso e reajuste. Depois dê maior peso aos critérios mais importantes para a empresa.
Atua no desenvolvimento de projetos digitais voltados para o mercado de planos de saúde, geração de leads, SEO, conteúdo e experiência do usuário. Participa da criação de conteúdos relacionados a operadoras, modalidades de contratação, rede credenciada e comparativos do setor.
Conteúdos relacionados