Plano de saúde familiar em São Paulo: como comparar e contratar?
Para comparar um plano de saúde familiar em São Paulo, comece pelas idades dos beneficiários, município, hospitais e laboratórios importantes, necessidades de crianças ou gestantes e orçamento total da família. Depois, confirme quais produtos da modalidade individual/familiar estão realmente disponíveis para esse perfil e compare rede, carência, acomodação, coparticipação e reajuste.
Primeiro, confirme qual modalidade está sendo comparada
Esse é um ponto fundamental.
O plano individual ou familiar é uma modalidade contratada por pessoa física.
Se a família estiver utilizando um:
MEI;
CNPJ;
vínculo profissional;
associação ou entidade elegível;
podem existir alternativas coletivas, mas elas não devem ser apresentadas como se fossem planos individuais/familiares.
Por isso, ao receber uma proposta, confira primeiro:
qual é a modalidade contratual deste produto?
Depois compare o restante.
Para entender melhor a diferença, veja plano individual ou familiar: qual vale mais a pena?.
A ANS classifica os planos individuais/familiares como contratação de adesão livre, diretamente pelo consumidor com a operadora ou por intermédio de corretor autorizado.
Quais informações pedirão para fazer a cotação?
Uma boa comparação começa com um briefing objetivo.
Solicite uma comparação para sua família
Informe cidade, idades, quantidade de pessoas e hospitais prioritários para consultar opções disponíveis para o seu perfil.
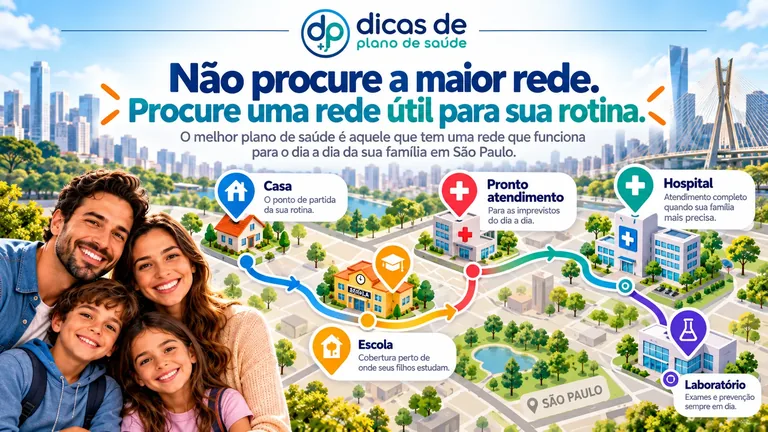
Em São Paulo, compare a rede pela rotina da família
São Paulo possui muitas opções de prestadores, mas uma lista grande de hospitais não significa automaticamente uma rede melhor.
A rede mais útil é aquela que funciona perto de:
casa;
escola das crianças;
trabalho;
locais onde a família passa mais tempo.
Por isso, escolha alguns prestadores prioritários e confira a rede credenciada do produto específico.
Entre os hospitais que podem entrar na pesquisa estão, por exemplo:
O DPS possui páginas específicas desses hospitais no mapa do site.
O ponto mais importante é:
uma operadora trabalhar com determinado hospital não significa que todos os seus produtos ofereçam acesso a ele.
Confirme sempre produto + hospital + unidade.
Veja também como saber quais hospitais aceitam determinado plano.
Laboratórios também entram na escolha
Para o uso cotidiano, a localização de laboratórios pode ser tão importante quanto a rede hospitalar.
O DPS permite pesquisar redes como Fleury, Delboni Auriemo, Salomão Zoppi, CDB e Alta Diagnósticos.
Crianças, maternidade e pessoas acima de 59 anos mudam a decisão
ma família deve comparar a rede considerando quem realmente utilizará o plano.
Quando há crianças
Dê atenção especial a:
pediatria;
pronto atendimento infantil;
hospitais pediátricos;
especialistas;
laboratórios próximos.
Veja o que analisar em um plano de saúde para crianças.
Quando existe planejamento de gravidez
Inclua na comparação:
cobertura obstétrica;
maternidades;
pronto atendimento obstétrico;
acomodação;
carência para parto.
O limite máximo de carência para parto a termo é de 300 dias quando a carência é aplicável. Para urgência e emergência, o limite é de 24 horas; para as demais situações, 180 dias.
Veja também como escolher um plano com maternidade.
Quando há pessoa acima de 59 anos
A prioridade pode mudar para:
especialistas;
hospitais próximos;
exames;
acompanhamento contínuo;
facilidade de deslocamento;
custo total.
Nesse cenário, também pode valer a pena comparar uma solução específica para esse integrante em vez de colocar obrigatoriamente toda a família no mesmo produto.
Consulte os planos para idosos.
Compare preço pela família inteira
Evite comparar apenas o valor individual.
A pergunta correta é:
quanto esse produto custará para toda a composição familiar?
O valor pode variar conforme:
idades;
produto;
modalidade;
região;
acomodação;
coparticipação;
abrangência.
Por isso, quando não houver uma oferta comercial validada para seu perfil, o correto é consultar as opções disponíveis, em vez de assumir um preço genérico.
Veja o que influencia o preço de um plano de saúde.
Para avaliar o impacto no orçamento, use a calculadora de custo anual.
Com ou sem coparticipação?
A coparticipação pode alterar bastante o custo real de uma família.
Ela merece atenção especial quando existem:
crianças pequenas;
consultas frequentes;
terapias;
exames recorrentes;
acompanhamento contínuo.
Não compare apenas duas mensalidades.
Compare:
mensalidade + provável custo de utilização.
A ferramenta com ou sem coparticipação ajuda a organizar essa escolha.
Compare produtos em condições equivalentes
Use o comparador de planos de saúde para analisar mensalidade, rede, acomodação, coparticipação e abrangência antes de decidir.
Carência, acomodação, abrangência e reajuste: o que conferir
Depois de filtrar preço e rede, confira quatro pontos contratuais.
Nos planos individuais/familiares pode haver aplicação de carência.
- ✓ Os prazos precisam estar claramente informados no contrato e podem ser inferiores aos limites máximos previstos pela legislação.
Compare enfermaria ou apartamento em propostas equivalentes.
- ✓ Não compare um produto com enfermaria com outro de apartamento apenas pela mensalidade.
A abrangência deve acompanhar a rotina da família. Uma família concentrada em São Paulo pode ter necessidades diferentes de outra que viaja ou possui integrantes morando em cidades distintas.
- ✓ Cobertura nacional também não significa acesso a qualquer hospital do Brasil: o atendimento continua dependendo da rede contratada.
Nos planos individuais/familiares regulamentados, a ANS determina o percentual máximo do reajuste anual, que é aplicado conforme as regras e o aniversário contratual.
- ✓ Veja também o guia de reajuste do plano de saúde.
O que a pesquisa da Help acrescenta à comparação em São Paulo?
A pesquisa pode ajudar a definir quais critérios e operadoras investigar, mas não deve ser usada como uma lista automática de produtos disponíveis.
Metodologia da pesquisa
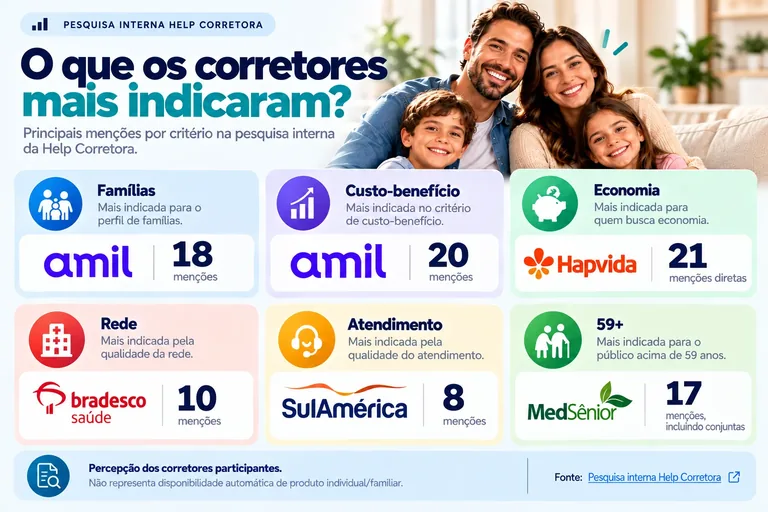
A pesquisa interna da Help Corretora foi realizada por meio de questionário com 29 respostas entre 17 e 18 de setembro de 2026. Dessas respostas, 28 autorizaram o uso editorial agregado. Entre os participantes autorizados, 21 informaram atuar principalmente em São Paulo capital e 7 na Grande São Paulo. Consulte a planilha completa da pesquisa.
Os resultados representam a percepção profissional dos corretores participantes, e não uma pesquisa estatística de satisfação dos beneficiários ou um ranking oficial do mercado.
Principais sinais para famílias
Quando a pergunta foi sobre uma boa opção para famílias, Amil recebeu 18 das 28 respostas autorizadas, segundo a pesquisa interna.
Quando o critério mudou para custo-benefício, Amil recebeu 20 respostas. Já em economia, Hapvida recebeu 21 respostas diretas, conforme a pesquisa da Help.
Na percepção de rede credenciada, Bradesco Saúde recebeu 10 respostas, SulAmérica 9 e Amil 7. Em atendimento ao beneficiário, SulAmérica recebeu 8, Bradesco 7 e Amil 6, de acordo com os resultados da pesquisa.
Para pessoas acima de 59 anos, MedSênior apareceu em 17 respostas, incluindo respostas em que foi citada junto com outras operadoras, segundo a pesquisa.
Esses resultados podem ajudar a montar uma shortlist, mas não significam que todas essas operadoras comercializem um plano individual/familiar para o seu CPF, composição ou região.
A disponibilidade da modalidade e do produto deve ser confirmada antes de qualquer comparação comercial.
Se sua dúvida estiver concentrada em duas operadoras, veja também Amil ou Hapvida para famílias: qual opção avaliar?.
Checklist antes de contratar
Antes da assinatura, confirme:
modalidade contratual correta;
nome exato do produto;
cidade e região de comercialização;
quantidade e idade dos beneficiários;
mensalidade total do grupo;
hospitais prioritários;
pediatria e maternidade, quando necessárias;
laboratórios;
coparticipação;
acomodação;
abrangência;
carências;
condições de reembolso;
regras de reajuste;
registro do plano e da operadora;
documentação necessária.
A ANS recomenda conferir o registro da operadora e do plano antes da contratação, além das condições de cobertura previstas no contrato.
Também é possível utilizar o Guia de Planos da ANS como apoio. O buscador oficial permite consultar produtos disponíveis considerando o local de contratação informado.
Afinal, como comparar e contratar um plano familiar em São Paulo?
Use esta ordem:
modalidade → perfil da família → cidade → hospitais e laboratórios → orçamento → produtos disponíveis → condições contratuais → contratação.
A pesquisa da Help pode ajudar na etapa de investigação, principalmente porque os participantes autorizados atuam em São Paulo capital e Grande São Paulo, mas ela deve ser lida como percepção profissional, não como garantia de qual produto contratar. Consulte a pesquisa completa.
O ponto decisivo é comparar somente produtos realmente disponíveis para sua modalidade e perfil, com rede confirmada para as unidades que sua família pretende utilizar.
Compare opções disponíveis para sua família
Informe cidade, idades, quantidade de beneficiários e hospitais prioritários para consultar produtos compatíveis com seu perfil.
Perguntas frequentes sobre plano familiar em São Paulo
Como comparar planos de saúde familiares em São Paulo?
+
Comece pela modalidade contratual, idades, município, hospitais, laboratórios e orçamento. Depois compare produtos realmente disponíveis em mensalidade total, rede, coparticipação, acomodação, carência e reajuste.
Qual operadora foi mais citada para famílias na pesquisa da Help?
+
Amil recebeu 18 das 28 respostas autorizadas na pergunta específica sobre uma boa opção para famílias. O dado representa a percepção dos corretores participantes e não significa que exista produto individual/familiar da operadora disponível para todo perfil. Veja a pesquisa completa.
A cidade interfere na escolha do plano?
+
Sim. Produtos e redes podem variar por região, e a utilidade do plano depende de onde os beneficiários realmente procuram atendimento. Por isso, uma cotação deve informar o município correto e os prestadores prioritários.
Plano familiar pode ter carência?
+
Sim. Nos planos individuais/familiares pode haver carência. Os limites máximos previstos são de 24 horas para urgência e emergência, 300 dias para parto a termo e 180 dias para as demais situações, podendo a operadora estabelecer períodos menores.
Como contratar depois de escolher a proposta?
+
Confirme modalidade, produto, registro, rede, preço total, carências, coparticipação, acomodação, abrangência e reajuste. Depois apresente a documentação solicitada e revise o contrato antes de formalizar a adesão.
Atua no desenvolvimento de projetos digitais voltados para o mercado de planos de saúde, geração de leads, SEO, conteúdo e experiência do usuário. Participa da criação de conteúdos relacionados a operadoras, modalidades de contratação, rede credenciada e comparativos do setor.
Conteúdos relacionados