Como escolher um plano de saúde depois dos 59 anos?
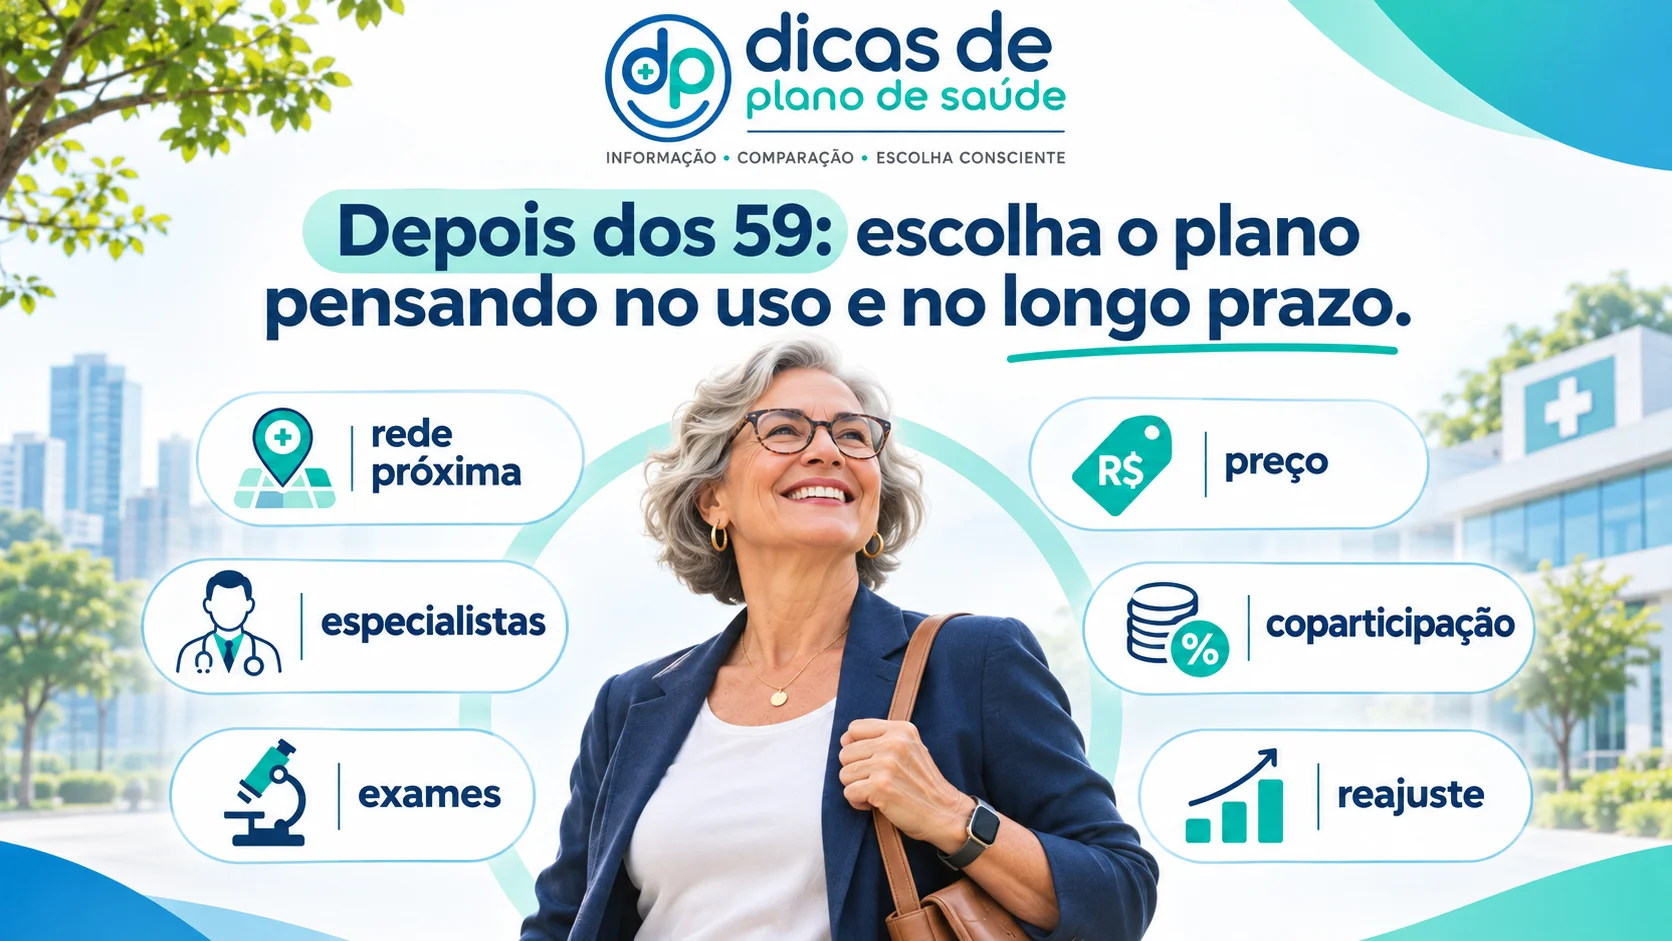
Depois dos 59 anos, a escolha de um plano de saúde deve priorizar uma rede realmente útil, acesso a especialistas e exames, localização dos prestadores, custo total de utilização e sustentabilidade da mensalidade. O plano mais barato nem sempre será o mais econômico para quem utiliza serviços de saúde com frequência.
Resumo rápido: o que analisar depois dos 59 anos
Por que 59 anos é uma idade importante nos planos de saúde?
Porque a regulamentação utiliza essa idade na estrutura das faixas etárias.
Nos contratos realizados após 1º de janeiro de 2004, as dez faixas previstas terminam em:
54 a 58 anos;
59 anos ou mais.
A ANS determina ainda limites para a relação de preço entre a primeira e a última faixa etária.
Isso não significa que o plano fique com o mesmo valor para sempre depois dos 59.
É importante separar:
Reajuste por faixa etária
Para contratos posteriores a janeiro de 2004, 59+ é a última faixa.
Reajuste anual
Continua podendo ocorrer conforme as regras da modalidade contratada.
Nos planos individuais/familiares regulamentados, o percentual máximo de reajuste anual é definido pela ANS. Nos coletivos, a sistemática é diferente.
Se essa é sua principal dúvida, veja plano de saúde aumenta depois dos 59 anos?.
1. Comece pela rede próxima de casa
Depois dos 59, uma rede famosa pode ser menos útil do que uma rede prática.
Antes de contratar, pesquise:
pronto atendimento;
hospital geral;
laboratórios;
centros de diagnóstico;
clínicas;
especialistas.
Depois considere o deslocamento.
Um hospital muito conhecido do outro lado da cidade pode ser menos conveniente para uso frequente do que uma boa estrutura próxima.
Por isso, não compare apenas:
“qual operadora tem a maior rede?”
Compare:
“qual produto possui uma rede que eu realmente consigo utilizar?”
A ANS recomenda verificar a rede de hospitais, clínicas, laboratórios e profissionais antes da contratação.
Você também pode pesquisar os prestadores na área de rede credenciada.
2. Liste os especialistas que realmente importam
A rede hospitalar é importante, mas não deveria ser o único critério.
Faça uma lista das especialidades utilizadas regularmente ou consideradas relevantes para sua rotina.
Depois verifique:
disponibilidade na rede;
localização;
facilidade de agendamento;
alternativas próximas.
Se você já possui um médico de confiança, também vale conferir se:
ele atende o produto;
existe alguma possibilidade de reembolso;
será necessário trocar de profissional.
Isso transforma uma comparação abstrata em uma decisão prática.
Compare opções para o perfil 59+
Informe cidade, idade e hospitais ou prestadores prioritários para pesquisar produtos compatíveis com seu perfil.
3. Dê bastante peso à rede de exames e laboratórios
Uma boa rede para 59+ não é composta apenas por hospitais.
Também pode ser importante ter acesso conveniente a:
análises clínicas;
ultrassonografia;
radiologia;
tomografia;
ressonância;
outros exames previstos na cobertura contratada.
Por isso, confira a rede de laboratórios do produto.
No DPS é possível pesquisar redes como:
Confirme sempre produto e unidade.
Uma operadora possuir relação com determinado laboratório não significa que todas as suas linhas tenham acesso às mesmas unidades.
4. Compare coparticipação com a frequência de uso
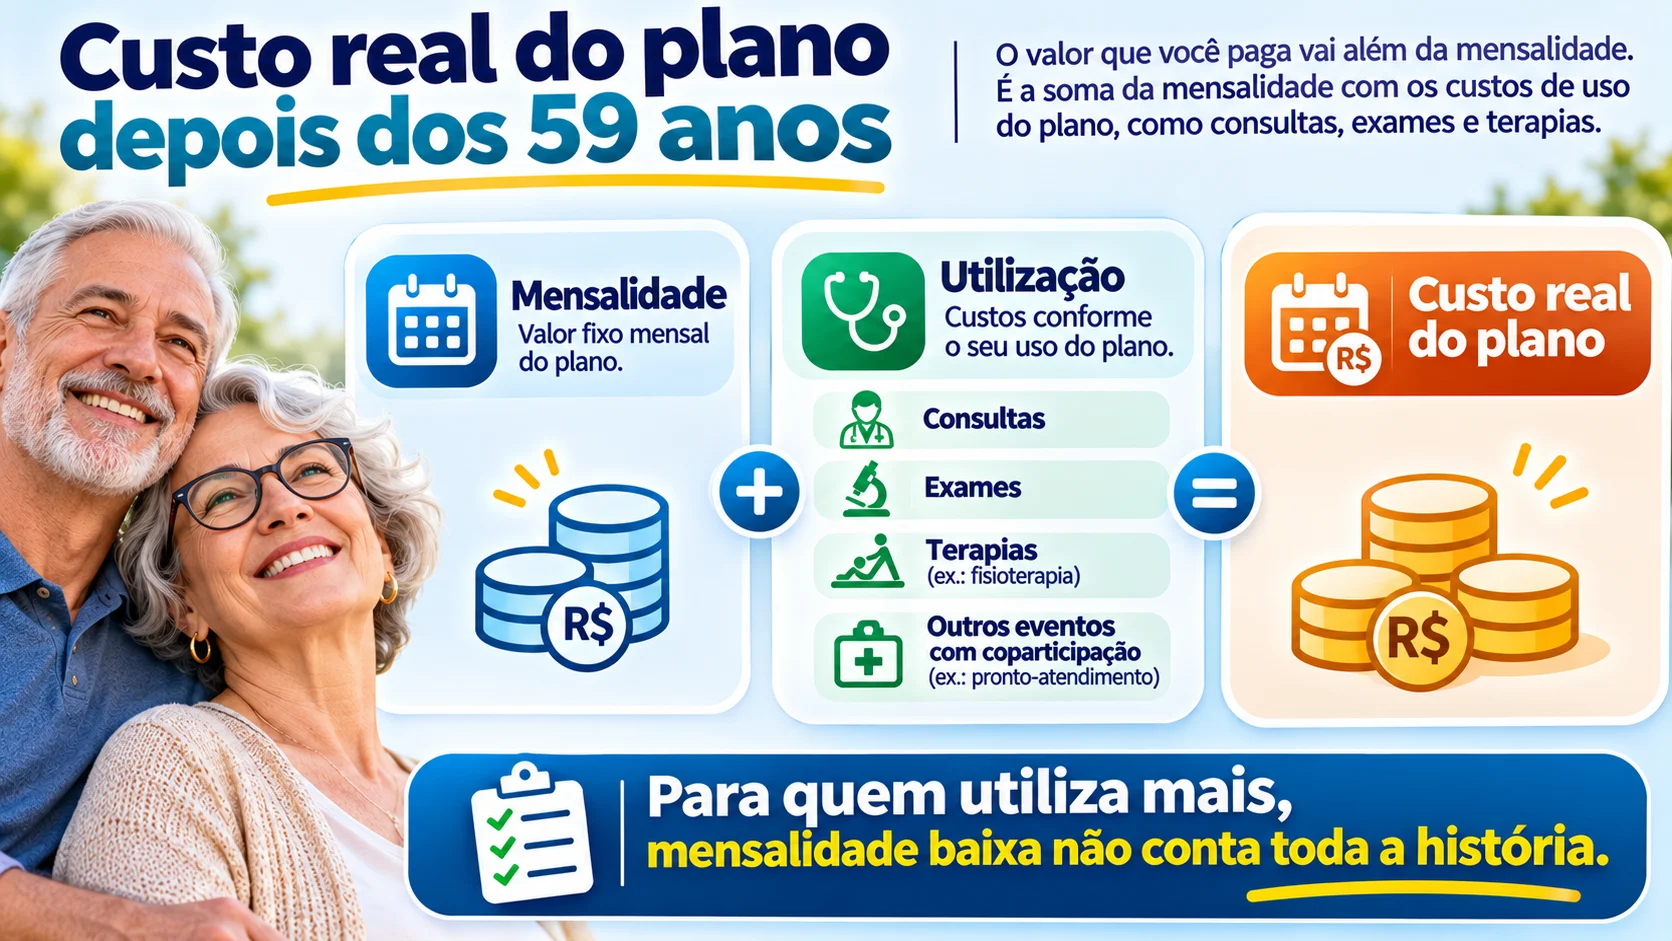
Uma mensalidade aparentemente menor pode vir acompanhada de coparticipação.
Isso significa que, além da mensalidade, existem cobranças relacionadas a determinadas utilizações previstas no contrato.
A própria ANS alerta que a escolha entre um plano com mensalidade fixa e outro com fator moderador precisa considerar a frequência de uso. Para pessoas que necessitam de tratamentos ou acompanhamento constante, o custo da mensalidade somado aos atendimentos pode ficar mais elevado.
Por isso, compare:
mensalidade + utilização provável.
Não apenas:
mensalidade.
Veja também plano com coparticipação ou sem: comparação de custos.
5. Compare a modalidade de contratação
Não compare apenas operadoras.
Compare também qual contrato está sendo oferecido.
As principais modalidades podem incluir:
individual/familiar;
coletivo empresarial;
coletivo por adesão.
As regras não são iguais.
Por exemplo, nos planos individuais/familiares regulamentados, a ANS determina o limite máximo do reajuste anual. Nos planos coletivos, o reajuste segue outra sistemática contratual e regulatória.
Por isso, uma proposta empresarial inicialmente mais barata não deve ser considerada automaticamente melhor que uma individual.
Compare:
preço atual;
elegibilidade;
regras de reajuste;
rescisão;
rede;
condições contratuais.
O conteúdo plano individual ou empresarial para idosos: qual escolher? aprofunda essa comparação.
6. Analise se a abrangência realmente será utilizada
Um plano nacional pode ser importante para quem:
viaja com frequência;
passa longos períodos em outras cidades;
divide a rotina entre estados.
Mas nem todos precisam dessa estrutura.
Para quem utiliza praticamente todos os serviços na própria região, um plano regional com uma boa rede local pode fazer mais sentido.
Veja como funciona a abrangência do plano de saúde.
Lembre-se:
abrangência nacional não significa acesso a qualquer hospital do Brasil.
A rede continua dependendo do produto contratado.
7. Pense na sustentabilidade da mensalidade
Depois dos 59, não basta o plano caber no orçamento no primeiro mês.
É importante imaginar:
consigo manter essa mensalidade no médio e longo prazo?
Antes de contratar:
calcule o custo mensal;
transforme em custo anual;
considere coparticipações;
entenda o tipo de reajuste;
deixe margem no orçamento.
A calculadora de custo do plano de saúde pode ajudar nessa projeção.
Uma rede premium que compromete excessivamente o orçamento pode não ser sustentável.
Da mesma forma, economizar retirando hospitais e serviços realmente necessários pode produzir uma escolha ruim.
O objetivo é equilíbrio.
Compare custo, rede e utilização
Use o comparador de planos de saúde para avaliar mensalidade, rede, acomodação, coparticipação e abrangência.
O que a Pesquisa Help 2026 mostrou para o público 59+?
Nesse perfil, uma operadora apareceu com bastante destaque.
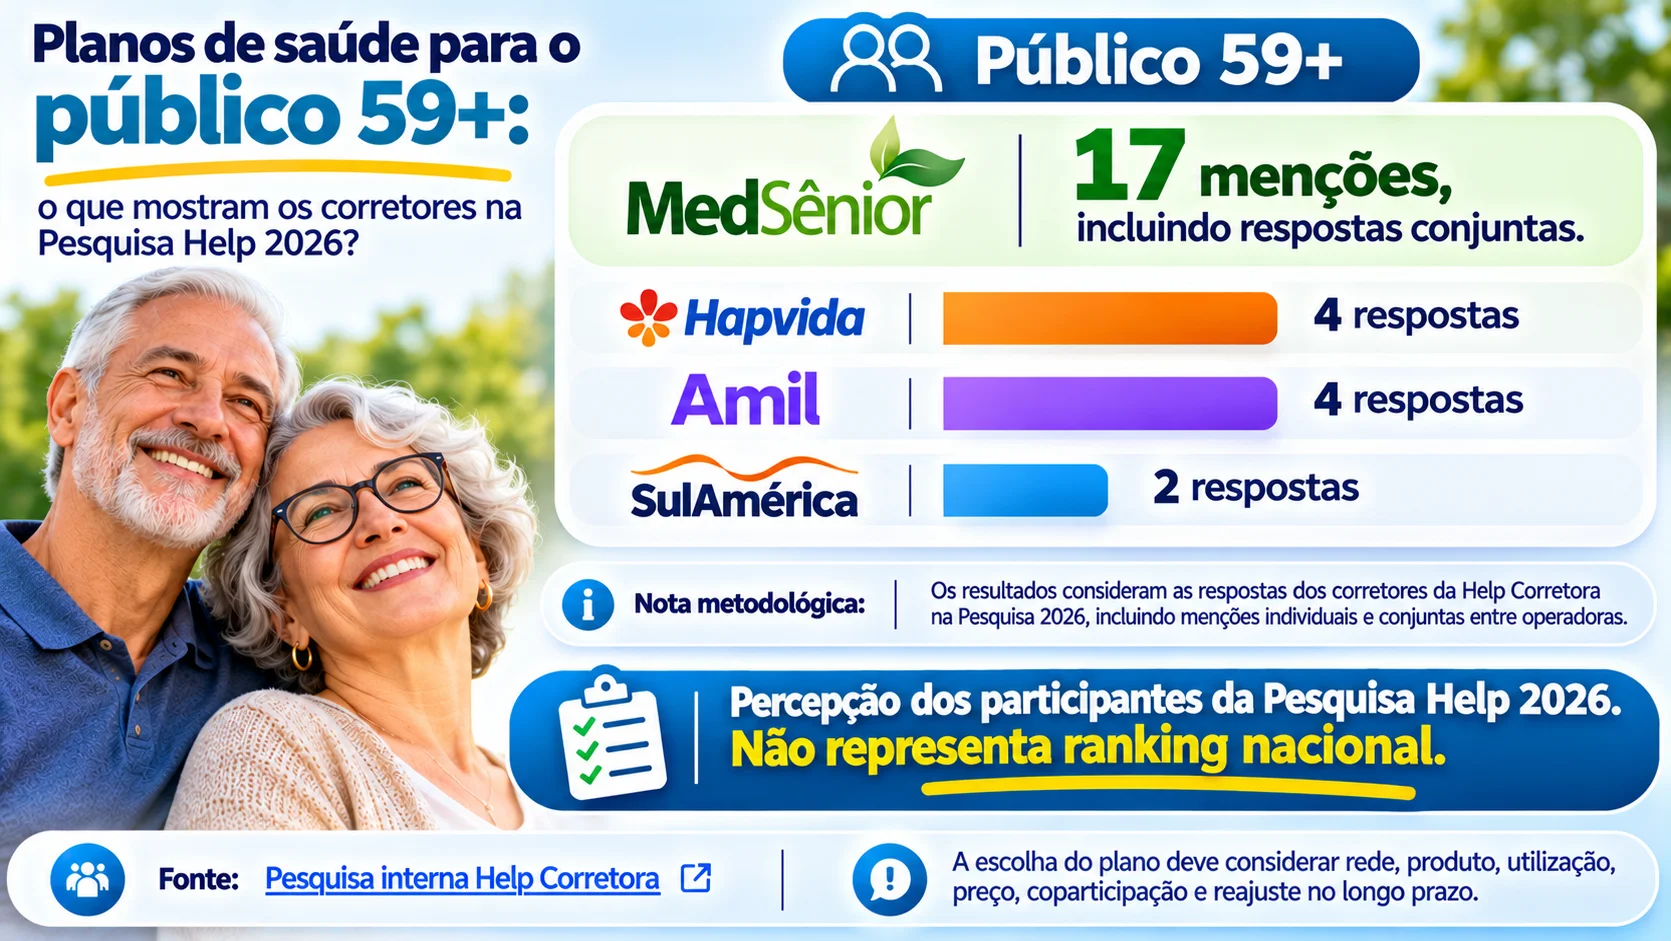
Na pergunta relacionada a pessoas acima de 59 anos, MedSênior apareceu em 17 respostas, incluindo respostas em que foi citada junto com outras operadoras, segundo a Pesquisa Help 2026.
Por isso, é importante usar a formulação correta:
MedSênior foi mencionada em 17 respostas, incluindo menções conjuntas.
Não significa que tenha recebido 17 votos exclusivos.
No mesmo recorte, Amil e Hapvida também apareceram em respostas dos participantes, assim como outras alternativas, conforme o levantamento da Help.
O destaque pode justificar incluir a MedSênior na primeira rodada de pesquisa quando houver produto disponível para o perfil e a região.
Mas não significa que ela seja automaticamente a melhor escolha.
Como interpretar esse resultado?
A Pesquisa Help 2026 reuniu 29 respostas entre 17 e 18 de setembro de 2026, das quais 28 autorizaram o uso editorial agregado.
Entre os participantes autorizados:
21 informaram atuar principalmente em São Paulo capital;
7 na Grande São Paulo.
Consulte os resultados completos da Pesquisa Help 2026.
A pesquisa representa:
a percepção profissional dos corretores participantes.
Ela não representa:
ranking nacional;
pesquisa estatística com beneficiários;
garantia de preço;
garantia de rede;
indicação automática de contratação.
Use o dado para montar uma shortlist.
Depois compare os produtos.
MedSênior é automaticamente a melhor opção depois dos 59 anos?
Não.
Ela merece investigação devido ao destaque na pesquisa, mas a decisão depende de fatores como:
cidade;
produto disponível;
rede hospitalar;
especialistas;
laboratórios;
preço;
acomodação;
abrangência;
coparticipação.
Também pode fazer sentido comparar alternativas como Prevent Senior, Amil e outras operadoras disponíveis para o perfil.
A pergunta correta não é:
“qual operadora é melhor para pessoas acima de 59 anos?”
É:
“qual produto disponível atende melhor à rotina dessa pessoa pelo custo que ela consegue manter?”
Doença ou condição preexistente impede a contratação?
A idade, sozinha, não deve ser tratada como motivo para impedir a busca e contratação de um produto disponível.
Ao contratar um novo plano, porém, é importante preencher corretamente a declaração de saúde quando ela for exigida e compreender as regras relacionadas a doenças ou lesões preexistentes.
Veja os conteúdos sobre:
Não omita informações relevantes na contratação.
E se a pessoa já possui um plano?
Nesse caso, antes de simplesmente cancelar e contratar outro, verifique se existe possibilidade de portabilidade de carências.
O Guia de Planos da ANS possui inclusive um módulo específico para pesquisar planos compatíveis para portabilidade no local informado.
Trocar de plano exige atenção especial porque a decisão pode envolver:
carências;
rede atual;
médicos;
hospitais;
continuidade de tratamentos;
valor da nova mensalidade.
Por isso, compare antes de cancelar o produto atual.
Checklist antes de contratar depois dos 59 anos
Confirme:
nome exato do produto;
modalidade contratual;
mensalidade atual;
regra de reajuste;
rede próxima;
hospital prioritário;
pronto atendimento;
especialistas;
laboratórios;
centros de exames;
coparticipação;
acomodação;
abrangência;
carências;
regras sobre doenças ou lesões preexistentes;
possibilidade de portabilidade, se já houver plano;
custo anual estimado;
sustentabilidade da mensalidade.
A ANS disponibiliza o Guia de Planos para pesquisar e comparar produtos disponíveis no local de contratação informado.
Afinal, como escolher um plano de saúde depois dos 59 anos?
Use esta ordem:
rotina de saúde → rede próxima → especialistas e exames → modalidade → custo de utilização → reajuste → mensalidade.
Aos 59 anos, nos contratos posteriores a 1º de janeiro de 2004, o beneficiário entra na última faixa etária prevista pela regulamentação: 59 anos ou mais.
Isso torna ainda mais importante avaliar o contrato que será mantido ao longo dos próximos anos.
Na Pesquisa Help 2026, MedSênior apareceu em 17 respostas relacionadas ao público acima de 59 anos, incluindo menções conjuntas, segundo os corretores participantes.
Esse resultado pode ajudar a iniciar a pesquisa.
Mas a escolha final deve acontecer no produto:
rede + preço + uso + contrato + sustentabilidade.
O melhor plano depois dos 59 anos não é necessariamente o mais conhecido ou o mais barato.
É aquele que oferece acesso prático aos serviços necessários por um custo que possa ser mantido no longo prazo.
Compare planos para quem tem 59 anos ou mais
Informe idade, cidade, hospitais e necessidades de rede para consultar produtos disponíveis e comparar as alternativas.
Perguntas frequentes sobre plano de saúde depois dos 59 anos
Existe idade máxima para contratar plano de saúde?
+
A idade deve ser considerada na formação do preço e na faixa etária aplicável, mas não deve ser tratada como um simples limite automático para procurar um plano disponível. Veja também existe limite de idade para contratar plano de saúde?.
O plano aumenta novamente por faixa etária depois dos 59 anos?
+
Nos contratos realizados a partir de 1º de janeiro de 2004, 59 anos ou mais é a última faixa etária prevista pela regulamentação. Não há uma faixa seguinte aos 60, 65 ou 70 anos nesses contratos. Os reajustes anuais aplicáveis ao contrato continuam existindo.
MedSênior é a melhor operadora para quem tem mais de 59 anos?
+
Não é possível afirmar isso universalmente. A MedSênior apareceu em 17 respostas, incluindo menções conjuntas, na Pesquisa Help 2026, mas a escolha depende de produto, cidade, preço e rede.
Plano com coparticipação vale a pena depois dos 59 anos?
+
Depende da frequência de utilização. Para quem usa consultas, exames ou tratamentos com frequência, é importante estimar mensalidade mais os valores de coparticipação antes de decidir. A ANS também recomenda considerar essa frequência na comparação.
O que é mais importante em um plano depois dos 59 anos?
+
Rede próxima, hospitais, especialistas, exames, custo total, modalidade, reajuste e capacidade de manter a mensalidade no longo prazo. Para uma análise resumida, veja o que analisar em um plano de saúde para idosos.
Atua no desenvolvimento de projetos digitais voltados para o mercado de planos de saúde, geração de leads, SEO, conteúdo e experiência do usuário. Participa da criação de conteúdos relacionados a operadoras, modalidades de contratação, rede credenciada e comparativos do setor.
Conteúdos relacionados