Como escolher um plano de saúde para empresas com muitos funcionários?
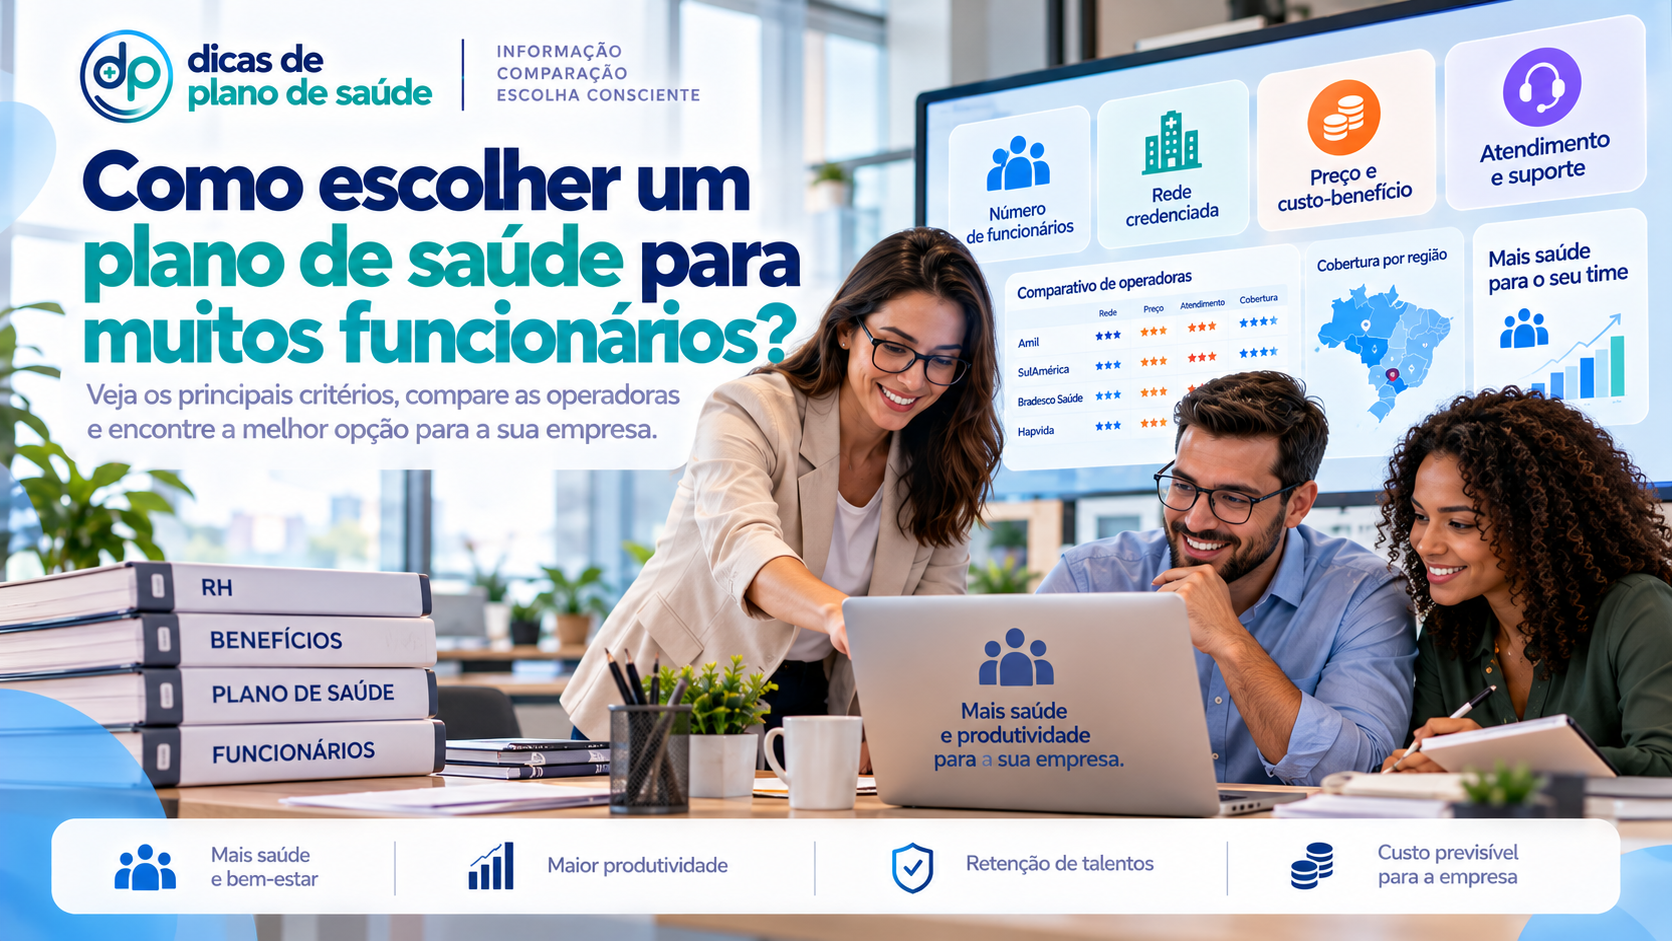
Para escolher um plano de saúde para uma empresa com muitos funcionários, o primeiro passo não deve ser escolher a operadora. A empresa precisa mapear quantos beneficiários entrarão, onde eles moram e trabalham, quais hospitais são prioritários, o perfil etário, a política de dependentes, o orçamento e como o benefício será administrado.
Empresa com muitos funcionários precisa de um tipo diferente de plano?
Não existe uma modalidade regulatória chamada especificamente de “plano para empresa grande”.
A contratação continua sendo um plano coletivo empresarial.
O que muda é a complexidade da decisão.
Uma empresa com:
5 beneficiários
possui uma realidade bastante diferente de outra com:
50, 300 ou 1.000 beneficiários.
Quanto maior a população, maior tende a ser a importância de:
mapear a rede;
entender a distribuição geográfica;
projetar custos;
organizar movimentações;
acompanhar reajustes;
estruturar atendimento ao RH.
Comece pelo número de beneficiários, não apenas pelo número de funcionários
Uma empresa pode ter 200 funcionários e terminar com 350 beneficiários no plano.
Isso acontece porque o contrato também pode incluir familiares elegíveis, conforme as condições aplicáveis.
Por isso, faça duas contas:
Titulares
Quantos funcionários, sócios ou demais titulares elegíveis serão incluídos?
Dependentes
Quantas pessoas podem entrar como familiares?
Veja as regras gerais para dependentes.
A população total é uma das principais informações para solicitar propostas.
Faça um censo antes de pedir as cotações
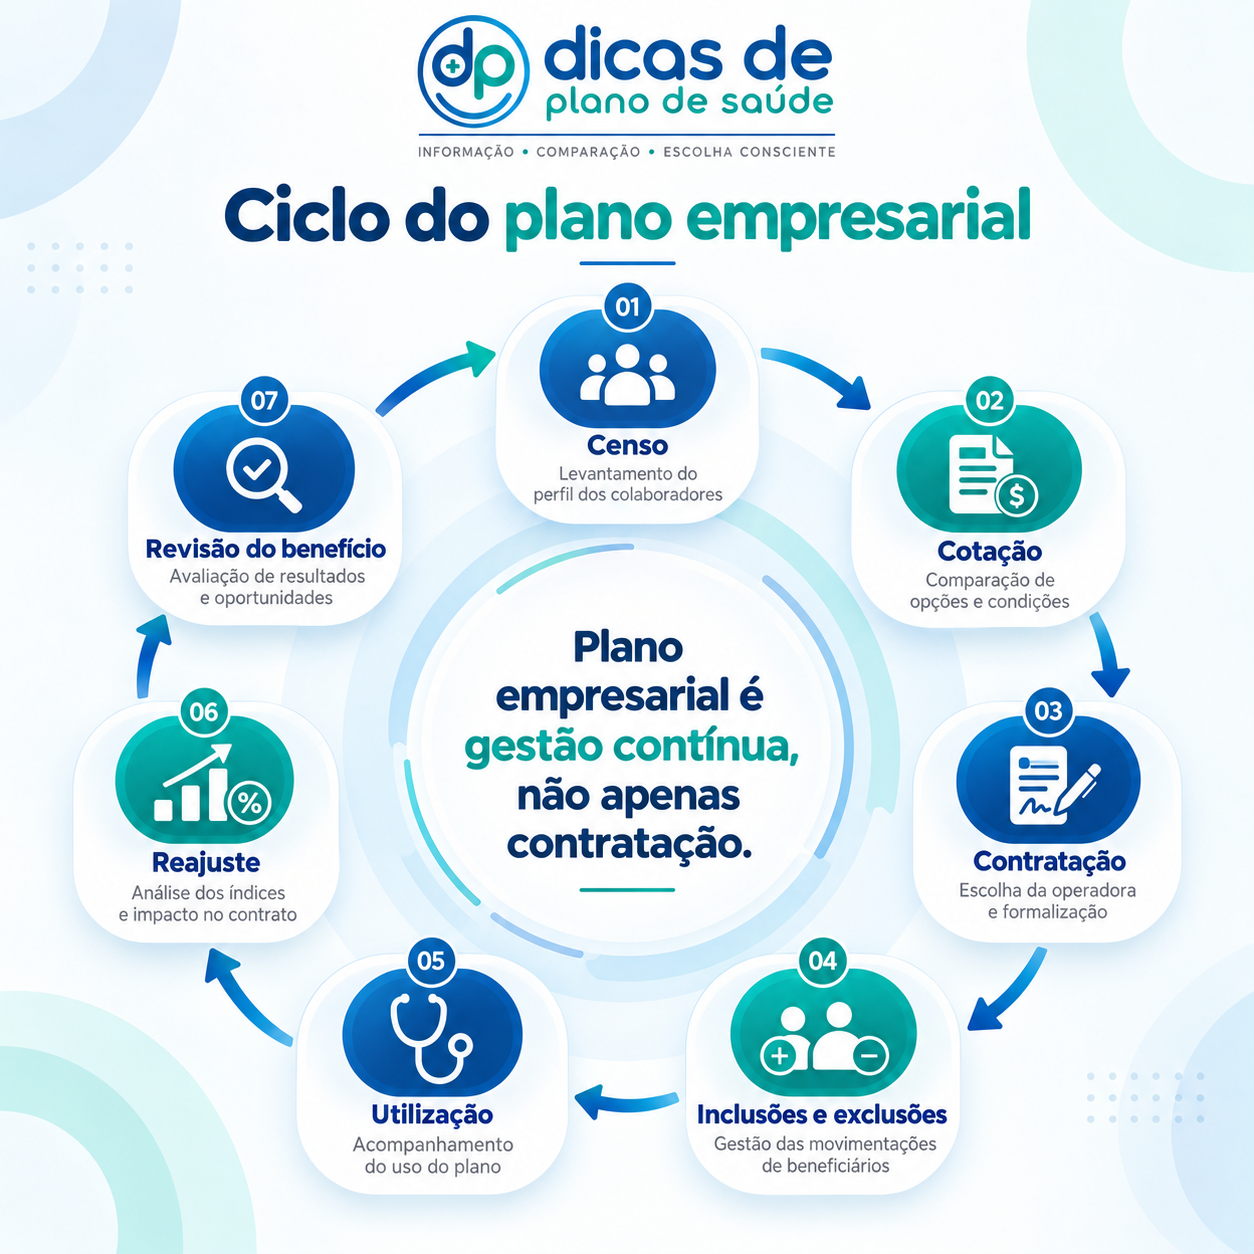
Antes de comparar operadoras, monte um censo da população. Uma estrutura simples pode ser:
Sem esse levantamento, a empresa corre o risco de cotar produtos que parecem competitivos, mas não atendem à sua população.
Estruture a cotação da sua empresa
Informe quantidade de beneficiários, faixas etárias, cidades e hospitais prioritários para comparar produtos empresariais disponíveis.
Mapeie onde os funcionários moram e trabalham
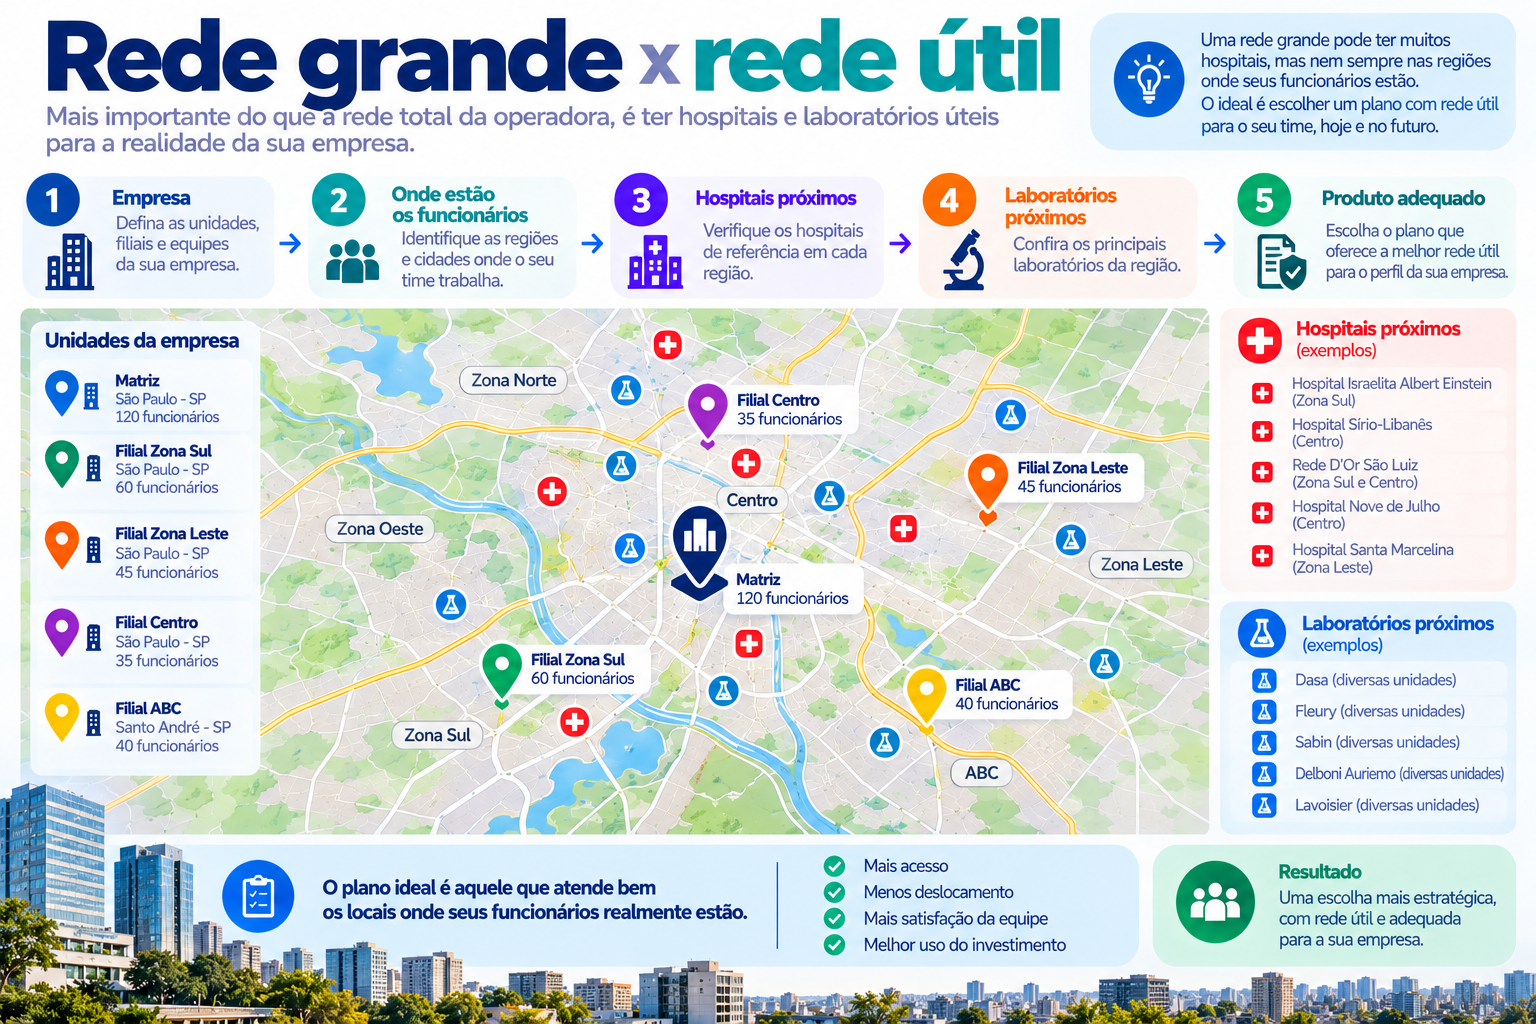
Uma boa rede credenciada não é necessariamente aquela com o maior número de prestadores.
É aquela que atende bem às regiões onde a população está concentrada.
Imagine uma empresa com:
matriz em São Paulo;
unidade em Santo André;
filial em Campinas;
funcionários em home office no interior.
O RH não deveria analisar somente a rede próxima da matriz.
Precisa considerar onde o plano será realmente utilizado.
Rede maior não significa rede melhor
Esse é um ponto importante.
Imagine:
Proposta A
Possui muitos hospitais, mas poucos ficam próximos aos funcionários.
Proposta B
Possui menos hospitais no total, mas cobre justamente os prestadores considerados essenciais para a equipe.
A segunda pode ser mais útil.
Por isso, compare a rede de hospitais pela utilidade, e não simplesmente pela quantidade.
Crie três níveis de hospitais
O RH pode organizar os prestadores em:
Essenciais
Precisam estar presentes na proposta.
Desejáveis
Agregam valor ao benefício, mas não são obrigatórios.
Diferenciais
Hospitais que podem justificar produtos superiores para determinados grupos.
Essa classificação facilita a comparação entre propostas.
Quais hospitais podem ser pesquisados individualmente?
O DPS possui páginas específicas para diversos hospitais, o que permite aprofundar a análise de rede.
Entre elas:
Mas sempre confirme a rede do produto específico.
Uma operadora trabalhar com determinado hospital não significa que todos os produtos ofereçam acesso a ele.
Laboratórios também devem ser mapeados
No uso cotidiano, exames podem acontecer com muito mais frequência do que internações.
Por isso, não analise apenas hospitais.
Consulte a rede de laboratórios e verifique prestadores importantes para a população.
O DPS também possui páginas específicas de redes como:
Quanto a empresa pode investir por funcionário?
O orçamento precisa ser definido antes da comparação final.
Mas não trabalhe apenas com:
“quanto custa uma vida?”
Calcule o impacto na população inteira.
Por exemplo:
R$ 50 de diferença mensal x 300 beneficiários = R$ 15.000 por mês.
Em 12 meses:
R$ 180.000.
Isso mostra por que pequenas diferenças individuais ganham importância em grupos maiores.
Use a calculadora de custo anual do plano para transformar a mensalidade em uma visão anual.
O menor preço deve vencer a comparação?
Não automaticamente.
Uma proposta mais barata pode ter:
rede mais limitada;
hospitais diferentes;
coparticipação;
abrangência menor;
acomodação diferente;
menos recursos de reembolso.
Por isso, o RH deveria analisar:
custo total + aquilo que o produto entrega.
A ferramenta quanto um plano cabe no orçamento pode ajudar na primeira etapa da decisão.
Com coparticipação ou sem coparticipação?
A coparticipação pode alterar bastante o desenho do benefício.
O RH precisa saber:
quais utilizações geram cobrança;
como os valores são definidos;
quem assume o custo;
como isso será explicado aos funcionários;
qual pode ser o impacto sobre usuários frequentes.
Não compare apenas a mensalidade fixa.
Compare:
mensalidade + regras de utilização.
A empresa também pode usar a ferramenta com ou sem coparticipação e a calculadora de coparticipação.
Enfermaria ou apartamento?
A acomodação também influencia custo e percepção do benefício.
Enfermaria
Acomodação coletiva nas internações, conforme o produto.
Apartamento
Acomodação privativa, conforme as condições contratadas.
Em uma população grande, a diferença individual entre as duas opções pode representar uma diferença expressiva no orçamento total.
Regional ou nacional?
Não escolha automaticamente a maior abrangência.
Uma empresa concentrada na Grande São Paulo pode ter uma necessidade diferente de outra com funcionários distribuídos nacionalmente.
Analise:
filiais;
home office;
viagens;
mobilidade dos funcionários;
cidades de residência.
Cobertura mais ampla só agrega valor quando a população realmente precisa dela.
Reembolso é importante para todos os funcionários?
Não necessariamente.
O reembolso pode ter maior peso para determinados grupos ou desenhos de benefício.
Se for importante, compare:
existência;
valores;
limites;
procedimentos;
condições.
Consulte também a tabela de reembolso.
Compare os produtos em condições equivalentes
Use o comparador de planos de saúde para colocar lado a lado custo, rede, acomodação, coparticipação, abrangência e reembolso.
O marco de 30 beneficiários é importante
Sim.
O que importa regulatoriamente é o número de beneficiários do contrato, e não simplesmente o número de funcionários da empresa.
Nos planos coletivos empresariais com 30 ou mais beneficiários, existe dispensa de carência para quem solicita ingresso em até 30 dias da celebração do contrato ou de sua vinculação à empresa.
Isso torna a gestão de novas admissões especialmente importante.
Por que o RH precisa controlar os 30 dias?
Imagine uma empresa com centenas de funcionários e admissões toda semana.
Se o processo de inclusão não for bem organizado, uma pessoa pode não entrar dentro do prazo regulamentar aplicável.
Por isso, o RH precisa ter uma rotina clara:
admissão;
identificação de elegibilidade;
coleta de informações;
decisão do funcionário;
inclusão;
confirmação da movimentação.
A gestão do benefício começa no processo interno da empresa.
Empresas maiores também precisam entender a CPT
A Cobertura Parcial Temporária está relacionada a doenças ou lesões preexistentes e não deve ser confundida com carência.
Nos contratos empresariais com 30 ou mais beneficiários, há regras específicas para quem ingressa dentro do prazo regulamentar.
Também vale entender a Declaração de Saúde e as regras relacionadas a doenças preexistentes.
Reajuste merece tanta atenção quanto o preço inicial
Sim.
Nos planos coletivos com 30 ou mais beneficiários, o reajuste anual por variação de custos é definido conforme as condições contratuais e a negociação entre a pessoa jurídica contratante e a operadora.
Isso significa que uma empresa maior precisa acompanhar o reajuste de forma ativa.
Não basta negociar bem na implantação.
É necessário pensar no contrato ao longo do tempo.
A empresa pode pedir os cálculos do reajuste?
Sim.
A empresa contratante possui papel importante na negociação dos contratos coletivos maiores.
Por isso, organize:
aniversário do contrato;
reajuste anterior;
população atual;
movimentações;
valores;
justificativa apresentada;
memória de cálculo;
metodologia utilizada.
A calculadora de reajuste pode ajudar a simular o impacto de diferentes percentuais.
Sinistralidade deve ser o único indicador?
Não.
Embora a relação entre utilização e receita do contrato possa aparecer na discussão de contratos coletivos, uma empresa não deveria tomar decisões com base em um único indicador.
É necessário observar também:
composição da população;
crescimento;
custos;
condições contratuais;
histórico;
metodologia apresentada pela operadora.
O objetivo é entender o contrato como um todo.
Imagem
O atendimento da operadora deve entrar na decisão?
Sim.
Uma empresa com 500 beneficiários possui uma demanda administrativa muito diferente de uma empresa com cinco vidas.
Além do atendimento médico, o RH pode precisar de suporte para:
inclusões;
exclusões;
dependentes;
correções cadastrais;
faturas;
dúvidas;
autorizações;
movimentações.
Portanto, atendimento empresarial deve aparecer na matriz de comparação.
O que a pesquisa da Help mostrou sobre empresas maiores?
A pesquisa interna da Help Corretora contou com 29 respostas, sendo 28 autorizadas para uso editorial. Entre os participantes autorizados, 21 disseram atuar principalmente em São Paulo capital e 7 na Grande São Paulo, contexto que deve ser levado em consideração ao interpretar os resultados. Consulte a pesquisa completa da Help Corretora.
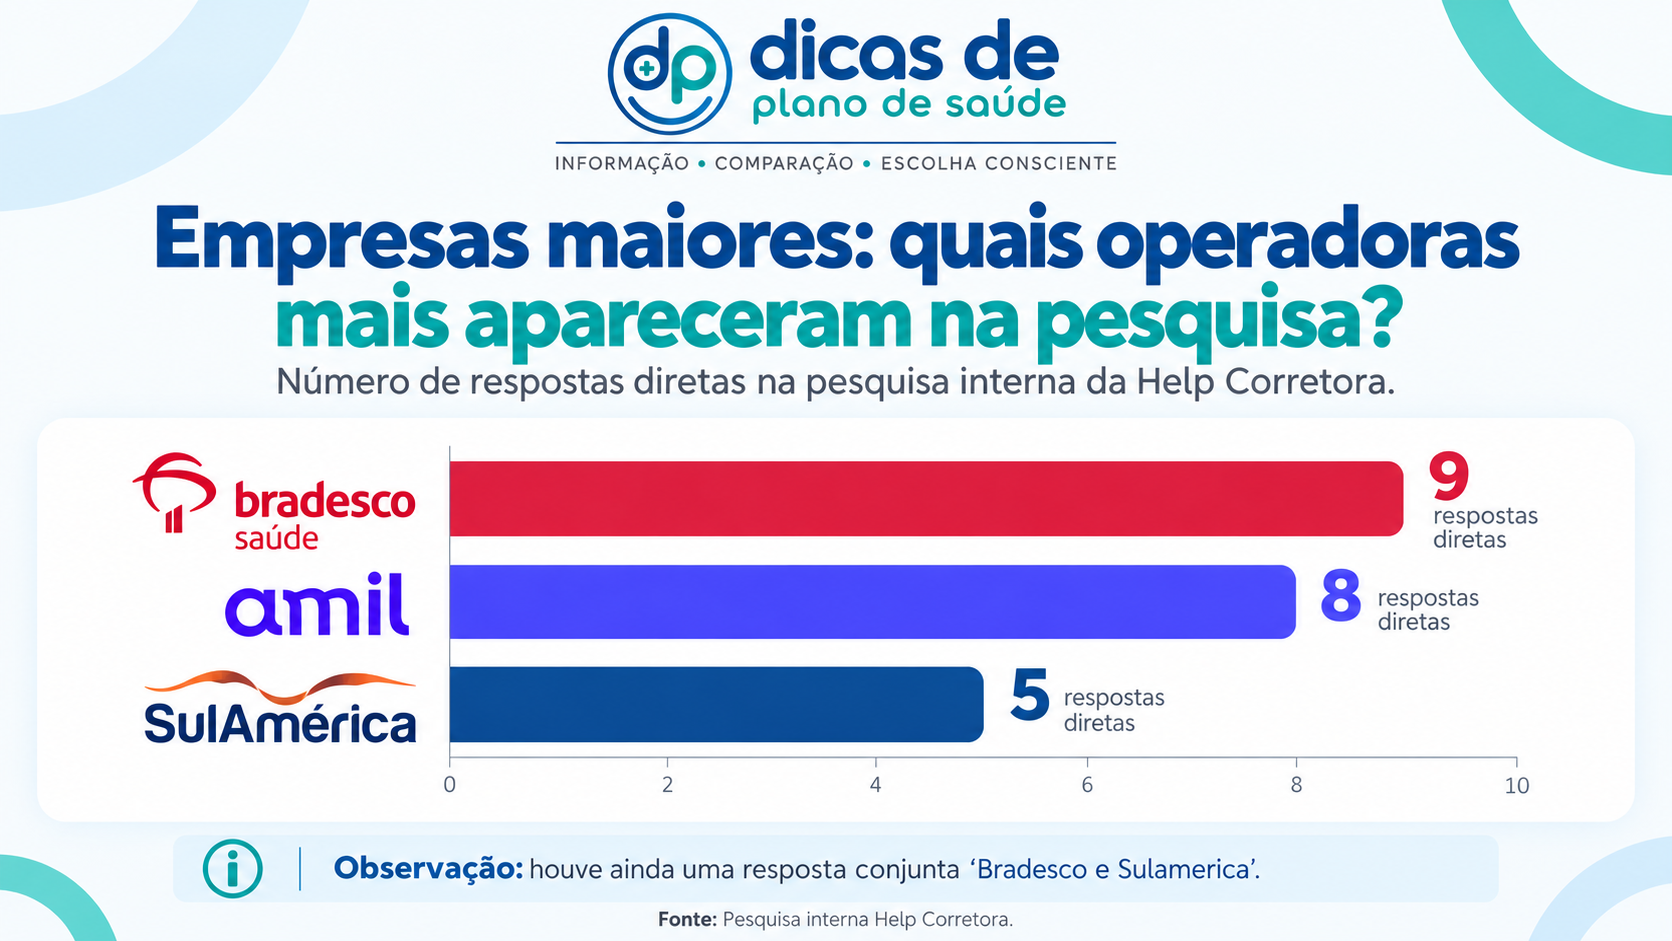
Quando os corretores foram perguntados especificamente sobre empresas maiores, Bradesco Saúde recebeu 9 respostas diretas, Amil recebeu 8 e SulAmérica 5. Houve ainda uma resposta conjunta indicando “Bradesco e Sulamerica”, conforme a pesquisa interna.
Isso coloca Bradesco Saúde e Amil muito próximas no recorte específico de empresas maiores, enquanto a SulAmérica continua relevante principalmente quando outros critérios do levantamento entram na análise.
A pesquisa mostra qual operadora a empresa deve contratar?
Não.
Ela ajuda a montar uma shortlist.
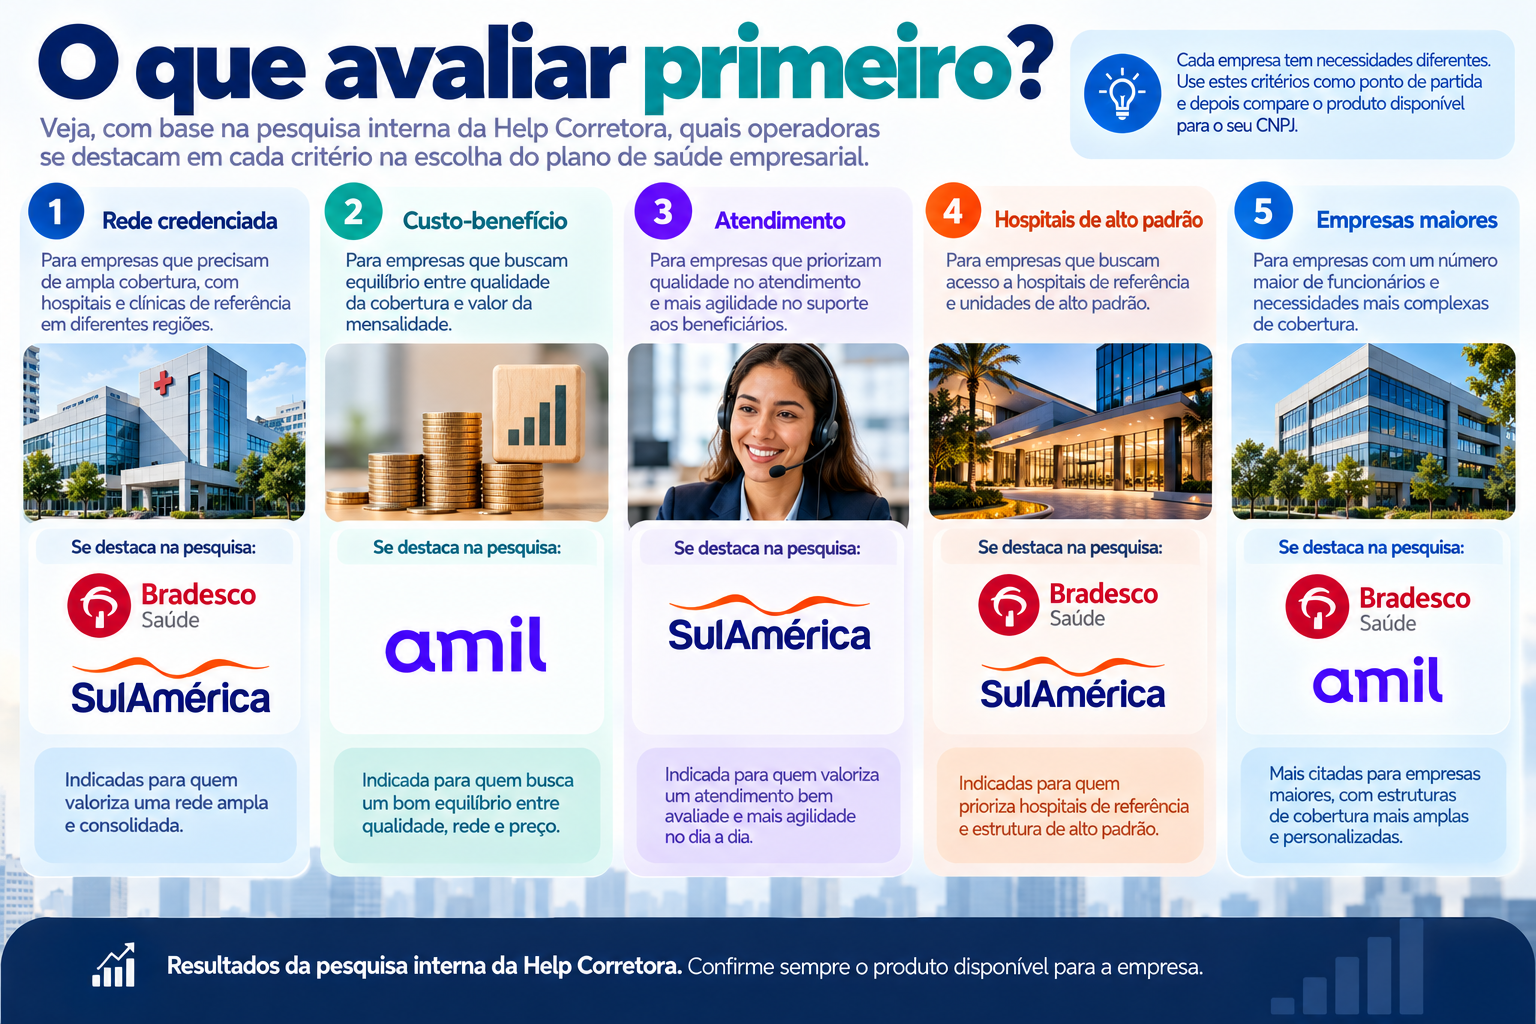
Outros resultados da pesquisa da Help ajudam a entender por quê: Bradesco Saúde recebeu 10 respostas em rede credenciada; Amil recebeu 20 em custo-benefício; SulAmérica recebeu 8 em atendimento; e Bradesco e SulAmérica empataram com 11 respostas cada em hospitais de alto padrão.
Portanto, uma empresa pode chegar a diferentes shortlists conforme aquilo que considera prioritário.
Se rede for prioridade, o que a pesquisa sugere?
Na pergunta sobre rede credenciada, Bradesco Saúde recebeu 10 respostas, SulAmérica 9 e Amil 7, segundo a pesquisa interna da Help.
Isso pode justificar começar a investigação por Bradesco e SulAmérica quando rede possui peso elevado.
Mas a escolha deve ser feita verificando os hospitais e laboratórios do produto efetivamente oferecido.
E se custo-benefício for prioridade?
Nesse critério, Amil recebeu 20 das 28 respostas autorizadas, segundo a pesquisa da Help.
Isso torna a Amil uma alternativa natural para investigar quando a empresa precisa equilibrar investimento e características do benefício.
Mas “custo-benefício percebido” não substitui uma proposta real.
E se atendimento for prioridade?
Na pergunta sobre atendimento, SulAmérica recebeu 8 respostas, Bradesco Saúde 7 e Amil 6, de acordo com a pesquisa interna da Help.
Para uma empresa grande, isso pode ser relevante porque atendimento não impacta apenas o beneficiário.
Também pode afetar a rotina administrativa do RH.
E se hospitais de alto padrão forem prioridade?
Nesse critério, Bradesco Saúde e SulAmérica receberam 11 respostas cada, enquanto Amil recebeu 3, conforme a pesquisa da Help.
Isso pode fazer Bradesco e SulAmérica ganharem peso em empresas que desejam estruturar determinado padrão de benefício.
Mas novamente:
marca não garante rede.
Confirme o produto.
Como transformar a pesquisa em uma shortlist?
Uma forma simples:
Se rede é prioridade
Comece investigando as alternativas mais associadas à rede.
Se custo-benefício é prioridade
Inclua com mais atenção as alternativas destacadas nesse critério.
Se atendimento é decisivo
Dê maior peso a esse item na matriz.
Se hospitais específicos são obrigatórios
Comece pela rede desses hospitais, e não pela marca.
A pesquisa serve para orientar a investigação.
Ela não deve encerrar a decisão.
Analise também o crescimento futuro
Não escolha olhando apenas para o quadro atual.
Pergunte:
a empresa pretende contratar?
haverá novas filiais?
existem aquisições planejadas?
o home office está aumentando?
novas cidades entrarão na operação?
Uma rede que atende perfeitamente hoje pode se tornar insuficiente depois de uma expansão geográfica.
Funcionários em home office também mudam a análise
Sim.
Nesse cenário, olhar apenas para o endereço da empresa pode levar a uma decisão ruim.
O RH precisa considerar onde os beneficiários efetivamente moram.
Uma equipe distribuída geograficamente pode aumentar a importância da abrangência e da capilaridade da rede.
A empresa deve ouvir os funcionários?
Pode ser útil coletar informações agregadas antes de implantar ou trocar o benefício.
Pergunte, por exemplo:
quais regiões concentram a equipe?
quais hospitais são mais valorizados?
dependentes são importantes?
apartamento é percebido como diferencial?
coparticipação seria compreendida?
há muita mobilidade entre cidades?
Isso ajuda a criar uma política de benefício alinhada ao uso real.
O plano ajuda na estratégia de benefícios?
O plano de saúde pode contribuir para a percepção de valor do pacote oferecido pela empresa, mas não deve ser tratado como garantia de retenção, produtividade ou redução de faltas.
Ele é uma das peças da política de benefícios.
Para organizações com muitos funcionários, o desafio é equilibrar:
valor percebido + acesso + sustentabilidade financeira.
Quais erros evitar?
Entre os principais estão:
escolher a operadora antes de mapear a população;
comparar apenas mensalidade;
olhar apenas a rede próxima da matriz;
ignorar dependentes;
comparar produtos com acomodações diferentes;
esquecer a coparticipação;
não projetar o custo anual;
ignorar o reajuste;
não estruturar admissões e exclusões;
não analisar atendimento empresarial;
escolher pela reputação da marca sem conferir o produto;
não pensar no crescimento da empresa.
Checklist para escolher plano de saúde para muitos funcionários
Antes da decisão final, confirme:
quantos titulares serão incluídos?
quantos dependentes?
qual é a distribuição etária?
em quais cidades os beneficiários estão?
quais hospitais são essenciais?
quais laboratórios são importantes?
qual é o orçamento?
qual é o custo anual estimado?
haverá coparticipação?
enfermaria ou apartamento?
qual abrangência é necessária?
reembolso é relevante?
como funciona a carência?
como serão tratados novos funcionários?
como funciona o reajuste?
como serão feitas inclusões e exclusões?
qual é a estrutura de atendimento empresarial?
o produto suporta o crescimento esperado?
a rede atende filiais e home office?
o benefício é financeiramente sustentável?
Afinal, como escolher um plano de saúde para empresas com muitos funcionários?
A melhor sequência é:
mapear a população → definir prioridades → localizar a rede necessária → estabelecer orçamento → desenhar o benefício → comparar produtos → avaliar operação → analisar sustentabilidade.
Só depois faz sentido escolher a operadora.
A pesquisa interna da Help ajuda nessa etapa de shortlist: Bradesco Saúde recebeu 9 respostas diretas para empresas maiores e Amil 8; Bradesco liderou rede credenciada com 10 respostas; Amil liderou custo-benefício com 20; e SulAmérica liderou atendimento com 8 e empatou com Bradesco em hospitais de alto padrão, com 11 respostas cada.
Isso mostra por que não existe uma única operadora certa para toda empresa.
Uma organização pode precisar priorizar:
Rede
e chegar a uma shortlist.
Outra pode priorizar:
Custo-benefício
e chegar a outra.
Outra pode colocar:
Atendimento e hospitais específicos
na frente.
O plano mais adequado será aquele que conseguir equilibrar:
rede + custo + localização + experiência + gestão + sustentabilidade para aquela população específica.
Compare planos para sua empresa
Informe quantidade de beneficiários, faixas etárias, cidades, hospitais prioritários e orçamento para comparar soluções empresariais.
Perguntas frequentes sobre plano de saúde para empresas com muitos funcionários
Como escolher um plano de saúde para muitos funcionários?
+
Comece mapeando beneficiários, idades, cidades, dependentes, hospitais e orçamento. Depois compare rede, custo total, coparticipação, acomodação, abrangência, reembolso, reajuste e capacidade operacional das propostas.
Qual operadora foi mais citada para empresas maiores na pesquisa da Help?
+
Bradesco Saúde recebeu 9 respostas diretas, Amil 8 e SulAmérica 5. Houve ainda uma resposta conjunta citando Bradesco e SulAmérica, conforme a pesquisa interna da Help Corretora.
Empresa com muitos funcionários precisa ter plano nacional?
+
Não necessariamente. A abrangência deve acompanhar a distribuição real dos beneficiários. Uma empresa concentrada em uma região pode possuir necessidades diferentes de outra com funcionários espalhados pelo país.
Empresa com 30 ou mais beneficiários tem carência?
+
Nos planos coletivos empresariais com 30 ou mais beneficiários, há dispensa de carência para quem solicita ingresso em até 30 dias da celebração do contrato ou da vinculação à empresa.
Como funciona o reajuste de contratos empresariais maiores?
+
Nos planos coletivos com 30 ou mais beneficiários, o reajuste anual por variação de custos segue as condições contratuais e a negociação entre a pessoa jurídica contratante e a operadora. Por isso, o RH deve analisar não só a mensalidade inicial, mas a sustentabilidade do contrato ao longo do tempo.
Atua no desenvolvimento de projetos digitais voltados para o mercado de planos de saúde, geração de leads, SEO, conteúdo e experiência do usuário. Participa da criação de conteúdos relacionados a operadoras, modalidades de contratação, rede credenciada e comparativos do setor.
Conteúdos relacionados